

213:
>
>
Immobilienwertermittlungsverordnung – ImmoWertV
Verordnung über die Grundsätze für die Ermittlung der Verkehrswerte von Immobilien und der für die Wertermittlung erforderlichen Daten
Inhaltsübersicht (ausklappen)
Teil 1
Allgemeines
Abschnitt 1
Anwendungsbereich;
Gegenstand
und Grundlagen der Wertermittlung
und Grundlagen der Wertermittlung
| § 1 | Anwendungsbereich; Wertermittlungsobjekt |
| § 2 | Grundlagen der Wertermittlung |
Abschnitt 2
Begriffsbestimmungen
zu einzelnen Grundstücksmerkmalen
zu einzelnen Grundstücksmerkmalen
| § 3 | Entwicklungszustand; sonstige Flächen |
| § 4 | Alter, Gesamt- und Restnutzungsdauer |
| § 5 | Weitere Grundstücksmerkmale |
Abschnitt 3
Allgemeine
Grundsätze der Wertermittlung
Grundsätze der Wertermittlung
| § 6 | Wertermittlungsverfahren; Ermittlung des Verkehrswerts |
| § 7 | Berücksichtigung der allgemeinen Wertverhältnisse |
| § 8 | Berücksichtigung der allgemeinen und besonderen objektspezifischen Grundstücksmerkmale |
| § 9 | Eignung und Anpassung der Daten; ungewöhnliche oder persönliche Verhältnisse; Herkunft der Daten |
| § 10 | Grundsatz der Modellkonformität |
| § 11 | Künftige Änderungen des Grundstückszustands |
Teil 2
Für die Wertermittlung
erforderliche Daten
Abschnitt 1
Allgemeines
| § 12 | Allgemeines zu den für die Wertermittlung erforderlichen Daten |
Abschnitt 2
Bodenrichtwerte
| § 13 | Bodenrichtwert und Bodenrichtwertgrundstück |
| § 14 | Grundlagen der Bodenrichtwertermittlung |
| § 15 | Bildung der Bodenrichtwertzonen |
| § 16 | Grundstücksmerkmale des Bodenrichtwertgrundstücks |
| § 17 | Automatisiertes Führen der Bodenrichtwerte |
Abschnitt 3
Sonstige für die
Wertermittlung erforderliche Daten
Wertermittlung erforderliche Daten
| § 18 | Indexreihen |
| § 19 | Umrechnungskoeffizienten |
| § 20 | Vergleichsfaktoren |
| § 21 | Liegenschaftszinssätze; Sachwertfaktoren |
| § 22 | Erbbaurechts- und Erbbaugrundstücksfaktoren |
| § 23 | Erbbaurechts- und Erbbaugrundstückskoeffizienten |
Teil 3
Besondere Grundsätze
zu den einzelnen Wertermittlungsverfahren
zu den einzelnen Wertermittlungsverfahren
Abschnitt 1
Vergleichswertverfahren
| § 24 | Grundlagen des Vergleichswertverfahrens |
| § 25 | Vergleichspreise |
| § 26 | Objektspezifisch angepasster Vergleichsfaktor; objektspezifisch angepasster Bodenrichtwert |
Abschnitt 2
Ertragswertverfahren
Unterabschnitt 1
Allgemeines
| § 27 | Grundlagen des Ertragswertverfahrens |
Unterabschnitt 2
Verfahrensvarianten
| § 28 | Allgemeines Ertragswertverfahren |
| § 29 | Vereinfachtes Ertragswertverfahren |
| § 30 | Periodisches Ertragswertverfahren |
Unterabschnitt 3
Ermittlung des
Ertragswerts
| § 31 | Reinertrag; Rohertrag |
| § 32 | Bewirtschaftungskosten |
| § 33 | Objektspezifisch angepasster Liegenschaftszinssatz |
| § 34 | Barwertfaktor |
Abschnitt 3
Sachwertverfahren
| § 35 | Grundlagen des Sachwertverfahrens |
| § 36 | Vorläufiger Sachwert der baulichen Anlagen; durchschnittliche Herstellungskosten |
| § 37 | Vorläufiger Sachwert der baulichen Außenanlagen und sonstigen Anlagen |
| § 38 | Alterswertminderungsfaktor |
| § 39 | Objektspezifisch angepasster Sachwertfaktor |
Teil 4
Bodenwertermittlung;
grundstücksbezogene Rechte und Belastungen
grundstücksbezogene Rechte und Belastungen
Abschnitt 1
Bodenwertermittlung
| § 40 | Allgemeines zur Bodenwertermittlung |
| § 41 | Erhebliche Überschreitung der marktüblichen Grundstücksgröße |
| § 42 | Bodenwert von Bauerwartungsland und Rohbauland |
| § 43 | Nutzungsabhängiger Bodenwert bei Liquidationsobjekten |
| § 44 | Gemeinbedarfsflächen |
| § 45 | Wasserflächen |
Abschnitt 2
Grundstücksbezogene
Rechte und Belastungen
Rechte und Belastungen
Unterabschnitt 1
Allgemeines
| § 46 | Allgemeines zu grundstücksbezogenen Rechten und Belastungen |
| § 47 | Grundsätze der Wertermittlung bei Rechten und Belastungen |
Unterabschnitt 2
Erbbaurecht und
Erbbaugrundstück
| § 48 | Allgemeines zum Erbbaurecht und Erbbaugrundstück |
| § 49 | Vergleichswertverfahren für das Erbbaurecht |
| § 50 | Finanzmathematischer Wert des Erbbaurechts |
| § 51 | Vergleichswertverfahren für das Erbbaugrundstück |
| § 52 | Finanzmathematischer Wert des Erbbaugrundstücks |
Teil 5
Schlussvorschriften
| § 53 | Übergangsregelungen |
| § 54 | Inkrafttreten, Außerkrafttreten |
| Anlage 1
(zu § 12 Absatz 5 Satz 1) |
Modellansätze für die Gesamtnutzungsdauer |
| Anlage 2
(zu § 12 Absatz 5 Satz 1) |
Modell zur Ermittlung der Restnutzungsdauer von Wohngebäuden bei Modernisierungen |
| Anlage 3
(zu § 12 Absatz 5 Satz 2) |
Modellansätze für Bewirtschaftungskosten |
| Anlage 4
(zu § 12 Absatz 5 Satz 3) |
Normalherstellungskosten 2010 (NHK 2010) |
| Anlage 5
(zu § 16 Absatz 3) |
Katalog der Grundstücksmerkmale des Bodenrichtwertgrundstücks |
–
Auf Grund des § 199 Absatz 1 des
Baugesetzbuchs in der Fassung der Bekanntmachung vom 3. November 2017
(BGBl. I S. 3634) verordnet die
Bundesregierung:
Teil 1
Allgemeines
Allgemeines
Abschnitt 1
Anwendungsbereich; Gegenstand und Grundlagen der Wertermittlung
Anwendungsbereich; Gegenstand und Grundlagen der Wertermittlung
(1) Diese Verordnung ist anzuwenden
- 1.
-
bei der Ermittlung der Verkehrswerte (Marktwerte) der in Absatz 2 bezeichneten Gegenstände, auch wenn diese nicht marktfähig oder marktgängig sind (Wertermittlung), und
- 2.
-
bei der Ermittlung der für die Wertermittlung erforderlichen Daten.
(2) Gegenstände der Wertermittlung
(Wertermittlungsobjekte) sind
- 1.
-
Grundstücke und Grundstücksteile einschließlich ihrer Bestandteile sowie ihres Zubehörs,
- 2.
-
grundstücksgleiche Rechte, Rechte an diesen und Rechte an Grundstücken (grundstücksbezogene Rechte) sowie grundstücksbezogene Belastungen.
(1) Der Wertermittlung sind die allgemeinen
Wertverhältnisse auf dem Grundstücksmarkt zum Wertermittlungsstichtag und der
Grundstückszustand zum Qualitätsstichtag zugrunde zu legen.
(2) Die allgemeinen Wertverhältnisse richten sich nach
der Gesamtheit der am Wertermittlungsstichtag für die Preisbildung von
Grundstücken im gewöhnlichen Geschäftsverkehr maßgebenden Umstände, wie nach
der allgemeinen Wirtschaftssituation, nach den Verhältnissen am Kapitalmarkt
sowie nach den wirtschaftlichen und demografischen Entwicklungen des
Gebiets.
(3) 1Der
Grundstückszustand ergibt sich aus der Gesamtheit der rechtlichen
Gegebenheiten, der tatsächlichen Eigenschaften, der sonstigen Beschaffenheit
und der Lage des Wertermittlungsobjekts (Grundstücksmerkmale).
2Zu den Grundstücksmerkmalen können insbesondere zählen
2Zu den Grundstücksmerkmalen können insbesondere zählen
- 1.
-
der Entwicklungszustand,
- 2.
-
die Art und das Maß der baulichen oder sonstigen Nutzung,
- 3.
-
die tatsächliche Nutzung,
- 4.
-
der beitragsrechtliche Zustand,
- 5.
-
die Lagemerkmale,
- 6.
-
die Ertragsverhältnisse,
- 7.
-
die Grundstücksgröße,
- 8.
-
der Grundstückszuschnitt,
- 9.
-
die Bodenbeschaffenheit,
- 10.
-
bei bebauten Grundstücken zusätzlich
- a)
-
die Art der baulichen Anlagen,
- b)
-
die Bauweise und die Baugestaltung der baulichen Anlagen,
- c)
-
die Größe der baulichen Anlagen,
- d)
-
die Ausstattung und die Qualität der baulichen Anlagen einschließlich ihrer energetischen Eigenschaften und ihrer Barrierefreiheit,
- e)
-
der bauliche Zustand der baulichen Anlagen,
- f)
-
das Alter, die Gesamtnutzungsdauer und die Restnutzungsdauer der baulichen Anlagen,
- 11.
-
bei landwirtschaftlichen Grundstücken Dauerkulturen und bei forstwirtschaftlichen Grundstücken die Bestockung,
- 12.
-
die grundstücksbezogenen Rechte und Belastungen.
(4) Der Wertermittlungsstichtag ist der Zeitpunkt, auf
den sich die Wertermittlung bezieht und der für die Ermittlung der allgemeinen
Wertverhältnisse maßgeblich ist.
(5) 1Der
Qualitätsstichtag ist der Zeitpunkt, auf den sich der für die Wertermittlung
maßgebliche Grundstückszustand bezieht.
2Er entspricht dem Wertermittlungsstichtag, es sei denn, dass aus rechtlichen oder sonstigen Gründen der Zustand des Grundstücks zu einem anderen Zeitpunkt maßgeblich ist.
2Er entspricht dem Wertermittlungsstichtag, es sei denn, dass aus rechtlichen oder sonstigen Gründen der Zustand des Grundstücks zu einem anderen Zeitpunkt maßgeblich ist.
Abschnitt 2
Begriffsbestimmungen zu einzelnen Grundstücksmerkmalen
Begriffsbestimmungen zu einzelnen Grundstücksmerkmalen
(1) Flächen der Land- oder Forstwirtschaft sind
Flächen, die, ohne Bauerwartungsland, Rohbauland oder baureifes Land zu sein,
land- oder forstwirtschaftlich nutzbar sind.
(2) Bauerwartungsland sind Flächen, die nach ihren
weiteren Grundstücksmerkmalen eine bauliche Nutzung aufgrund konkreter
Tatsachen, insbesondere nach dem Stand der Bauleitplanung und nach der
sonstigen städtebaulichen Entwicklung des Gebiets, mit hinreichender Sicherheit
erwarten lassen.
(3) Rohbauland sind Flächen, die nach den §§
30, 33 oder 34 des Baugesetzbuchs für
eine bauliche Nutzung bestimmt sind, deren Erschließung aber noch nicht
gesichert ist oder die nach Lage, Form oder Größe für eine bauliche Nutzung
unzureichend gestaltet sind.
(4) Baureifes Land sind Flächen, die nach
öffentlich-rechtlichen Vorschriften und nach den tatsächlichen Gegebenheiten
baulich nutzbar sind.
(5) Sonstige Flächen sind Flächen, die sich keinem der
Entwicklungszustände nach den Absätzen 1 bis
4 zuordnen
lassen.
(1) Das Alter einer baulichen Anlage ergibt sich aus
der Differenz zwischen dem Kalenderjahr des maßgeblichen Stichtags und dem
Baujahr.
(2) Die Gesamtnutzungsdauer bezeichnet die Anzahl der
Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung vom
Baujahr an gerechnet üblicherweise wirtschaftlich genutzt werden
kann.
(3) 1Die
Restnutzungsdauer bezeichnet die Anzahl der Jahre, in denen eine bauliche
Anlage bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich
genutzt werden kann.
2Die Restnutzungsdauer wird in der Regel auf Grundlage des Unterschiedsbetrags zwischen der Gesamtnutzungsdauer und dem Alter der baulichen Anlage am maßgeblichen Stichtag unter Berücksichtigung individueller Gegebenheiten des Wertermittlungsobjekts ermittelt.
3Individuelle Gegebenheiten des Wertermittlungsobjekts wie beispielsweise durchgeführte Instandsetzungen oder Modernisierungen oder unterlassene Instandhaltungen des Wertermittlungsobjekts können die sich aus dem Unterschiedsbetrag nach Satz 2 ergebende Dauer verlängern oder verkürzen.
2Die Restnutzungsdauer wird in der Regel auf Grundlage des Unterschiedsbetrags zwischen der Gesamtnutzungsdauer und dem Alter der baulichen Anlage am maßgeblichen Stichtag unter Berücksichtigung individueller Gegebenheiten des Wertermittlungsobjekts ermittelt.
3Individuelle Gegebenheiten des Wertermittlungsobjekts wie beispielsweise durchgeführte Instandsetzungen oder Modernisierungen oder unterlassene Instandhaltungen des Wertermittlungsobjekts können die sich aus dem Unterschiedsbetrag nach Satz 2 ergebende Dauer verlängern oder verkürzen.
(1) 1Art und Maß der
baulichen oder sonstigen Nutzung ergeben sich vorbehaltlich des Satzes 2 aus den für die
planungsrechtliche Zulässigkeit von Vorhaben maßgeblichen Vorschriften des
Städtebaurechts und aus den sonstigen Vorschriften, die die Nutzbarkeit
betreffen.
2Wird vom städtebaulich zulässigen Maß im Sinne des Satzes 1 in der Umgebung regelmäßig abgewichen oder wird das Maß bei der Kaufpreisbemessung regelmäßig abweichend von den für die planungsrechtliche Zulässigkeit maßgeblichen Vorschriften des Städtebaurechts bestimmt, so ist das Maß der Nutzung maßgebend, das auf dem jeweiligen Grundstücksmarkt üblicherweise zugrunde gelegt wird.
2Wird vom städtebaulich zulässigen Maß im Sinne des Satzes 1 in der Umgebung regelmäßig abgewichen oder wird das Maß bei der Kaufpreisbemessung regelmäßig abweichend von den für die planungsrechtliche Zulässigkeit maßgeblichen Vorschriften des Städtebaurechts bestimmt, so ist das Maß der Nutzung maßgebend, das auf dem jeweiligen Grundstücksmarkt üblicherweise zugrunde gelegt wird.
(2) 1Für den
beitragsrechtlichen Zustand des Grundstücks ist die Verpflichtung zur
Entrichtung von grundstücksbezogenen Beiträgen maßgebend.
2Als Beiträge im Sinne des Satzes 1 gelten auch grundstücksbezogene Sonderabgaben und beitragsähnliche Abgaben.
2Als Beiträge im Sinne des Satzes 1 gelten auch grundstücksbezogene Sonderabgaben und beitragsähnliche Abgaben.
(3) 1Die
Ertragsverhältnisse ergeben sich aus den tatsächlich erzielten und aus den
marktüblich erzielbaren Erträgen.
2Marktüblich erzielbare Erträge sind die nach den Marktverhältnissen am Wertermittlungsstichtag für die jeweilige Nutzung in vergleichbaren Fällen durchschnittlich erzielten Erträge.
2Marktüblich erzielbare Erträge sind die nach den Marktverhältnissen am Wertermittlungsstichtag für die jeweilige Nutzung in vergleichbaren Fällen durchschnittlich erzielten Erträge.
(4) Lagemerkmale von Grundstücken ergeben sich aus der
räumlichen Position des Grundstücks und beziehen sich insbesondere auf die
Verkehrsanbindung, die Nachbarschaft, die Wohn- und Geschäftslage sowie die
Umwelteinflüsse.
(5) Die Bodenbeschaffenheit umfasst beispielsweise die
Bodengüte, die Eignung als Baugrund und das Vorhandensein von
Bodenverunreinigungen.
Abschnitt 3
Allgemeine Grundsätze der Wertermittlung
Allgemeine Grundsätze der Wertermittlung
(1) 1Grundsätzlich sind
zur Wertermittlung das Vergleichswertverfahren, das Ertragswertverfahren, das
Sachwertverfahren oder mehrere dieser Verfahren heranzuziehen.
2Die Verfahren sind nach der Art des Wertermittlungsobjekts unter Berücksichtigung der im gewöhnlichen Geschäftsverkehr bestehenden Gepflogenheiten und der sonstigen Umstände des Einzelfalls, insbesondere der Eignung der zur Verfügung stehenden Daten, zu wählen; die Wahl ist zu begründen.
2Die Verfahren sind nach der Art des Wertermittlungsobjekts unter Berücksichtigung der im gewöhnlichen Geschäftsverkehr bestehenden Gepflogenheiten und der sonstigen Umstände des Einzelfalls, insbesondere der Eignung der zur Verfügung stehenden Daten, zu wählen; die Wahl ist zu begründen.
(2) 1In den in
Absatz 1
Satz 1 genannten Wertermittlungsverfahren
sind regelmäßig in folgender Reihenfolge zu berücksichtigen:
- 1.
-
die allgemeinen Wertverhältnisse;
- 2.
-
die besonderen objektspezifischen Grundstücksmerkmale.
(3) 1Die in Absatz 1 Satz
1 genannten Wertermittlungsverfahren gliedern sich
in folgende Verfahrensschritte:
- 1.
-
Ermittlung des vorläufigen Verfahrenswerts;
- 2.
-
Ermittlung des marktangepassten vorläufigen Verfahrenswerts;
- 3.
-
Ermittlung des Verfahrenswerts.
(4) Der Verkehrswert ist aus dem Verfahrenswert des
oder der angewendeten Wertermittlungsverfahren unter Würdigung seiner oder
ihrer Aussagefähigkeit zu ermitteln.
(1) Die Berücksichtigung der allgemeinen
Wertverhältnisse erfolgt
- 1.
-
im Vergleichswertverfahren bei Ermittlung des vorläufigen Verfahrenswerts insbesondere durch den Ansatz von Vergleichspreisen, Vergleichsfaktoren und Indexreihen,
- 2.
-
im Ertragswertverfahren bei Ermittlung des vorläufigen Verfahrenswerts insbesondere durch den Ansatz von marktüblich erzielbaren Erträgen und Liegenschaftszinssätzen und
- 3.
-
im Sachwertverfahren bei Ermittlung des marktangepassten vorläufigen Verfahrenswerts insbesondere durch den Ansatz von Sachwertfaktoren.
(2) Lassen sich die allgemeinen Wertverhältnisse bei
Verwendung der Daten nach Absatz
1 auch durch eine Anpassung nach § 9 Absatz 1 Satz
2 nicht ausreichend berücksichtigen, ist zur
Ermittlung des marktangepassten vorläufigen Verfahrenswerts eine Marktanpassung
durch marktübliche Zu- oder Abschläge erforderlich.
(1) Im Rahmen der Wertermittlung sind
Grundstücksmerkmale zu berücksichtigen, denen der Grundstücksmarkt einen
Werteinfluss beimisst.
(2) 1Allgemeine
Grundstücksmerkmale sind wertbeeinflussende Grundstücksmerkmale, die
hinsichtlich Art und Umfang auf dem jeweiligen Grundstücksmarkt regelmäßig
auftreten.
2Ihr Werteinfluss wird bei der Ermittlung des vorläufigen Verfahrenswerts berücksichtigt.
2Ihr Werteinfluss wird bei der Ermittlung des vorläufigen Verfahrenswerts berücksichtigt.
(3) 1Besondere
objektspezifische Grundstücksmerkmale sind wertbeeinflussende
Grundstücksmerkmale, die nach Art oder Umfang erheblich von dem auf dem
jeweiligen Grundstücksmarkt Üblichen oder erheblich von den zugrunde gelegten
Modellen oder Modellansätzen abweichen.
2Besondere objektspezifische Grundstücksmerkmale können insbesondere vorliegen bei
4Bei paralleler Durchführung mehrerer Wertermittlungsverfahren sind die besonderen objektspezifischen Grundstücksmerkmale, soweit möglich, in allen Verfahren identisch anzusetzen.
2Besondere objektspezifische Grundstücksmerkmale können insbesondere vorliegen bei
- 1.
-
besonderen Ertragsverhältnissen,
- 2.
-
Baumängeln und Bauschäden,
- 3.
-
baulichen Anlagen, die nicht mehr wirtschaftlich nutzbar sind (Liquidationsobjekte) und zur alsbaldigen Freilegung anstehen,
- 4.
-
Bodenverunreinigungen,
- 5.
-
Bodenschätzen sowie
- 6.
-
grundstücksbezogenen Rechten und Belastungen.
4Bei paralleler Durchführung mehrerer Wertermittlungsverfahren sind die besonderen objektspezifischen Grundstücksmerkmale, soweit möglich, in allen Verfahren identisch anzusetzen.
§ 9 Eignung und Anpassung der Daten;
ungewöhnliche oder persönliche Verhältnisse; Herkunft der
Daten anchor
(1) 1Kaufpreise sowie
weitere Daten wie insbesondere Bodenrichtwerte und sonstige für die
Wertermittlung erforderliche Daten sind zur Wertermittlung geeignet, wenn die
Daten hinsichtlich Aktualität in Bezug auf den maßgeblichen Stichtag und
hinsichtlich Repräsentativität den jeweiligen Grundstücksmarkt zutreffend
abbilden und etwaige Abweichungen in den allgemeinen Wertverhältnissen sowie
wertbeeinflussende Abweichungen der Grundstücksmerkmale des
Wertermittlungsobjekts nach Maßgabe der Sätze 2 und 3 berücksichtigt werden
können.
2Bei Abweichungen der allgemeinen Wertverhältnisse sind die Daten durch geeignete Indexreihen oder in anderer Weise an die Wertverhältnisse am Wertermittlungsstichtag anzupassen.
3Wertbeeinflussende Abweichungen der Grundstücksmerkmale des Wertermittlungsobjekts sind durch geeignete Umrechnungskoeffizienten, durch eine Anpassung mittels marktüblicher Zu- oder Abschläge oder in anderer Weise zu berücksichtigen.
4Die Kaufpreise sind um die Werteinflüsse besonderer objektspezifischer Grundstücksmerkmale zu bereinigen.
2Bei Abweichungen der allgemeinen Wertverhältnisse sind die Daten durch geeignete Indexreihen oder in anderer Weise an die Wertverhältnisse am Wertermittlungsstichtag anzupassen.
3Wertbeeinflussende Abweichungen der Grundstücksmerkmale des Wertermittlungsobjekts sind durch geeignete Umrechnungskoeffizienten, durch eine Anpassung mittels marktüblicher Zu- oder Abschläge oder in anderer Weise zu berücksichtigen.
4Die Kaufpreise sind um die Werteinflüsse besonderer objektspezifischer Grundstücksmerkmale zu bereinigen.
(2) 1Zur Wertermittlung
sind solche Kaufpreise und andere Daten wie beispielsweise Mieten
heranzuziehen, bei denen angenommen werden kann, dass sie nicht durch
ungewöhnliche oder persönliche Verhältnisse beeinflusst worden sind.
2Eine Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse kann angenommen werden, wenn die Kaufpreise und anderen Daten erheblich von den Kaufpreisen und anderen Daten in vergleichbaren Fällen abweichen.
2Eine Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse kann angenommen werden, wenn die Kaufpreise und anderen Daten erheblich von den Kaufpreisen und anderen Daten in vergleichbaren Fällen abweichen.
(3) 1Maßstab für die
Wahl der Quelle, aus der die Daten herangezogen werden, ist ihre Eignung nach
Absatz 1
Satz 1.
2Stehen keine geeigneten sonstigen für die Wertermittlung erforderlichen Daten zur Verfügung, können sie oder die entsprechenden Werteinflüsse auch sachverständig geschätzt werden; die Grundlagen der Schätzung sind zu dokumentieren.
2Stehen keine geeigneten sonstigen für die Wertermittlung erforderlichen Daten zur Verfügung, können sie oder die entsprechenden Werteinflüsse auch sachverständig geschätzt werden; die Grundlagen der Schätzung sind zu dokumentieren.
(1) 1Bei Anwendung der
sonstigen für die Wertermittlung erforderlichen Daten sind dieselben Modelle
und Modellansätze zu verwenden, die der Ermittlung dieser Daten zugrunde lagen
(Grundsatz der Modellkonformität).
2Hierzu ist die nach § 12 Absatz 6 erforderliche Modellbeschreibung zu berücksichtigen.
2Hierzu ist die nach § 12 Absatz 6 erforderliche Modellbeschreibung zu berücksichtigen.
(2) Liegen für den maßgeblichen Stichtag lediglich
solche für die Wertermittlung erforderlichen Daten vor, die nicht nach dieser
Verordnung ermittelt worden sind, ist bei Anwendung dieser Daten im Rahmen der
Wertermittlung von dieser Verordnung abzuweichen, soweit dies zur Wahrung des
Grundsatzes der Modellkonformität erforderlich ist.
(1) Künftige Änderungen des Grundstückszustands sind
zu berücksichtigen, wenn sie am Qualitätsstichtag mit hinreichender Sicherheit
aufgrund konkreter Tatsachen zu erwarten sind.
(2) Bei künftigen Änderungen des Grundstückszustands
ist die voraussichtliche Dauer bis zum Eintritt dieser Änderung (Wartezeit)
auch in Verbindung mit einer verbleibenden Unsicherheit des Eintritts dieser
Änderung (Realisierungsrisiko) angemessen zu berücksichtigen.
Teil 2
Für die Wertermittlung erforderliche Daten
Für die Wertermittlung erforderliche Daten
Abschnitt 1
Allgemeines
Allgemeines
(1) 1Zu den für die
Wertermittlung erforderlichen Daten gehören die Bodenrichtwerte und die
sonstigen für die Wertermittlung erforderlichen Daten.
2Sonstige für die Wertermittlung erforderliche Daten sind insbesondere
2Sonstige für die Wertermittlung erforderliche Daten sind insbesondere
- 1.
-
Indexreihen,
- 2.
-
Umrechnungskoeffizienten,
- 3.
-
Vergleichsfaktoren,
- 4.
-
Liegenschaftszinssätze,
- 5.
-
Sachwertfaktoren,
- 6.
-
Erbbaurechts- und Erbbaugrundstücksfaktoren sowie
- 7.
-
Erbbaurechts- und Erbbaugrundstückskoeffizienten.
(2) Die für die Wertermittlung erforderlichen Daten
werden insbesondere aus der Kaufpreissammlung auf der Grundlage einer
ausreichenden Anzahl geeigneter Kaufpreise ermittelt.
(3) 1Geeignet im Sinne
des Absatzes
2 sind Kaufpreise, die hinsichtlich der allgemeinen
Wertverhältnisse und des jeweiligen Grundstückszustands hinreichend
übereinstimmen.
2Eine hinreichende Übereinstimmung liegt vor, wenn sich etwaige Abweichungen
4Hinsichtlich einer Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse gilt § 9 Absatz 2 entsprechend.
2Eine hinreichende Übereinstimmung liegt vor, wenn sich etwaige Abweichungen
- 1.
-
bei Vorliegen einer hinreichend großen Anzahl von Kaufpreisen in ihren Auswirkungen auf die Preise ausgleichen oder
- 2.
-
in entsprechender Anwendung des § 9 Absatz 1 Satz 2 und 3 berücksichtigen lassen.
4Hinsichtlich einer Beeinflussung durch ungewöhnliche oder persönliche Verhältnisse gilt § 9 Absatz 2 entsprechend.
(4) Zur Ermittlung der sonstigen für die
Wertermittlung erforderlichen Daten sind geeignete statistische Verfahren
heranzuziehen.
(5) 1Bei Ermittlung der
sonstigen für die Wertermittlung erforderlichen Daten sind zur Festlegung der
Gesamtnutzungsdauer die Modellansätze der Anlage 1 und ist zur Ermittlung der
Restnutzungsdauer im Fall der Modernisierung von Wohngebäuden das in Anlage 2
beschriebene Modell zugrunde zu legen.
2Bei Ermittlung der Liegenschaftszinssätze sind als Bewirtschaftungskosten im Sinne des § 32 Absatz 1 Satz 2 Nummer 1 bis 3 die Modellansätze der Anlage 3 zugrunde zu legen.
3Bei Ermittlung der Sachwertfaktoren sind der Ermittlung der durchschnittlichen Herstellungskosten im Sinne des § 36 Absatz 2 die Normalherstellungskosten nach Anlage 4 zugrunde zu legen.
2Bei Ermittlung der Liegenschaftszinssätze sind als Bewirtschaftungskosten im Sinne des § 32 Absatz 1 Satz 2 Nummer 1 bis 3 die Modellansätze der Anlage 3 zugrunde zu legen.
3Bei Ermittlung der Sachwertfaktoren sind der Ermittlung der durchschnittlichen Herstellungskosten im Sinne des § 36 Absatz 2 die Normalherstellungskosten nach Anlage 4 zugrunde zu legen.
(6) Zur Sicherstellung der nach § 10 Absatz
1 gebotenen modellkonformen Anwendung der sonstigen
für die Wertermittlung erforderlichen Daten sind die zugrunde gelegten
Modellansätze, Modelle und Bezugseinheiten sowie weitere Informationen in einer
Modellbeschreibung anzugeben; hierzu gehören insbesondere
- 1.
-
die Angabe von Rahmendaten zum Beispiel zum Stichtag, auf den sich das zur Wertermittlung erforderliche Datum bezieht, zum sachlichen und räumlichen Anwendungsbereich und zur Datengrundlage,
- 2.
-
die Beschreibung der Stichprobe,
- 3.
-
die Beschreibung der Ermittlungsmethodik,
- 4.
-
die Beschreibung der verwendeten Parameter und der zugrunde gelegten Bezugseinheiten sowie
- 5.
-
sonstige Selektionsparameter.
Abschnitt 2
Bodenrichtwerte
Bodenrichtwerte
(1) Der Bodenrichtwert ist bezogen auf einen
Quadratmeter Grundstücksfläche des Bodenrichtwertgrundstücks.
(2) 1Das
Bodenrichtwertgrundstück ist ein unbebautes und fiktives Grundstück, dessen
Grundstücksmerkmale weitgehend mit den vorherrschenden grund- und
bodenbezogenen wertbeeinflussenden Grundstücksmerkmalen in der nach
§ 15 gebildeten
Bodenrichtwertzone übereinstimmen.
2Je Bodenrichtwertzone ist ein Bodenrichtwert anzugeben.
3Bodenrichtwertspannen sind nicht zulässig.
2Je Bodenrichtwertzone ist ein Bodenrichtwert anzugeben.
3Bodenrichtwertspannen sind nicht zulässig.
(1) 1Bodenrichtwerte
sind vorrangig im Vergleichswertverfahren nach den §§ 24 und 25 zu ermitteln.
2Für die Anpassung der Kaufpreise an die Grundstücksmerkmale des Bodenrichtwertgrundstücks und an den Bodenrichtwertstichtag gilt § 9 Absatz 1 Satz 2 und 3 entsprechend.
2Für die Anpassung der Kaufpreise an die Grundstücksmerkmale des Bodenrichtwertgrundstücks und an den Bodenrichtwertstichtag gilt § 9 Absatz 1 Satz 2 und 3 entsprechend.
(2) 1Für die
Bodenrichtwertermittlung in Gebieten ohne oder mit geringem Grundstücksverkehr
können Kaufpreise und Bodenrichtwerte aus vergleichbaren Gebieten oder aus
vorangegangenen Jahren herangezogen werden; Absatz 1 Satz 2 gilt
entsprechend.
2Darüber hinaus können deduktive oder andere geeignete Verfahrensweisen angewendet werden.
2Darüber hinaus können deduktive oder andere geeignete Verfahrensweisen angewendet werden.
(3) Bei der Bodenrichtwertermittlung in bebauten
Gebieten können der Zustand und die Struktur der das Gebiet prägenden Bebauung
zu berücksichtigen sein.
(4) Bodenrichtwerte enthalten keinen Wertanteil für
den Aufwuchs.
(5) 1Das oder die
angewendeten Verfahren für die Ermittlung der Bodenrichtwerte sind zu
dokumentieren.
2Einzelne Bodenrichtwerte sind nicht zu begründen.
2Einzelne Bodenrichtwerte sind nicht zu begründen.
(1) 1Eine
Bodenrichtwertzone besteht aus einem räumlich zusammenhängenden Gebiet.
2Die Bodenrichtwertzonen sind so abzugrenzen, dass lagebedingte Wertunterschiede zwischen den Grundstücken, für die der Bodenrichtwert gelten soll, und dem Bodenrichtwertgrundstück grundsätzlich nicht mehr als 30 Prozent betragen.
3Wertunterschiede, die sich aus nicht mit dem Bodenrichtwertgrundstück übereinstimmenden Grundstücksmerkmalen einzelner Grundstücke ergeben, sind bei der Abgrenzung nicht zu berücksichtigen.
2Die Bodenrichtwertzonen sind so abzugrenzen, dass lagebedingte Wertunterschiede zwischen den Grundstücken, für die der Bodenrichtwert gelten soll, und dem Bodenrichtwertgrundstück grundsätzlich nicht mehr als 30 Prozent betragen.
3Wertunterschiede, die sich aus nicht mit dem Bodenrichtwertgrundstück übereinstimmenden Grundstücksmerkmalen einzelner Grundstücke ergeben, sind bei der Abgrenzung nicht zu berücksichtigen.
(2) Einzelne Grundstücke oder Grundstücksteile mit
einer vom Bodenrichtwertgrundstück abweichenden Art der Nutzung oder Qualität,
wie zum Beispiel Grünflächen, Waldflächen, Wasserflächen, Verkehrsflächen und
Gemeinbedarfsflächen, können Bestandteil der Bodenrichtwertzone sein; der dort
angegebene Bodenrichtwert gilt nicht für diese Grundstücke.
(3) 1Bodenrichtwertzonen können sich in begründeten
Fällen deckungsgleich überlagern; dies gilt insbesondere, wenn sich aufgrund
der unregelmäßigen Verteilung von Grundstücken mit unterschiedlichen Nutzungen
oder anderen erheblichen Unterschieden in wertbeeinflussenden
Grundstücksmerkmalen keine eigenen Bodenrichtwertzonen abgrenzen lassen.
2Bei der Bildung von sich deckungsgleich überlagernden Bodenrichtwertzonen muss eine eindeutige Zuordnung der Grundstücke zu einem Bodenrichtwertgrundstück möglich sein; hierbei ist unschädlich, wenn sich einzelne Grundstücke nicht eindeutig zuordnen lassen.
3Bei Bodenrichtwerten nach § 196 Absatz 1 Satz 7 des Baugesetzbuchs können sich die Bodenrichtwertzonen auch nicht deckungsgleich überlagern.
2Bei der Bildung von sich deckungsgleich überlagernden Bodenrichtwertzonen muss eine eindeutige Zuordnung der Grundstücke zu einem Bodenrichtwertgrundstück möglich sein; hierbei ist unschädlich, wenn sich einzelne Grundstücke nicht eindeutig zuordnen lassen.
3Bei Bodenrichtwerten nach § 196 Absatz 1 Satz 7 des Baugesetzbuchs können sich die Bodenrichtwertzonen auch nicht deckungsgleich überlagern.
(4) 1Bei der Bildung
von Bodenrichtwertzonen für die Entwicklungszustände Bauerwartungsland und
Rohbauland sind Bauleitpläne sowie die Entwicklung am Grundstücksmarkt zu
berücksichtigen.
2Die Bodenrichtwertzonen sind so abzugrenzen, dass in der Bodenrichtwertzone ein überwiegend einheitlicher Entwicklungsgrad der Grundstücke gegeben ist.
2Die Bodenrichtwertzonen sind so abzugrenzen, dass in der Bodenrichtwertzone ein überwiegend einheitlicher Entwicklungsgrad der Grundstücke gegeben ist.
(1) 1Das
Bodenrichtwertgrundstück weist keine Grundstücksmerkmale auf, die nur im Rahmen
einer Einzelbegutachtung ermittelt werden können; dies betrifft insbesondere
nur für einzelne Grundstücke bestehende privatrechtliche, öffentlich-rechtliche
und tatsächliche Besonderheiten.
2Satz 1 findet keine Anwendung auf wertbeeinflussende Grundstücksmerkmale, die in der Bodenrichtwertzone vorherrschend sind.
2Satz 1 findet keine Anwendung auf wertbeeinflussende Grundstücksmerkmale, die in der Bodenrichtwertzone vorherrschend sind.
(2) 1Von den
wertbeeinflussenden Grundstücksmerkmalen des Bodenrichtwertgrundstücks sind der
Entwicklungszustand und die Art der Nutzung darzustellen.
2Weitere Grundstücksmerkmale sind darzustellen, wenn sie wertbeeinflussend sind; hierzu können insbesondere gehören
2Weitere Grundstücksmerkmale sind darzustellen, wenn sie wertbeeinflussend sind; hierzu können insbesondere gehören
- 1.
-
das Maß der baulichen Nutzung nach § 5 Absatz 1,
- 2.
-
die Bauweise oder die Gebäudestellung zur Nachbarbebauung,
- 3.
-
die Grundstücksgröße,
- 4.
-
die Grundstückstiefe und
- 5.
-
die Bodengüte als Acker- oder Grünlandzahl.
(3) Die wertbeeinflussenden Grundstücksmerkmale des
Bodenrichtwertgrundstücks sind nach Anlage 5 zu spezifizieren.
(4) 1Wird beim Maß der
baulichen Nutzung auf das Verhältnis der Flächen der Geschosse zur
Grundstücksfläche abgestellt und ist hierbei nach § 5 Absatz 1 Satz
2 ein gegenüber den planungsrechtlichen
Zulässigkeitsvorschriften abweichend bestimmtes Maß wertbeeinflussend, so sind
zur Ermittlung dieses Maßes die Flächen aller oberirdischen Geschosse mit
Ausnahme von nicht ausbaufähigen Dachgeschossen nach den jeweiligen Außenmaßen
zu berücksichtigen.
2Geschosse gelten in Abgrenzung zu Kellergeschossen als oberirdische Geschosse, soweit ihre Deckenoberkanten im Mittel mehr als 1,40 Meter über die Geländeoberfläche hinausragen; § 20 Absatz 1 der Baunutzungsverordnung findet keine Anwendung.
3Ausgebaute oder ausbaufähige Dachgeschosse sind mit 75 Prozent ihrer Fläche zu berücksichtigen.
4Staffelgeschosse werden in vollem Umfang berücksichtigt.
5Hohlräume zwischen der obersten Decke und der Bedachung, in denen Aufenthaltsräume nicht möglich sind, sind keine Geschosse.
6Das nach Satz 1 bis 5 ermittelte Verhältnis der Flächen der oberirdischen Geschosse zur Grundstücksfläche ist die wertrelevante Geschossflächenzahl (WGFZ).
2Geschosse gelten in Abgrenzung zu Kellergeschossen als oberirdische Geschosse, soweit ihre Deckenoberkanten im Mittel mehr als 1,40 Meter über die Geländeoberfläche hinausragen; § 20 Absatz 1 der Baunutzungsverordnung findet keine Anwendung.
3Ausgebaute oder ausbaufähige Dachgeschosse sind mit 75 Prozent ihrer Fläche zu berücksichtigen.
4Staffelgeschosse werden in vollem Umfang berücksichtigt.
5Hohlräume zwischen der obersten Decke und der Bedachung, in denen Aufenthaltsräume nicht möglich sind, sind keine Geschosse.
6Das nach Satz 1 bis 5 ermittelte Verhältnis der Flächen der oberirdischen Geschosse zur Grundstücksfläche ist die wertrelevante Geschossflächenzahl (WGFZ).
(5) 1Bodenrichtwerte
für baureifes Land sind vorbehaltlich des Satzes 2 für beitragsfreie Grundstücke
zu ermitteln.
2Aufgrund örtlicher Gegebenheiten können vorübergehend Bodenrichtwerte für Grundstücke ermittelt werden, für die noch Beiträge zu entrichten oder zu erwarten sind.
2Aufgrund örtlicher Gegebenheiten können vorübergehend Bodenrichtwerte für Grundstücke ermittelt werden, für die noch Beiträge zu entrichten oder zu erwarten sind.
Die Bodenrichtwerte sind in automatisierter Form auf
der Grundlage der amtlichen Geobasisdaten zu führen.
Abschnitt 3
Sonstige für die Wertermittlung erforderliche Daten
Sonstige für die Wertermittlung erforderliche Daten
(1) Indexreihen dienen der Berücksichtigung von im
Zeitverlauf eintretenden Änderungen der allgemeinen
Wertverhältnisse.
(2) 1Indexreihen
bestehen aus Indexzahlen, die sich aus dem durchschnittlichen Verhältnis der
Preise eines Erhebungszeitraums zu den Preisen eines Basiszeitraums mit der
Indexzahl 100 ergeben.
2Die Indexzahlen können auch auf bestimmte Zeitpunkte innerhalb des Erhebungs- und Basiszeitraums bezogen werden.
2Die Indexzahlen können auch auf bestimmte Zeitpunkte innerhalb des Erhebungs- und Basiszeitraums bezogen werden.
(3) Die Indexzahlen werden aus geeigneten Kaufpreisen
für Grundstücke bestimmter räumlicher und sachlicher Teilmärkte
ermittelt.
(1) Umrechnungskoeffizienten dienen der
Berücksichtigung von Wertunterschieden ansonsten gleichartiger Grundstücke, die
sich aus Abweichungen einzelner Grundstücksmerkmale, insbesondere aus dem
unterschiedlichen Maß der baulichen Nutzung oder der Grundstücksgröße und
-tiefe, ergeben.
(2) Umrechnungskoeffizienten geben das Verhältnis des
Werts eines Grundstücks mit einer bestimmten Ausprägung eines
Grundstücksmerkmals zu dem Wert eines Grundstücks mit einer bestimmten
Basisausprägung dieses Grundstücksmerkmals (Normgrundstück) an.
(3) Die Umrechnungskoeffizienten werden aus geeigneten
Kaufpreisen für solche Grundstücke abgeleitet, die sich abgesehen von solchen
Abweichungen, die durch Anpassung der Kaufpreise nach § 9 Absatz 1 Satz 2 und 3
berücksichtigt werden, im Wesentlichen nur in dem Grundstücksmerkmal
unterscheiden, für das die Umrechnungskoeffizienten abgeleitet
werden.
(1) Vergleichsfaktoren dienen der Ermittlung von
Vergleichswerten insbesondere für bebaute Grundstücke.
(2) Vergleichsfaktoren sind durchschnittliche, auf
eine geeignete Bezugseinheit bezogene Werte für Grundstücke mit bestimmten
wertbeeinflussenden Grundstücksmerkmalen (Normobjekte).
(3) Vergleichsfaktoren werden ermittelt auf der
Grundlage von
- 1.
-
geeigneten Kaufpreisen und
- 2.
-
der diesen Kaufpreisen entsprechenden Flächen- oder Raumeinheit (Gebäudefaktoren), den diesen Kaufpreisen entsprechenden marktüblich erzielbaren jährlichen Erträgen (Ertragsfaktoren) oder einer sonstigen geeigneten Bezugseinheit.
(1) Liegenschaftszinssätze und Sachwertfaktoren dienen
der Berücksichtigung der allgemeinen Wertverhältnisse auf dem jeweiligen
Grundstücksmarkt, soweit diese nicht auf andere Weise zu berücksichtigen
sind.
(2) 1Liegenschaftszinssätze sind
Kapitalisierungszinssätze, mit denen Verkehrswerte von Grundstücken je nach
Grundstücksart im Durchschnitt marktüblich verzinst werden.
2Liegenschaftszinssätze werden nach den Grundsätzen des Ertragswertverfahrens nach den §§ 27 bis 34 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden Reinerträgen ermittelt.
2Liegenschaftszinssätze werden nach den Grundsätzen des Ertragswertverfahrens nach den §§ 27 bis 34 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden Reinerträgen ermittelt.
(3) 1Sachwertfaktoren
geben das Verhältnis des vorläufigen marktangepassten Sachwerts zum vorläufigen
Sachwert an.
2Die Sachwertfaktoren werden nach den Grundsätzen des Sachwertverfahrens nach den §§ 35 bis 38 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden vorläufigen Sachwerten ermittelt.
2Die Sachwertfaktoren werden nach den Grundsätzen des Sachwertverfahrens nach den §§ 35 bis 38 auf der Grundlage von geeigneten Kaufpreisen und den ihnen entsprechenden vorläufigen Sachwerten ermittelt.
(1) Erbbaurechts- und Erbbaugrundstücksfaktoren dienen
im Wesentlichen der Berücksichtigung der dem Erbbaurecht allgemein
beizumessenden Werteinflüsse, soweit sie nicht bereits im finanzmathematischen
Wert berücksichtigt sind.
(2) 1Erbbaurechtsfaktoren geben das Verhältnis des
vorläufigen Vergleichswerts des Erbbaurechts zum finanzmathematischen Wert des
Erbbaurechts an.
2Erbbaugrundstücksfaktoren geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum finanzmathematischen Wert des Erbbaugrundstücks an.
2Erbbaugrundstücksfaktoren geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum finanzmathematischen Wert des Erbbaugrundstücks an.
(3) Die Erbbaurechtsfaktoren und
Erbbaugrundstücksfaktoren werden nach den Grundsätzen der §§ 50 und 52 auf der Grundlage von geeigneten Kaufpreisen
und den diesen Kaufpreisen entsprechenden finanzmathematischen Werten
ermittelt.
(1) Erbbaurechts- und Erbbaugrundstückskoeffizienten
dienen im Wesentlichen der Berücksichtigung der dem Erbbaurecht allgemein
beizumessenden Werteinflüsse.
(2) 1Die
Erbbaurechtskoeffizienten geben das Verhältnis des vorläufigen Vergleichswerts
des Erbbaurechts zum Wert des fiktiven Volleigentums im Sinne des § 49 Absatz 1 Satz
2 an.
2Die Erbbaugrundstückskoeffizienten geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum Bodenwert des fiktiv unbelasteten Grundstücks im Sinne des § 47 Absatz 1 Satz 1 Nummer 2 an.
2Die Erbbaugrundstückskoeffizienten geben das Verhältnis des vorläufigen Vergleichswerts des Erbbaugrundstücks zum Bodenwert des fiktiv unbelasteten Grundstücks im Sinne des § 47 Absatz 1 Satz 1 Nummer 2 an.
(3) 1Die
Erbbaurechtskoeffizienten werden auf der Grundlage von geeigneten Kaufpreisen
und den diesen Kaufpreisen entsprechenden Werten des fiktiven Volleigentums
ermittelt.
2Die Erbbaugrundstückskoeffizienten werden auf der Grundlage von geeigneten Kaufpreisen und den diesen Kaufpreisen entsprechenden Bodenwerten der fiktiv unbelasteten Grundstücke ermittelt.
2Die Erbbaugrundstückskoeffizienten werden auf der Grundlage von geeigneten Kaufpreisen und den diesen Kaufpreisen entsprechenden Bodenwerten der fiktiv unbelasteten Grundstücke ermittelt.
Teil 3
Besondere Grundsätze zu den einzelnen Wertermittlungsverfahren
Besondere Grundsätze zu den einzelnen Wertermittlungsverfahren
Abschnitt 1
Vergleichswertverfahren
Vergleichswertverfahren
(1) 1Im
Vergleichswertverfahren wird der Vergleichswert aus einer ausreichenden Anzahl
von Vergleichspreisen im Sinne des § 25 ermittelt.
2Neben oder anstelle von Vergleichspreisen können insbesondere bei bebauten Grundstücken ein objektspezifisch angepasster Vergleichsfaktor im Sinne des § 26 Absatz 1 und bei der Bodenwertermittlung ein objektspezifisch angepasster Bodenrichtwert im Sinne des § 26 Absatz 2 herangezogen werden.
2Neben oder anstelle von Vergleichspreisen können insbesondere bei bebauten Grundstücken ein objektspezifisch angepasster Vergleichsfaktor im Sinne des § 26 Absatz 1 und bei der Bodenwertermittlung ein objektspezifisch angepasster Bodenrichtwert im Sinne des § 26 Absatz 2 herangezogen werden.
(2) Der vorläufige Vergleichswert kann ermittelt
werden
- 1.
-
auf Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen oder
- 2.
-
durch Multiplikation eines objektspezifisch angepassten Vergleichsfaktors oder eines objektspezifisch angepassten Bodenrichtwerts mit der entsprechenden Bezugsgröße des Wertermittlungsobjekts.
(3) Der marktangepasste vorläufige Vergleichswert
entspricht nach Maßgabe des §
7 dem vorläufigen Vergleichswert.
(4) Der Vergleichswert ergibt sich aus dem
marktangepassten vorläufigen Vergleichswert und der Berücksichtigung
vorhandener besonderer objektspezifischer Grundstücksmerkmale des
Wertermittlungsobjekts.
1Zur Ermittlung von
Vergleichspreisen sind Kaufpreise solcher Grundstücke (Vergleichsgrundstücke)
heranzuziehen, die mit dem zu bewertenden Grundstück hinreichend
übereinstimmende Grundstücksmerkmale aufweisen und die zu Zeitpunkten verkauft
worden sind (Vertragszeitpunkte), die in hinreichender zeitlicher Nähe zum
Wertermittlungsstichtag stehen.
2Die Kaufpreise sind auf ihre Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
2Die Kaufpreise sind auf ihre Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
§ 26 Objektspezifisch angepasster
Vergleichsfaktor; objektspezifisch angepasster
Bodenrichtwert anchor
(1) Zur Ermittlung des objektspezifisch angepassten
Vergleichsfaktors ist der nach § 20 ermittelte Vergleichsfaktor auf seine
Eignung im Sinne des § 9
Absatz 1 Satz 1 zu prüfen und
bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1
Satz 2 und
3 an die Gegebenheiten
des Wertermittlungsobjekts anzupassen.
(2) Zur Ermittlung des objektspezifisch angepassten
Bodenrichtwerts sind die nach den §§ 13 bis 16 ermittelten Bodenrichtwerte auf ihre Eignung
im Sinne des § 9
Absatz 1 Satz 1 zu prüfen und
bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1
Satz 2 und
3 an die Gegebenheiten
des Wertermittlungsobjekts anzupassen.
Abschnitt 2
Ertragswertverfahren
Ertragswertverfahren
Unterabschnitt 1
Allgemeines
Allgemeines
(1) 1Im
Ertragswertverfahren wird der Ertragswert auf der Grundlage marktüblich
erzielbarer Erträge ermittelt.
2Soweit die Ertragsverhältnisse mit hinreichender Sicherheit aufgrund konkreter Tatsachen wesentlichen Veränderungen unterliegen oder wesentlich von den marktüblich erzielbaren Erträgen abweichen, kann der Ertragswert auf der Grundlage periodisch unterschiedlicher Erträge ermittelt werden.
2Soweit die Ertragsverhältnisse mit hinreichender Sicherheit aufgrund konkreter Tatsachen wesentlichen Veränderungen unterliegen oder wesentlich von den marktüblich erzielbaren Erträgen abweichen, kann der Ertragswert auf der Grundlage periodisch unterschiedlicher Erträge ermittelt werden.
(2) Der vorläufige Ertragswert wird auf der Grundlage
des nach den §§
40 bis 43 zu ermittelnden Bodenwerts und des
Reinertrags im Sinne des § 31 Absatz
1, der Restnutzungsdauer im Sinne des § 4 Absatz 3 und
des objektspezifisch angepassten Liegenschaftszinssatzes im Sinne des
§ 33 ermittelt.
(3) Der marktangepasste vorläufige Ertragswert
entspricht nach Maßgabe des § 7 dem vorläufigen
Ertragswert.
(4) Der Ertragswert ergibt sich aus dem
marktangepassten vorläufigen Ertragswert und der Berücksichtigung vorhandener
besonderer objektspezifischer Grundstücksmerkmale des
Wertermittlungsobjekts.
(5) 1Für die Ermittlung
des Ertragswerts stehen folgende Verfahrensvarianten zur Verfügung:
- 1.
-
das allgemeine Ertragswertverfahren;
- 2.
-
das vereinfachte Ertragswertverfahren;
- 3.
-
das periodische Ertragswertverfahren.
Unterabschnitt 2
Verfahrensvarianten
Verfahrensvarianten
1Im allgemeinen
Ertragswertverfahren wird der vorläufige Ertragswert ermittelt durch Bildung
der Summe aus
3Die Kapitalisierungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
- 1.
-
dem kapitalisierten jährlichen Reinertragsanteil der baulichen Anlagen zum Wertermittlungsstichtag, der unter Abzug des Bodenwertverzinsungsbetrags ermittelt wurde (vorläufiger Ertragswert der baulichen Anlagen), und
- 2.
-
dem Bodenwert.
3Die Kapitalisierungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
1Im vereinfachten
Ertragswertverfahren wird der vorläufige Ertragswert ermittelt durch Bildung
der Summe aus
3Die Kapitalisierungs- oder Abzinsungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
- 1.
-
dem kapitalisierten jährlichen Reinertrag zum Wertermittlungsstichtag (Barwert des Reinertrags) und
- 2.
-
dem über die Restnutzungsdauer der baulichen Anlagen abgezinsten Bodenwert.
3Die Kapitalisierungs- oder Abzinsungsdauer entspricht der Restnutzungsdauer der baulichen Anlagen.
(1) Im periodischen Ertragswertverfahren kann der
vorläufige Ertragswert ermittelt werden durch Bildung der Summe aus
- 1.
-
den zu addierenden und auf den Wertermittlungsstichtag abgezinsten, aus gesicherten Daten abgeleiteten Reinerträgen der Perioden innerhalb des Betrachtungszeitraums und
- 2.
-
dem über den Betrachtungszeitraum auf den Wertermittlungsstichtag abgezinsten Restwert des Grundstücks.
(2) 1Der
Betrachtungszeitraum, für den die periodisch unterschiedlichen Erträge
ermittelt werden, ist so zu wählen, dass die Höhe der im Betrachtungszeitraum
anfallenden Erträge mit hinreichender Sicherheit ermittelt werden kann; hierbei
sollen zehn Jahre nicht überschritten werden.
2Der Abzinsung ist in der Regel der objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
2Der Abzinsung ist in der Regel der objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
(3) 1Der Restwert des
Grundstücks kann ermittelt werden durch Bildung der Summe aus
3Die Kapitalisierung des Reinertrags der Restperiode erfolgt über die Dauer der Restperiode.
4Der Kapitalisierung und der Abzinsung ist jeweils derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
- 1.
-
dem Barwert des Reinertrags der Restperiode und
- 2.
-
dem über die Restperiode abgezinsten Bodenwert.
3Die Kapitalisierung des Reinertrags der Restperiode erfolgt über die Dauer der Restperiode.
4Der Kapitalisierung und der Abzinsung ist jeweils derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde zu legen.
Unterabschnitt 3
Ermittlung des Ertragswerts
Ermittlung des Ertragswerts
(1) Der jährliche Reinertrag ergibt sich aus dem
jährlichen Rohertrag abzüglich der Bewirtschaftungskosten.
(2) 1Der Rohertrag
ergibt sich aus den bei ordnungsgemäßer Bewirtschaftung und zulässiger Nutzung
marktüblich erzielbaren Erträgen; hierbei sind die tatsächlichen Erträge
zugrunde zu legen, wenn sie marktüblich erzielbar sind.
2Bei Anwendung des periodischen Ertragswertverfahrens ergibt sich der Rohertrag insbesondere aus den vertraglichen Vereinbarungen.
2Bei Anwendung des periodischen Ertragswertverfahrens ergibt sich der Rohertrag insbesondere aus den vertraglichen Vereinbarungen.
(1) 1Bewirtschaftungskosten sind die für eine
ordnungsgemäße Bewirtschaftung und zulässige Nutzung entstehenden regelmäßigen
Aufwendungen, die nicht durch Umlagen oder sonstige Kostenübernahmen gedeckt
sind.
2Zu den Bewirtschaftungskosten gehören
2Zu den Bewirtschaftungskosten gehören
- 1.
-
die Verwaltungskosten,
- 2.
-
die Instandhaltungskosten,
- 3.
-
das Mietausfallwagnis und
- 4.
-
die Betriebskosten im Sinne des § 556 Absatz 1 Satz 2 des Bürgerlichen Gesetzbuchs.
(2) Verwaltungskosten umfassen insbesondere die Kosten
der zur Verwaltung des Grundstücks erforderlichen Arbeitskräfte und
Einrichtungen, die Kosten der Aufsicht und die Kosten der Geschäftsführung
sowie den Gegenwert der von Eigentümerseite persönlich geleisteten
Verwaltungsarbeit.
(3) Instandhaltungskosten umfassen die Kosten, die im
langjährigen Mittel infolge Abnutzung oder Alterung zur Erhaltung des der
Wertermittlung zugrunde gelegten Ertragsniveaus der baulichen Anlagen während
ihrer Restnutzungsdauer marktüblich aufgewendet werden müssten.
(4) Das Mietausfallwagnis umfasst
- 1.
-
das Risiko einer Ertragsminderung, die durch uneinbringliche Zahlungsrückstände von Mieten, Pachten und sonstigen Einnahmen oder durch vorübergehenden Leerstand von Grundstücken oder Grundstücksteilen entstehen, die zur Vermietung, Verpachtung oder sonstigen Nutzung bestimmt sind,
- 2.
-
das Risiko von bei uneinbringlichen Zahlungsrückständen oder bei vorübergehendem Leerstand anfallenden, vom Eigentümer zusätzlich zu tragenden Bewirtschaftungskosten sowie
- 3.
-
das Risiko von uneinbringlichen Kosten einer Rechtsverfolgung auf Zahlung, auf Aufhebung eines Mietverhältnisses oder auf Räumung.
Zur Ermittlung des objektspezifisch angepassten
Liegenschaftszinssatzes ist der nach § 21 Absatz 2 ermittelte
Liegenschaftszinssatz auf seine Eignung im Sinne des § 9 Absatz 1 Satz
1 zu prüfen und bei etwaigen Abweichungen
nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die
Gegebenheiten des Wertermittlungsobjekts anzupassen.
(1) Der Kapitalisierung und der Abzinsung sind
Barwertfaktoren auf der Grundlage der Restnutzungsdauer und des
objektspezifisch angepassten Liegenschaftszinssatzes zugrunde zu
legen.
(2) 1Der jährlich
nachschüssige Rentenbarwertfaktor für die Kapitalisierung
(Kapitalisierungsfaktor) ist nach der folgenden Formel zu ermitteln:
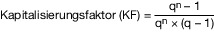 |
 |
 |
| LZ | = Liegenschaftszinssatz |
| p | = Zinsfuß |
| n | = Restnutzungsdauer |
(3) 1Der Barwertfaktor
für die Abzinsung (Abzinsungsfaktor) ist nach der folgenden Formel zu
ermitteln:
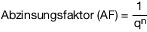 |
 |
 |
| LZ | = Liegenschaftszinssatz |
| p | = Zinsfuß |
| n | = Restnutzungsdauer |
Abschnitt 3
Sachwertverfahren
Sachwertverfahren
(1) Im Sachwertverfahren wird der Sachwert des
Grundstücks aus den vorläufigen Sachwerten der nutzbaren baulichen und
sonstigen Anlagen sowie aus dem Bodenwert ermittelt.
(2) Der vorläufige Sachwert des Grundstücks ergibt
sich durch Bildung der Summe aus
- 1.
-
dem vorläufigen Sachwert der baulichen Anlagen im Sinne des § 36,
- 2.
-
dem vorläufigen Sachwert der baulichen Außenanlagen und sonstigen Anlagen im Sinne des § 37 und
- 3.
-
dem nach den §§ 40 bis 43 zu ermittelnden Bodenwert.
(3) 1Der
marktangepasste vorläufige Sachwert des Grundstücks ergibt sich durch
Multiplikation des vorläufigen Sachwerts mit einem objektspezifisch angepassten
Sachwertfaktor im Sinne des § 39.
2Nach Maßgabe des § 7 Absatz 2 kann zusätzlich eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich sein.
2Nach Maßgabe des § 7 Absatz 2 kann zusätzlich eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich sein.
(4) Der Sachwert des Grundstücks ergibt sich aus dem
marktangepassten vorläufigen Sachwert und der Berücksichtigung vorhandener
besonderer objektspezifischer Grundstücksmerkmale des
Wertermittlungsobjekts.
(1) Zur Ermittlung des vorläufigen Sachwerts der
baulichen Anlagen, ohne bauliche Außenanlagen, sind die durchschnittlichen
Herstellungskosten mit dem Regionalfaktor und dem Alterswertminderungsfaktor zu
multiplizieren.
(2) 1Die
durchschnittlichen Herstellungskosten der baulichen Anlagen stehen für die
aufzuwendenden Kosten, die sich unter Beachtung wirtschaftlicher Gesichtspunkte
für die Errichtung eines dem Wertermittlungsobjekt nach Art und Standard
vergleichbaren Neubaus am Wertermittlungsstichtag unter Zugrundelegung
zeitgemäßer, wirtschaftlicher Bauweisen ergeben würden.
2Der Ermittlung der durchschnittlichen Herstellungskosten sind in der Regel modellhafte Kostenkennwerte zugrunde zu legen, die auf eine Flächen-, Raum- oder sonstige Bezugseinheit bezogen sind (Normalherstellungskosten), und mit der Anzahl der entsprechenden Bezugseinheiten der baulichen Anlage zu multiplizieren.
3Von den Normalherstellungskosten nicht erfasste werthaltige einzelne Bauteile sind durch marktübliche Zuschläge bei den durchschnittlichen Herstellungskosten zu berücksichtigen.
4Zur Umrechnung auf den Wertermittlungsstichtag ist der für den Wertermittlungsstichtag aktuelle und für die jeweilige Art der baulichen Anlage zutreffende Preisindex für die Bauwirtschaft des Statistischen Bundesamtes (Baupreisindex) zu verwenden.
5Ausnahmsweise können die durchschnittlichen Herstellungskosten der baulichen Anlagen nach den durchschnittlichen Kosten einzelner Bauleistungen ermittelt werden.
2Der Ermittlung der durchschnittlichen Herstellungskosten sind in der Regel modellhafte Kostenkennwerte zugrunde zu legen, die auf eine Flächen-, Raum- oder sonstige Bezugseinheit bezogen sind (Normalherstellungskosten), und mit der Anzahl der entsprechenden Bezugseinheiten der baulichen Anlage zu multiplizieren.
3Von den Normalherstellungskosten nicht erfasste werthaltige einzelne Bauteile sind durch marktübliche Zuschläge bei den durchschnittlichen Herstellungskosten zu berücksichtigen.
4Zur Umrechnung auf den Wertermittlungsstichtag ist der für den Wertermittlungsstichtag aktuelle und für die jeweilige Art der baulichen Anlage zutreffende Preisindex für die Bauwirtschaft des Statistischen Bundesamtes (Baupreisindex) zu verwenden.
5Ausnahmsweise können die durchschnittlichen Herstellungskosten der baulichen Anlagen nach den durchschnittlichen Kosten einzelner Bauleistungen ermittelt werden.
(3) Der Regionalfaktor ist ein vom örtlich zuständigen
Gutachterausschuss festgelegter Modellparameter zur Anpassung der
durchschnittlichen Herstellungskosten an die Verhältnisse am örtlichen
Grundstücksmarkt.
1Der vorläufige Sachwert
der für die jeweilige Gebäudeart üblichen baulichen Außenanlagen und sonstigen
Anlagen ist gesondert zu ermitteln, soweit die Anlagen wertbeeinflussend sind
und nicht bereits anderweitig erfasst wurden.
2Der vorläufige Sachwert kann entsprechend § 36 nach den durchschnittlichen Herstellungskosten, nach Erfahrungssätzen oder hilfsweise durch sachverständige Schätzung ermittelt werden.
3Werden durchschnittliche Herstellungskosten zugrunde gelegt, richtet sich die bei Ermittlung der Alterswertminderung anzusetzende Restnutzungsdauer in der Regel nach der Restnutzungsdauer der baulichen Anlage.
2Der vorläufige Sachwert kann entsprechend § 36 nach den durchschnittlichen Herstellungskosten, nach Erfahrungssätzen oder hilfsweise durch sachverständige Schätzung ermittelt werden.
3Werden durchschnittliche Herstellungskosten zugrunde gelegt, richtet sich die bei Ermittlung der Alterswertminderung anzusetzende Restnutzungsdauer in der Regel nach der Restnutzungsdauer der baulichen Anlage.
Der Alterswertminderungsfaktor entspricht dem
Verhältnis der Restnutzungsdauer zur Gesamtnutzungsdauer.
Zur Ermittlung des objektspezifisch angepassten
Sachwertfaktors ist der nach § 21
Absatz 3 ermittelte Sachwertfaktor auf seine
Eignung im Sinne des § 9
Absatz 1 Satz 1 zu prüfen und
bei etwaigen Abweichungen nach § 9 Absatz 1
Satz 2 und
3 an die Gegebenheiten
des Wertermittlungsobjekts anzupassen.
Teil 4
Bodenwertermittlung; grundstücksbezogene Rechte und Belastungen
Bodenwertermittlung; grundstücksbezogene Rechte und Belastungen
Abschnitt 1
Bodenwertermittlung
Bodenwertermittlung
(1) Der Bodenwert ist vorbehaltlich des Absatzes 5 ohne
Berücksichtigung der vorhandenen baulichen Anlagen auf dem Grundstück vorrangig
im Vergleichswertverfahren nach den §§ 24 bis 26 zu ermitteln.
(2) Neben oder anstelle von Vergleichspreisen kann
nach Maßgabe des § 26
Absatz 2 ein objektspezifisch angepasster
Bodenrichtwert verwendet werden.
(3) 1Steht keine
ausreichende Anzahl von Vergleichspreisen oder steht kein geeigneter
Bodenrichtwert zur Verfügung, kann der Bodenwert deduktiv oder in anderer
geeigneter Weise ermittelt werden.
2Werden hierbei die allgemeinen Wertverhältnisse nicht ausreichend berücksichtigt, ist eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich.
2Werden hierbei die allgemeinen Wertverhältnisse nicht ausreichend berücksichtigt, ist eine Marktanpassung durch marktübliche Zu- oder Abschläge erforderlich.
(4) 1Bei der Ermittlung
der sanierungs- oder entwicklungsbedingten Bodenwerterhöhung zur Bemessung von
Ausgleichsbeträgen nach § 154 Absatz 1 oder § 166 Absatz 3 Satz
4 des Baugesetzbuchs sind die Anfangs- und
Endwerte bezogen auf denselben Wertermittlungsstichtag zu ermitteln.
2Der jeweilige Grundstückszustand ist nach Maßgabe des § 154 Absatz 2 des Baugesetzbuchs zu ermitteln.
2Der jeweilige Grundstückszustand ist nach Maßgabe des § 154 Absatz 2 des Baugesetzbuchs zu ermitteln.
(5) 1Die tatsächliche
bauliche Nutzung kann insbesondere in folgenden Fällen den Bodenwert
beeinflussen:
- 1.
-
wenn dies dem gewöhnlichen Geschäftsverkehr entspricht, ist ein erhebliches Abweichen der tatsächlichen von der nach § 5 Absatz 1 maßgeblichen Nutzung bei der Ermittlung des Bodenwerts bebauter Grundstücke zu berücksichtigen;
- 2.
-
wenn bauliche Anlagen auf einem Grundstück im Außenbereich rechtlich und wirtschaftlich weiterhin nutzbar sind, ist dieser Umstand bei der Ermittlung des Bodenwerts in der Regel werterhöhend zu berücksichtigen;
- 3.
-
wenn bei einem Grundstück mit einem Liquidationsobjekt im Sinne des § 8 Absatz 3 Satz 2 Nummer 3 mit keiner alsbaldigen Freilegung zu rechnen ist, gilt § 43.
Bei einer erheblichen Überschreitung der marktüblichen
Grundstücksgröße kommt eine getrennte Ermittlung des Werts der über die
marktübliche Grundstücksgröße hinausgehenden selbstständig nutzbaren oder
sonstigen Teilfläche in Betracht; der Wert der Teilfläche ist in der Regel als
besonderes objektspezifisches Grundstücksmerkmal zu
berücksichtigen.
Der Bodenwert von Bauerwartungs- oder Rohbauland kann
in Anwendung des § 40 Absatz
3 ausgehend vom Bodenwert für entsprechend
genutztes oder nutzbares baureifes Land deduktiv durch angemessene
Berücksichtigung der auf dem örtlichen Grundstücksmarkt marktüblichen Kosten
der Baureifmachung und unter Berücksichtigung der Wartezeit in Verbindung mit
einem Realisierungsrisiko nach Maßgabe des § 11 Absatz 2 oder in
sonstiger geeigneter Weise ermittelt werden.
(1) Ist bei einem Grundstück mit einem
Liquidationsobjekt im Sinne des § 8 Absatz 3 Satz 2 Nummer
3 insbesondere aus rechtlichen
Gründen mit der Freilegung erst zu einem späteren Zeitpunkt zu rechnen
(aufgeschobene Freilegung) oder ist langfristig nicht mit einer Freilegung zu
rechnen, so ist bei der Bodenwertermittlung von dem sich unter Berücksichtigung
der tatsächlichen Nutzung ergebenden Bodenwert (nutzungsabhängiger Bodenwert)
auszugehen, soweit dies marktüblich ist.
(2) 1Im Fall einer
aufgeschobenen Freilegung ist der Wertvorteil, der sich aus der künftigen
Nutzbarkeit ergibt, bei der Wertermittlung als besonderes objektspezifisches
Grundstücksmerkmal zu berücksichtigen, soweit dies marktüblich ist.
2Der Wertvorteil ergibt sich aus der abgezinsten Differenz zwischen dem Bodenwert, den das Grundstück ohne das Liquidationsobjekt haben würde, und dem nutzungsabhängigen Bodenwert.
3Die Freilegungskosten sind über den Zeitraum bis zur Freilegung abzuzinsen und als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen, soweit dies marktüblich ist.
2Der Wertvorteil ergibt sich aus der abgezinsten Differenz zwischen dem Bodenwert, den das Grundstück ohne das Liquidationsobjekt haben würde, und dem nutzungsabhängigen Bodenwert.
3Die Freilegungskosten sind über den Zeitraum bis zur Freilegung abzuzinsen und als besonderes objektspezifisches Grundstücksmerkmal zu berücksichtigen, soweit dies marktüblich ist.
1Gemeinbedarfsflächen
sind Flächen, für die eine öffentlichen Zweckbindung besteht.
2Bei Ermittlung des Werts ist danach zu differenzieren, ob es sich um Gemeinbedarfsflächen handelt, die
2Bei Ermittlung des Werts ist danach zu differenzieren, ob es sich um Gemeinbedarfsflächen handelt, die
- 1.
-
weiterhin für denselben öffentlichen Zweck genutzt werden oder die unter der Änderung der öffentlichen Zweckbindung einem anderen Gemeinbedarf zugeführt werden sollen (bleibende Gemeinbedarfsflächen),
- 2.
-
ihre öffentliche Zweckbindung verlieren (abgehende Gemeinbedarfsflächen) oder
- 3.
-
bislang keiner öffentlichen Zweckbestimmung unterlagen und erst für Gemeinbedarfszwecke zu beschaffen sind (künftige Gemeinbedarfsflächen).
1Der Verkehrswert von
Wasserflächen hängt in erster Linie von der rechtlich zulässigen
Nutzungsmöglichkeit ab.
2Dabei kann insbesondere eine Abhängigkeit von dem Verkehrswert einer mit der Wasserfläche in unmittelbarem wirtschaftlichen Zusammenhang stehenden Landfläche bestehen oder eine ertragsorientierte Nutzung der Wasserfläche maßgeblich sein.
2Dabei kann insbesondere eine Abhängigkeit von dem Verkehrswert einer mit der Wasserfläche in unmittelbarem wirtschaftlichen Zusammenhang stehenden Landfläche bestehen oder eine ertragsorientierte Nutzung der Wasserfläche maßgeblich sein.
Abschnitt 2
Grundstücksbezogene Rechte und Belastungen
Grundstücksbezogene Rechte und Belastungen
Unterabschnitt 1
Allgemeines
Allgemeines
(1) Grundstücksbezogene Rechte und Belastungen können
den Wert des begünstigten und den Wert des belasteten Grundstücks beeinflussen
sowie Gegenstand einer eigenständigen Wertermittlung sein.
(2) Als grundstücksbezogene Rechte und Belastungen
kommen insbesondere in Betracht
- 1.
-
grundstücksgleiche Rechte,
- 2.
-
weitere beschränkte dingliche Rechte,
- 3.
-
Baulasten,
- 4.
-
grundstücksbezogene gesetzliche Beschränkungen des Eigentums sowie
- 5.
-
miet-, pacht- und wohnungsrechtliche Bindungen.
(1) 1Der Wert des
begünstigten oder des belasteten Grundstücks kann ermittelt werden
- 1.
-
aus Vergleichspreisen oder
- 2.
-
ausgehend vom Wert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks.
(2) In den Fällen nach Absatz 1 Satz 1 Nummer
2 kann der Wert des begünstigten oder des
belasteten Grundstücks ermittelt werden
- 1.
-
durch den Ansatz von Umrechnungskoeffizienten oder
- 2.
-
durch Berücksichtigung des Werteinflusses des Rechts oder der Belastung.
(3) Der Werteinfluss im Sinne des Absatzes 2 Nummer
2 kann ermittelt werden
- 1.
-
durch Berücksichtigung der wirtschaftlichen Vor- und Nachteile oder
- 2.
-
in anderer geeigneter Weise.
(4) 1Der Wert eines
Rechts oder einer Belastung kann ermittelt werden
- 1.
-
aus dem Vergleich mit Kaufpreisen für vergleichbare Rechte oder Belastungen,
- 2.
-
durch Berücksichtigung der wirtschaftlichen Vor- und Nachteile,
- 3.
-
ausgehend vom Wert des fiktiv nicht begünstigten oder des fiktiv unbelasteten Grundstücks oder
- 4.
-
in anderer geeigneter Weise.
(5) 1Wird der
Werteinfluss oder der Wert des Rechts oder der Belastung aus wirtschaftlichen
Vor- und Nachteilen ermittelt, so sind die jährlichen Vor- und Nachteile über
die Restlaufzeit des Rechts oder der Belastung zu kapitalisieren.
2Sind Rechte oder Belastungen an das Leben gebunden, ist mit Leibrentenbarwertfaktoren zu kapitalisieren.
3Ist der Berechtigte eine juristische Person, ist von einem angemessenen Zeitrentenbarwertfaktor auszugehen.
2Sind Rechte oder Belastungen an das Leben gebunden, ist mit Leibrentenbarwertfaktoren zu kapitalisieren.
3Ist der Berechtigte eine juristische Person, ist von einem angemessenen Zeitrentenbarwertfaktor auszugehen.
Unterabschnitt 2
Erbbaurecht und Erbbaugrundstück
Erbbaurecht und Erbbaugrundstück
1Der Verkehrswert des
Erbbaurechts und der Verkehrswert des Erbbaugrundstücks sind unter
Berücksichtigung der vertraglichen Vereinbarungen und der sonstigen
wertbeeinflussenden Umstände in Abhängigkeit von den zur Verfügung stehenden
Daten zu ermitteln.
2Der Verkehrswert des Erbbaurechts kann im Vergleichswertverfahren nach den §§ 49 und 50 oder auf andere geeignete Weise ermittelt werden.
3Der Verkehrswert des Erbbaugrundstücks kann im Vergleichswertverfahren nach den §§ 51 und 52 oder auf andere geeignete Weise ermittelt werden.
2Der Verkehrswert des Erbbaurechts kann im Vergleichswertverfahren nach den §§ 49 und 50 oder auf andere geeignete Weise ermittelt werden.
3Der Verkehrswert des Erbbaugrundstücks kann im Vergleichswertverfahren nach den §§ 51 und 52 oder auf andere geeignete Weise ermittelt werden.
(1) 1Im
Vergleichswertverfahren kann der Wert des Erbbaurechts insbesondere ermittelt
werden
- 1.
-
aus Vergleichspreisen für veräußerte Erbbaurechte,
- 2.
-
ausgehend von dem nach § 50 zu ermittelnden finanzmathematischen Wert des Erbbaurechts oder
- 3.
-
ausgehend vom Wert des fiktiven Volleigentums im Sinne des Satzes 2.
(2) 1Der vorläufige
Vergleichswert des Erbbaurechts kann insbesondere ermittelt werden
ermittelte Datum auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
- 1.
-
auf der Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen,
- 2.
-
durch Multiplikation des finanzmathematischen Werts des Erbbaurechts mit einem objektspezifisch angepassten Erbbaurechtsfaktor oder
- 3.
-
durch Multiplikation des Werts des fiktiven Volleigentums mit einem objektspezifisch angepassten Erbbaurechtskoeffizienten.
ermittelte Datum auf seine Eignung im Sinne des § 9 Absatz 1 Satz 1 zu prüfen und bei etwaigen Abweichungen nach Maßgabe des § 9 Absatz 1 Satz 2 und 3 an die Gegebenheiten des Wertermittlungsobjekts anzupassen.
(3) Der marktangepasste vorläufige Vergleichswert des
Erbbaurechts entspricht nach Maßgabe des § 7 dem vorläufigen Vergleichswert des
Erbbaurechts.
(4) Der Vergleichswert des Erbbaurechts ergibt sich
aus dem marktangepassten vorläufigen Vergleichswert des Erbbaurechts und der
Berücksichtigung vorhandener besonderer objektspezifischer Grundstücksmerkmale
des Wertermittlungsobjekts.
Redaktionelle Anmerkungen
§ 49
Abs. 2 Satz 2 Kursivdruck: Auf
Grund offensichtlicher Unrichtigkeit wurde das Wort "emittelte" durch das Wort
"ermittelte" ersetzt.
§ 49 Abs. 2 Satz 2 Kursivdruck: Auf Grund offensichtlicher Unrichtigkeit wurde das Wort "Abweichnungen" durch das Wort "Abweichungen" ersetzt.
§ 49 Abs. 2 Satz 2 Kursivdruck: Auf Grund offensichtlicher Unrichtigkeit wurde das Wort "Abweichnungen" durch das Wort "Abweichungen" ersetzt.
(1) Ausgangsgröße für die Ermittlung des
finanzmathematischen Werts des Erbbaurechts ist der Wert des fiktiven
Volleigentums im Sinne des § 49 Absatz 1 Satz
2.
(2) 1Der
finanzmathematische Wert des Erbbaurechts wird ermittelt durch Bildung der
Summe aus
- 1.
-
dem Wert des fiktiven Volleigentums abzüglich des Bodenwerts des fiktiv unbelasteten Grundstücks und
- 2.
-
der über die Restlaufzeit des Erbbaurechts kapitalisierten Differenz aus dem angemessenen und dem erzielbaren Erbbauzins oder ausnahmsweise der Differenz aus dem jeweils über die Restlaufzeit des Erbbaurechts kapitalisierten angemessenen und erzielbaren Erbbauzins.
(3) 1Der angemessene
Erbbauzins wird in der Regel auf der Grundlage des angemessenen
Erbbauzinssatzes und des Bodenwerts des Grundstücks, an dem das Erbbaurecht
bestellt wird, ermittelt.
2Der angemessene Erbbauzinssatz ist der Zinssatz, der sich bei Neubestellung von Erbbaurechten der betroffenen Grundstücksart am Wertermittlungsstichtag im gewöhnlichen Geschäftsverkehr ergibt oder ein anderer geeigneter Zinssatz.
2Der angemessene Erbbauzinssatz ist der Zinssatz, der sich bei Neubestellung von Erbbaurechten der betroffenen Grundstücksart am Wertermittlungsstichtag im gewöhnlichen Geschäftsverkehr ergibt oder ein anderer geeigneter Zinssatz.
(4) Der erzielbare Erbbauzins ist der Betrag, der sich
aus dem im Erbbaurechtsvertrag vereinbarten Erbbauzins unter Berücksichtigung
vertraglich vereinbarter und gesetzlich zulässiger Anpassungsmöglichkeiten
ergibt.
(1) Im Vergleichswertverfahren kann der Wert des
Erbbaugrundstücks insbesondere ermittelt werden
- 1.
-
aus Vergleichspreisen für veräußerte Erbbaugrundstücke,
- 2.
-
ausgehend von dem nach § 52 zu ermittelnden finanzmathematischen Wert des Erbbaugrundstücks oder
- 3.
-
ausgehend vom Bodenwert des fiktiv unbelasteten Grundstücks.
(2) 1Der vorläufige
Vergleichswert des Erbbaugrundstücks kann insbesondere ermittelt werden
- 1.
-
auf Grundlage einer statistischen Auswertung einer ausreichenden Anzahl von Vergleichspreisen für Erbbaugrundstücke,
- 2.
-
durch Multiplikation des finanzmathematischen Werts des Erbbaugrundstücks mit einem objektspezifisch angepassten Erbbaugrundstücksfaktor oder
- 3.
-
durch Multiplikation des Bodenwerts des fiktiv unbelasteten Grundstücks mit einem objektspezifisch angepassten Erbbaugrundstückskoeffizienten.
(3) Der marktangepasste vorläufige Vergleichswert des
Erbbaugrundstücks entspricht nach Maßgabe des § 7 dem vorläufigen Vergleichswert
des Erbbaugrundstücks.
(4) Der Vergleichswert des Erbbaugrundstücks ergibt
sich aus dem marktangepassten vorläufigen Vergleichswert des Erbbaugrundstücks
und der Berücksichtigung vorhandener besonderer objektspezifischer
Grundstücksmerkmale des Wertermittlungsobjekts.
(1) Ausgangsgröße für die Ermittlung des
finanzmathematischen Werts des Erbbaugrundstücks ist der Bodenwert des fiktiv
unbelasteten Grundstücks.
(2) 1Der
finanzmathematische Wert des Erbbaugrundstücks wird ermittelt durch Bildung der
Summe aus
- 1.
-
dem über die Restlaufzeit des Erbbaurechts abgezinsten Bodenwert des fiktiv unbelasteten Grundstücks und
- 2.
-
dem über die Restlaufzeit des Erbbaurechts kapitalisierten erzielbaren Erbbauzins im Sinne des § 50 Absatz 4.
Teil 5
Schlussvorschriften
Schlussvorschriften
(1) Bei Verkehrswertgutachten, die ab dem 1. Januar
2022 erstellt werden, ist unabhängig vom Wertermittlungsstichtag diese
Verordnung anzuwenden.
(2) Bis zum Ablauf des 31. Dezember 2024 kann bei
Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten die
Gesamtnutzungsdauer abweichend von § 12 Absatz 5 Satz
1 und Anlage 1 festgelegt sowie die
Restnutzungsdauer abweichend von § 12 Absatz 5 Satz
1 und Anlage 2 ermittelt
werden.
1Diese Verordnung tritt
am 1. Januar 2022 in Kraft.
2Gleichzeitig tritt die Immobilienwertermittlungsverordnung vom 19. Mai 2010 (BGBl. I S. 639), die durch Artikel 16 des Gesetzes vom 26. November 2019 (BGBl. I S. 1794) geändert worden ist, außer Kraft.
2Gleichzeitig tritt die Immobilienwertermittlungsverordnung vom 19. Mai 2010 (BGBl. I S. 639), die durch Artikel 16 des Gesetzes vom 26. November 2019 (BGBl. I S. 1794) geändert worden ist, außer Kraft.
Der Bundesrat hat zugestimmt.
(Fundstelle: BGBl. I 2021, 2819)
Zur Festlegung der Gesamtnutzungsdauer sind bei
Ermittlung der sonstigen für die Wertermittlung erforderlichen Daten die
nachfolgenden Modellansätze zugrunde zu legen.
| Art der baulichen Anlage | Gesamtnutzungsdauer |
|---|---|
| freistehende Ein- und Zweifamilienhäuser, Doppelhäuser, Reihenhäuser | 80 Jahre |
| Mehrfamilienhäuser | 80 Jahre |
| Wohnhäuser mit Mischnutzung | 80 Jahre |
| Geschäftshäuser | 60 Jahre |
| Bürogebäude, Banken | 60 Jahre |
| Gemeindezentren, Saalbauten, Veranstaltungsgebäude | 40 Jahre |
| Kindergärten, Schulen | 50 Jahre |
| Wohnheime, Alten- und Pflegeheime | 50 Jahre |
| Krankenhäuser, Tageskliniken | 40 Jahre |
| Beherbergungsstätten, Verpflegungseinrichtungen | 40 Jahre |
| Sporthallen, Freizeitbäder, Heilbäder | 40 Jahre |
| Verbrauchermärkte, Autohäuser | 30 Jahre |
| Kauf- und Warenhäuser | 50 Jahre |
| Einzelgaragen | 60 Jahre |
| Tief- und Hochgaragen als Einzelbauwerk | 40 Jahre |
| Betriebs- und Werkstätten, Produktionsgebäude | 40 Jahre |
| Lager- und Versandgebäude | 40 Jahre |
| Landwirtschaftliche Betriebsgebäude | 30 Jahre |
Für nicht aufgeführte Arten baulicher Anlagen ist die
Gesamtnutzungsdauer aus der Gesamtnutzungsdauer vergleichbarer baulicher
Anlagen abzuleiten.
Anlage 2 (zu § 12 Absatz 5 Satz
1)
Modell zur Ermittlung der Restnutzungsdauer von Wohngebäuden bei Modernisierungen anchor
Modell zur Ermittlung der Restnutzungsdauer von Wohngebäuden bei Modernisierungen anchor
(Fundstelle: BGBl. I 2021, 2820 - 2821)
Bei Ermittlung der sonstigen für die Wertermittlung
erforderlichen Daten ist zur Ermittlung der Restnutzungsdauer von Wohngebäuden
im Fall von Modernisierungen das nachfolgend beschriebene Modell zugrunde zu
legen.
Die Verwendung des nachfolgenden Modells ersetzt nicht
die erforderliche sachverständige Würdigung des Einzelfalls.
I. Ermittlung der
Modernisierungspunktzahl
Die Modernisierungspunktzahl kann durch Punktevergabe
für einzelne Modernisierungselemente nach Nummer 1 oder durch
sachverständige Einschätzung des Modernisierungsgrades nach Nummer
2 ermittelt werden.
1. Punktevergabe
für einzelne Modernisierungselemente
Auf der Grundlage der nachfolgenden Tabelle 1 sind
unter Berücksichtigung der zum Stichtag oder der kurz vor dem Stichtag
durchgeführten Modernisierungsmaßnahmen entsprechende Punkte für
Modernisierungselemente zu vergeben. Aus den für die einzelnen
Modernisierungselemente vergebenen Punkten ist eine Gesamtpunktzahl für die
Modernisierung (Modernisierungspunkte) zu bilden.
Liegen die Maßnahmen weiter zurück, ist zu prüfen, ob
nicht weniger als die maximal zu vergebenden Punkte anzusetzen sind. Wenn nicht
modernisierte Bauelemente noch zeitgemäßen Ansprüchen genügen, sind mit einer
Modernisierung vergleichbare Punkte zu vergeben.
| Modernisierungselemente | Maximal zu
vergebende Punkte |
|---|---|
| Dacherneuerung inklusive Verbesserung der Wärmedämmung | 4 |
| Modernisierung der Fenster und Außentüren | 2 |
| Modernisierung der Leitungssysteme (Strom, Gas, Wasser, Abwasser) | 2 |
| Modernisierung der Heizungsanlage | 2 |
| Wärmedämmung der Außenwände | 4 |
| Modernisierung von Bädern | 2 |
| Modernisierung des Innenausbaus, z. B. Decken, Fußböden, Treppen | 2 |
| Wesentliche Verbesserung der Grundrissgestaltung | 2 |
Tabelle 1: einzelne Modernisierungselemente mit
den maximal zu vergebenden Punkten.
2. Sachverständige Einschätzung des
Modernisierungsgrades
Auf der Grundlage einer sachverständigen Einschätzung
des Modernisierungsgrades kann aufgrund der Tabelle 2 eine Gesamtpunktzahl für
die Modernisierung ermittelt werden.
| Modernisierungsgrad | Modernisierungspunktzahl |
|---|---|
| nicht modernisiert | 0 bis 1 Punkt |
| kleine Modernisierungen im Rahmen der Instandhaltung | 2 bis 5 Punkte |
| mittlerer Modernisierungsgrad | 6 bis 10 Punkte |
| überwiegend modernisiert | 11 bis 17 Punkte |
| umfassend modernisiert | 18 bis 20 Punkte |
Tabelle 2: Ermittlung des
Modernisierungsgrades.
II. Ermittlung
der Restnutzungsdauer bei Modernisierungen
1. Allgemeines
Aus der nach I. ermittelten Modernisierungspunktzahl
ergibt sich die Restnutzungsdauer der baulichen Anlage unter Nutzung der Formel
unter II.2 auf der Grundlage der zugrunde gelegten Gesamtnutzungsdauer und des
Alters der baulichen Anlage.
Davon abweichend kann die Restnutzungsdauer bei
kernsanierten Objekten bis zu 90 Prozent der jeweiligen Gesamtnutzungsdauer
betragen. Durch eine Kernsanierung wird das Gebäude in einen Zustand versetzt,
der nahezu einem neuen Gebäude entspricht. Bei einer Kernsanierung ist als
Baujahr das Jahr der fachgerechten Sanierung zugrunde zu legen. Die teilweise
noch verbliebene alte Bausubstanz oder der von neuen Gebäuden abweichende
Zustand z. B. des Kellers ist durch einen Abschlag zu
berücksichtigen.
2. Formel zur
Ermittlung der Restnutzungsdauer
Der Ermittlung der Restnutzungsdauer im Fall von
Modernisierungen liegt ein theoretischer Modellansatz zugrunde. Das Modell geht
davon aus, dass die Restnutzungsdauer (RND) auf maximal 70 Prozent der
jeweiligen Gesamtnutzungsdauer (GND) gestreckt und nach der folgenden Formel
berechnet wird:
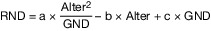 |
Für die Variablen a, b und c sind die Werte der
Tabelle 3 zu verwenden. Dabei ist zu beachten, dass Modernisierungen erst ab
einem bestimmten Alter der baulichen Anlagen Auswirkungen auf die
Restnutzungsdauer haben. Aus diesem Grund ist die Formel in Abhängigkeit von
der anzusetzenden Gesamtnutzungsdauer erst ab einem bestimmten Alter (relatives
Alter) anwendbar.
Das relative Alter wird nach der folgenden Formel
ermittelt:
 |
Liegt das relative Alter unterhalb des in der Tabelle
3 angegebenen Wertes, gilt für die Ermittlung der Restnutzungsdauer die
Formel:
| RND = GND – Alter |
|
Modernisierungs-
punkte |
a | b | c | ab einem
relativen Alter von |
|---|---|---|---|---|
| 0 | 1,2500 | 2,6250 | 1,5250 | 60 % |
| 1 | 1,2500 | 2,6250 | 1,5250 | 60 % |
| 2 | 1,0767 | 2,2757 | 1,3878 | 55 % |
| 3 | 0,9033 | 1,9263 | 1,2505 | 55 % |
| 4 | 0,7300 | 1,5770 | 1,1133 | 40 % |
| 5 | 0,6725 | 1,4578 | 1,0850 | 35 % |
| 6 | 0,6150 | 1,3385 | 1,0567 | 30 % |
| 7 | 0,5575 | 1,2193 | 1,0283 | 25 % |
| 8 | 0,5000 | 1,1000 | 1,0000 | 20 % |
| 9 | 0,4660 | 1,0270 | 0,9906 | 19 % |
| 10 | 0,4320 | 0,9540 | 0,9811 | 18 % |
| 11 | 0,3980 | 0,8810 | 0,9717 | 17 % |
| 12 | 0,3640 | 0,8080 | 0,9622 | 16 % |
| 13 | 0,3300 | 0,7350 | 0,9528 | 15 % |
| 14 | 0,3040 | 0,6760 | 0,9506 | 14 % |
| 15 | 0,2780 | 0,6170 | 0,9485 | 13 % |
| 16 | 0,2520 | 0,5580 | 0,9463 | 12 % |
| 17 | 0,2260 | 0,4990 | 0,9442 | 11 % |
| 18 | 0,2000 | 0,4400 | 0,9420 | 10 % |
| 19 | 0,2000 | 0,4400 | 0,9420 | 10 % |
| 20 | 0,2000 | 0,4400 | 0,9420 | 10 % |
Tabelle 3: Angabe der Variablen a, b, c und des
relativen Alters für die Anwendung der Formel zur Ermittlung der
Restnutzungsdauer.
(Fundstelle: BGBl. I 2021, 2822 - 2823)
Bei Ermittlung der Liegenschaftszinssätze sind die
nachfolgenden Modellansätze zugrunde zu legen.
I. Bewirtschaftungskosten für Wohnnutzung
1. Verwaltungskosten (Stand 1. Januar 2021)
| 298 Euro | jährlich je Wohnung bzw. je Wohngebäude bei Ein- und Zweifamilienhäusern |
| 357 Euro | jährlich je Eigentumswohnung |
| 39 Euro | jährlich je Garage oder ähnlichem Einstellplatz |
Die vorstehend genannten Werte gelten für das Jahr
2021. Für Wertermittlungsstichtage in den Folgejahren sind sie wie unter III.
dargestellt anzupassen.
2. Instandhaltungskosten (Stand 1. Januar 2021)
| 11,70 Euro | jährlich je Quadratmeter Wohnfläche, wenn die Schönheitsreparaturen von den Mietern getragen werden |
| 88 Euro | jährlich je Garage oder ähnlichem Einstellplatz einschließlich der Kosten für Schönheitsreparaturen |
Die vorstehend genannten Beträge gelten für das Jahr
2021. Für Wertermittlungsstichtage in den Folgejahren sind die Beträge wie
unter III. dargestellt anzupassen.
3. Mietausfallwagnis
| 2 Prozent | des marktüblich erzielbaren Rohertrags bei Wohnnutzung |
II. Bewirtschaftungskosten für gewerbliche Nutzung
1. Verwaltungskosten
| 3 Prozent | des marktüblich erzielbaren Rohertrags bei reiner und gemischter gewerblicher Nutzung |
2. Instandhaltungskosten
Den Instandhaltungskosten für gewerbliche Nutzung wird
jeweils ein Prozentsatz der Instandhaltungskosten für Wohnnutzung zugrunde
gelegt.
| 100 Prozent | für gewerbliche Nutzung wie z. B. Büros, Praxen, Geschäfte und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
| 50 Prozent | für gewerbliche Nutzung wie z. B. SB-Verbrauchermärkte und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
| 30 Prozent | für gewerbliche Nutzung wie z. B. Lager-, Logistik- und Produktionshallen und vergleichbare Nutzungen bzw. gewerblich genutzte Objekte mit vergleichbaren Baukosten, wenn der Vermieter die Instandhaltung für „Dach und Fach“ trägt |
3. Mietausfallwagnis
| 4 Prozent | des marktüblich erzielbaren Rohertrags bei reiner bzw. gemischter gewerblicher Nutzung |
III. Jährliche
Anpassung
Die Anpassung der Werte nach den Nummern I.1 und I.2
erfolgt jährlich auf der Grundlage der in Satz 3 genannten Basiswerte mit
dem Prozentsatz, um den sich der vom Statistischen Bundesamt festgestellte
Verbraucherpreisindex für Deutschland für den Monat Oktober 2001 gegenüber
demjenigen für den Monat Oktober des Jahres, das dem Stichtag der Ermittlung
des Liegenschaftszinssatzes vorausgeht, erhöht oder verringert hat. Die Werte
für die Instandhaltungskosten pro m2
sind auf eine Nachkommastelle und bei den Instandhaltungskosten pro
Garage oder ähnlichem Einstellplatz sowie bei Verwaltungskosten kaufmännisch
auf den vollen Euro zu runden.
Es wird von folgenden Basiswerten für die Verwaltungs-
und Instandhaltungskosten ausgegangen:
1. Verwaltungskosten
| 230 Euro | jährlich je Wohnung bzw. je Wohngebäude bei Ein- und Zweifamilienhäusern |
| 275 Euro | jährlich je Eigentumswohnung |
| 30 Euro | jährlich je Garage oder ähnlichem Einstellplatz |
2. Instandhaltungskosten
| 9,00 Euro | jährlich je Quadratmeter Wohnfläche, wenn die Schönheitsreparaturen von den Mietern getragen werden |
| 68 Euro | jährlich je Garage oder ähnlichem Einstellplatz einschließlich der Kosten für Schönheitsreparaturen |
(Fundstelle: BGBl. I 2021, 2824 - 2855)
I. Grundlagen
1. Allgemeines
(1) Bei Ermittlung der Sachwertfaktoren sind der
Ermittlung der durchschnittlichen Herstellungskosten die Modellkosten dieser
Anlage zugrunde zu legen.
(2) Die Kostenkennwerte der Normalherstellungskosten
2010 nach Nummer II beziehen sich auf eine Art der baulichen Anlage
(Gebäudeart) unter Berücksichtigung einer Standardstufe. Die Zuordnung des
Wertermittlungsobjekts zu einer Gebäudeart erfolgt aufgrund seiner Nutzung. Die
Zuordnung zu einer Standardstufe erfolgt nach Nummer III aufgrund seiner
Standardmerkmale; dabei sind zur Ermittlung eines zutreffenden Kostenkennwerts
alle wertrelevanten Standardmerkmale des Wertermittlungsobjekts sachverständig
einzustufen, auch wenn sie nicht in Nummer III beschrieben sind.
(3) Die Normalherstellungskosten 2010 erfassen die
Kostengruppen 300 und 400 der DIN 2761, die
Umsatzsteuer und die üblicherweise entstehenden Baunebenkosten (Kostengruppen
730 und 771 der DIN 2761),
insbesondere Kosten für Planung, Baudurchführung, behördliche Prüfungen und
Genehmigungen. Darüber hinaus enthalten sie weitere Angaben zur Höhe der
eingerechneten Baunebenkosten, teilweise Korrekturfaktoren zur Anpassung des
jeweiligen Kostenkennwerts wegen der speziellen Merkmale des
Wertermittlungsobjekts sowie teilweise weitergehende
Erläuterungen.
(4) Die Kostenkennwerte der Normalherstellungskosten
sind in Euro pro Quadratmeter Grundfläche angegeben. Sie sind bezogen auf den
im Jahresdurchschnitt bestehenden Kostenstand des Jahres 2010.
2. Brutto-Grundfläche
(1) Die Brutto-Grundfläche (BGF) ist die Summe der
bezogen auf die jeweilige Gebäudeart marktüblich nutzbaren Grundflächen aller
Grundrissebenen eines Bauwerks. Für die Ermittlung der Brutto-Grundfläche ist
die DIN 2772
anzuwenden, deren Vorgaben für die Anwendung der
Normalherstellungskosten durch die nachfolgenden Absätze teilweise ergänzt
werden.
(2) In Anlehnung an die DIN
2772 sind bei den Grundflächen
folgende Bereiche zu unterscheiden:
- a)
-
Bereich a: überdeckt und allseitig in voller Höhe umschlossen,
- b)
-
Bereich b: überdeckt, jedoch nicht allseitig in voller Höhe umschlossen,
- c)
-
Bereich c: nicht überdeckt.
(3) Für die Ermittlung der Brutto-Grundfläche sind die
äußeren Maße der Baukonstruktionen einschließlich Bekleidung in Höhe der
Oberseite der Boden- oder Deckenbeläge anzusetzen.
(4) Nicht zur Brutto-Grundfläche gehören
beispielsweise Flächen von neben dem Dachgeschoss bestehenden weiteren
untergeordneten Ebenen innerhalb des Dachraums (Spitzböden), Flächen von
Kriechkellern, Flächen, die ausschließlich der Wartung, Inspektion und
Instandsetzung von Baukonstruktionen und technischen Anlagen dienen, sowie
Flächen unter konstruktiven Hohlräumen, zum Beispiel über abgehängten
Decken.
(5) Im Dachgeschoss richtet sich die Anrechenbarkeit
der Grundflächen nach ihrer Nutzbarkeit. Ausreichend ist, wenn eine
untergeordnete Nutzung möglich ist, die beispielsweise als Lager- und
Abstellraum der Hauptnutzung dient (eingeschränkte Nutzbarkeit). Die
Nutzbarkeit von Dachgeschossen setzt eine lichte Höhe von circa 1,25 Metern und
ihre Begehbarkeit voraus; eine Begehbarkeit setzt eine feste Decke und die
Zugänglichkeit voraus, wobei sich die Art der Zugänglichkeit nach der
Intensität der Nutzung richtet. Nicht nutzbare Dachgeschossebenen sind nicht
anzurechnen.
3. Besonderheiten
und Grad der wirtschaftlichen Nutzbarkeit bei freistehenden Ein- und
Zweifamilienhäusern, Doppelhäusern und Reihenhäusern
(1) Freistehende Ein- und Zweifamilienhäuser,
Doppelhäuser und Reihenhäuser mit nicht nutzbaren Grundrissebenen im Dachraum
sind der Gebäudeart mit Flachdach oder flach geneigtem Dach
zuzuordnen.
(2) Trotz gleicher Brutto-Grundfläche können sich bei
freistehenden Ein- und Zweifamilienhäusern, Doppelhäusern und Reihenhäusern mit
ausgebautem oder ausbaufähigem Dachgeschoss im Sinne der Absätze 3 und 4 Unterschiede hinsichtlich des Grades
der wirtschaftlichen Nutzbarkeit ergeben, die insbesondere auf Unterschieden
der Dachkonstruktion, der Gebäudegeometrie und der Giebelhöhe beruhen
können.
(3) Bei Gebäuden mit nicht ausgebautem Dachgeschoss
ist zu unterscheiden zwischen
- a)
-
Gebäuden mit Dachgeschossen, die nicht zu einer Wohnnutzung als Hauptnutzung ausbaubar sind, jedoch im Unterschied zur Gebäudeart mit Flachdach oder flach geneigten Dach eine untergeordnete Nutzung zulassen (nicht ausbaufähig) und
- b)
-
Gebäuden mit Dachgeschossen, die für eine Wohnnutzung als Hauptnutzung ausbaubar sind.
(4) Bei Gebäuden mit ausgebautem Dachgeschoss bestimmt
sich der Grad der wirtschaftlichen Nutzbarkeit des Dachgeschosses insbesondere
nach dem Verhältnis der vorhandenen Wohnfläche zur Grundfläche. Die Wohnfläche
ist im Wesentlichen abhängig von Dachneigung, Giebelbreite und Drempelhöhe. Ein
fehlender Drempel ist in der Regel durch Abschläge zu berücksichtigen. Ein
ausgebauter Spitzboden im Sinne von Nummer 2 Absatz 4 ist in der Regel
durch Zuschläge zu berücksichtigen.
(5) Ein teilweiser Ausbau des Dachgeschosses oder eine
teilweise Unterkellerung können durch anteilige Heranziehung der jeweiligen
Kostenkennwerte für die verschiedenen Gebäudearten berücksichtigt werden
(Mischkalkulation).
–
1
DIN 276-1:2006-11, Kosten im Bauwesen - Teil 1: Hochbau. Das Normblatt ist bei
der Beuth Verlag GmbH, 10772 Berlin, zu beziehen und ist bei dem Deutschen
Patentamt archivmäßig gesichert niedergelegt.
2
DIN 277-1:2005-02, Grundflächen und Rauminhalte von Bauwerken im Hochbau – Teil
1: Begriffe, Ermittlungsgrundlagen. Das Normblatt ist bei der Beuth Verlag
GmbH, 10772 Berlin, zu beziehen und ist bei dem Deutschen Patentamt archivmäßig
gesichert niedergelegt.
II. Kostenkennwerte –
Normalherstellungskosten 2010
(NHK 2010)
(NHK 2010)
Inhaltsübersicht
Kostenkennwerte
für
| 1. | freistehende Ein- und Zweifamilienhäuser
Doppel- und Reihenendhäuser Reihenmittelhäuser |
| 2. | Mehrfamilienhäuser |
| 3. | Wohnhäuser mit Mischnutzung, Banken und Geschäftshäuser |
| 4. | Bürogebäude |
| 5. | Gemeindezentren, Saalbauten, Veranstaltungsgebäude |
| 6. | Kindergärten, Schulen |
| 7. | Wohnheime, Alten- oder Pflegeheime |
| 8. | Krankenhäuser, Tageskliniken |
| 9. | Beherbergungsstätten, Verpflegungseinrichtungen |
| 10. | Sporthallen, Freizeitbäder oder Heilbäder |
| 11. | Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser |
| 12. | Garagen |
| 13. | Betriebs- oder Werkstätten, Produktionsgebäude |
| 14. | Lagergebäude |
| 15. | sonstige Gebäude (Museen, Theater, Sakralbauten, Friedhofsgebäude) |
landwirtschaftliche
Betriebsgebäude
Reithallen,
Pferdeställe
| 16. | Reithallen |
| 17. | Pferdeställe |
Rinderställe,
Melkhäuser
| 18. | Kälberställe |
| 19. | Jungvieh-, Mastbullen- oder Milchviehställe ohne Melkstand und Warteraum |
| 20. | Milchviehställe mit Melkstand und Milchlager |
| 21. | Melkhäuser mit Milchlager und Nebenräumen als Einzelgebäude ohne Warteraum und Selektion |
Schweineställe
| 22. | Ferkelaufzuchtställe |
| 23. | Mastschweineställe |
| 24. | Zuchtschweineställe, Deck-, Warte- oder Abferkelbereich |
| 25. | Abferkelstall als Einzelgebäude |
Geflügelställe
| 26. | Mastgeflügel, Bodenhaltung (Hähnchen, Puten, Gänse) |
| 27. | Legehennen, Bodenhaltung |
| 28. | Legehennen, Volierenhaltung |
| 29. | Legehennen, Kleingruppenhaltung, ausgestalteter Käfig |
sonstige bauliche
Anlagen
| 30. | landwirtschaftliche Mehrzweckhallen |
| 31. | Außenanlagen zu allen landwirtschaftlichen Betriebsgebäuden |
- 1.
-
Kostenkennwerte für freistehende Ein- und Zweifamilienhäuser, Doppelhäuser, Reihenhäuser1
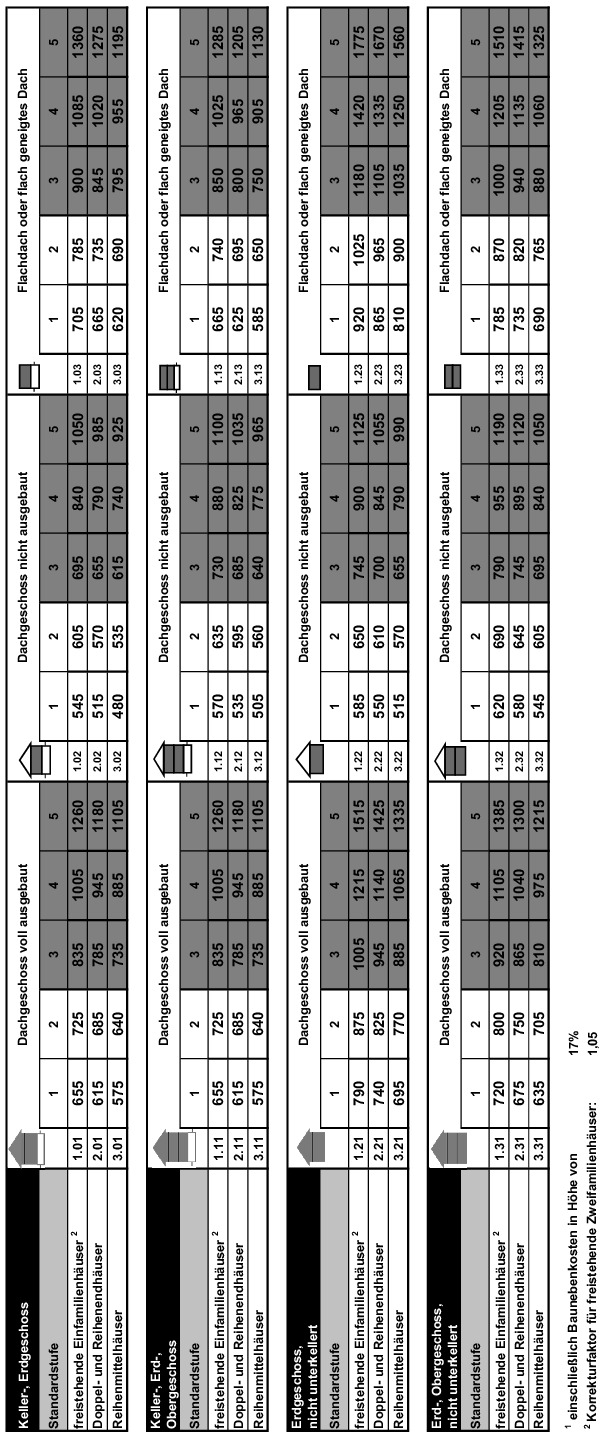
- 2.
- 3.
-
Kostenkennwerte für Wohnhäuser mit Mischnutzung, Banken und Geschäftshäuser6
Standardstufe 3 4 5 5.1 Wohnhäuser
mit Mischnutzung7 8 9860 1 085 1 375 5.2 Banken und Geschäftshäuser
mit Wohnungen10890 1 375 1 720 5.3 Banken und Geschäftshäuser
ohne Wohnungen930 1 520 1 900 –6einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart5.1
5.2 – 5.318 %
22 %7Korrekturfaktoren für die Wohnungsgröße ca. 35 m2 WF/WE
ca. 50 m2 WF/WE
ca. 135 m2 WF/WE= 1,10
= 1,00
= 0,858Korrekturfaktoren für die Grundrissart Einspänner
Zweispänner
Dreispänner
Vierspänner= 1,05
= 1,00
= 0,97
= 0,959 Wohnhäuser mit Mischnutzung sind Gebäude mit überwiegend Wohnnutzung und einem geringen gewerblichen Anteil. Anteil der Wohnfläche ca. 75 %. Bei deutlich abweichenden Nutzungsanteilen ist eine Ermittlung durch Gebäudemix sinnvoll.10 Geschäftshäuser sind Gebäude mit überwiegend gewerblicher Nutzung und einem geringen Wohnanteil. Anteil der Wohnfläche ca. 20 – 25 %. - 4.
- 5.
- 6.
-
Kostenkennwerte für Kindergärten, Schulen13
Standardstufe 3 4 5 8.1 Kindergärten 1 300 1 495 1 900 8.2 Allgemeinbildende Schulen, Berufsbildende Schulen 1 450 1 670 2 120 8.3 Sonderschulen 1 585 1 820 2 315 –13einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart8.1
8.2
8.320 %
21 %
17 % - 7.
- 8.
- 9.
- 10.
-
Kostenkennwerte für Sporthallen, Freizeitbäder oder Heilbäder17
Standardstufe 3 4 5 12.1 Sporthallen (Einfeldhallen) 1 320 1 670 1 955 12.2 Sporthallen (Dreifeldhallen/Mehrzweckhallen) 1 490 1 775 2 070 12.3 Tennishallen 1 010 1 190 1 555 12.4 Freizeitbäder/Heilbäder 2 450 2 985 3 840 –17einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart12.1 + 12.3
12.2
12.417 %
19 %
24 % - 11.
-
Kostenkennwerte für Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser18
Standardstufe 3 4 5 13.1 Verbrauchermärkte 720 870 1 020 13.2 Kauf-/Warenhäuser 1 320 1 585 1 850 13.3 Autohäuser ohne Werkstatt 940 1 240 1 480 –18einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart13.1
13.2
13.316 %
22 %
21 % - 12.
-
Kostenkennwerte für Garagen19
Standardstufe 3 4 5 14.1 Einzelgaragen/Mehrfachgaragen20 245 485 780 14.2 Hochgaragen 480 655 780 14.3 Tiefgaragen 560 715 850 14.4 Nutzfahrzeuggaragen 530 680 810 –19einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart14.1
14.2 – 14.3
14.412 %
15 %
13 %20 Standardstufe 3: Fertiggaragen; Standardstufe 4: Garagen in Massivbauweise; Standardstufe 5: individuelle Garagen in Massivbauweise mit besonderen Ausführungen wie Ziegeldach, Gründach, Bodenbeläge, Fliesen o.ä., Wasser, Abwasser und Heizung - 13.
-
Kostenkennwerte für Betriebs- oder Werkstätten, Produktionsgebäude21
Standardstufe 3 4 5 15.1 Betriebs-/Werkstätten,
eingeschossig970 1 165 1 430 15.2 Betriebs-/Werkstätten,
mehrgeschossig ohne Hallenanteil910 1 090 1 340 15.3 Betriebs-/Werkstätten,
mehrgeschossig, hoher Hallenanteil620 860 1 070 15.4 Industrielle Produktionsgebäude,
Massivbauweise950 1 155 1 440 15.5 Industrielle Produktionsgebäude,
überwiegend Skelettbauweise700 965 1 260 –21einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart15.1 – 15.4
15.519 %
18 % - 14.
-
Kostenkennwerte für Lagergebäude22
Standardstufe 3 4 5 16.1 Lagergebäude ohne Mischnutzung, Kaltlager 350 490 640 16.2 Lagergebäude mit bis zu 25 % Mischnutzung23 550 690 880 16.3 Lagergebäude mit mehr als 25 % Mischnutzung23 890 1 095 1 340 –22einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart16.1
16.2
16.316 %
17 %
18 %23 Lagergebäude mit Mischnutzung sind Gebäude mit einem überwiegenden Anteil an Lagernutzung und einem geringeren Anteil an anderen Nutzungen wie Büro, Sozialräume, Ausstellungs- oder Verkaufsflächen etc. - 15.
-
Kostenkennwerte für sonstige Gebäude (Museen, Theater, Sakralbauten, Friedhofsgebäude)24
Standardstufe 3 4 5 17.1 Museen 1 880 2 295 2 670 17.2 Theater 2 070 2 625 3 680 17.3 Sakralbauten 1 510 2 060 2 335 17.4 Friedhofsgebäude 1 320 1 490 1 720 –24einschließlich Baunebenkosten in Höhe von Gebäudeart
Gebäudeart
Gebäudeart
Gebäudeart17.1
17.2
17.3
17.418 %
22 %
16 %
19 % - 16.
-
Kostenkennwerte für Reithallen
18.1.1 Reithallen Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 215 235 280 400 Bauwerk – Technische Anlagen 20 25 30 Bauwerk 235 260 310 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 5,00 m BGF/Nutzeinheit – Korrekturfaktoren Gebäudegröße BGF 500 m2 1,20 1 000 m2 1,00 1 500 m2 0,90 - 17.
-
Kostenkennwerte für Pferdeställe
18.1.2 Pferdeställe Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 310 450 535 400 Bauwerk – Technische Anlagen 55 70 90 Bauwerk 365 520 625 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,50 m BGF/Nutzeinheit 15,00 – 20,00 m2/Tier Korrekturfaktoren Gebäudegröße BGF 250 m2 1,20 500 m2 1,00 750 m2 0,90 - 18.
-
Kostenkennwerte für Kälberställe
18.2.1 Kälberställe Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 335 375 455 400 Bauwerk – Technische Anlagen 145 165 195 Bauwerk 480 540 650 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 4,00 – 4,50 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 100 m2 1,20 Güllekanäle (Tiefe 1,00 m) 1,05 150 m2 1,00 ohne Güllekanäle 1,00 250 m2 0,90 - 19.
-
Kostenkennwerte für Jungvieh-, Mastbullen- oder Milchviehställe ohne Melkstand und Warteraum
18.2.2 Jungvieh-/Mastbullen-/Milchviehställe ohne Melkstand und Warteraum Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 235 260 310 400 Bauwerk – Technische Anlagen 55 65 80 Bauwerk 290 325 390 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 4,00 m BGF/Nutzeinheit 6,50 – 10,50 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 500 m2 1,20 Güllekanäle (Tiefe 1,00 m) 1,20 1 000 m2 1,00 ohne Güllekanäle 1,00 1 500 m2 0,90 Güllelagerraum (Tiefe 2,00 m) 1,40 - 20.
-
Kostenkennwerte für Milchviehställe mit Melkstand und Milchlager
18.2.3 Milchviehställe mit Melkstand und Milchlager Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 225 255 310 400 Bauwerk – Technische Anlagen 100 110 130 Bauwerk 325 365 440 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 4,00 m BGF/Nutzeinheit 10,00 – 15,00 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 1 000 m2 1,20 Güllekanäle (Tiefe 1,00 m) 1,20 1 500 m2 1,00 ohne Güllekanäle 1,00 2 000 m2 0,90 Güllelagerraum (Tiefe 2,00 m) 1,40 - 21.
-
Kostenkennwerte für Melkhäuser mit Milchlager und Nebenräumen als Einzelgebäude ohne Warteraum und Selektion
18.2.4 Melkhäuser mit Milchlager und Nebenräumen als Einzelgebäude ohne Warteraum und Selektion Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 700 780 935 400 Bauwerk – Technische Anlagen 470 520 625 Bauwerk 1 170 1 300 1 560 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit − Korrekturfaktoren Gebäudegröße BGF 100 m2 1,20 150 m2 1,00 250 m2 0,90 - 22.
-
Kostenkennwerte für Ferkelaufzuchtställe
18.3.1 Ferkelaufzuchtställe Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 300 330 395 400 Bauwerk – Technische Anlagen 155 175 215 Bauwerk 455 505 610 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 0,45 – 0,65 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 400 m2 1,20 Güllekanäle (Tiefe 0,60 m) 1,10 600 m2 1,00 ohne Güllekanäle 1,00 800 m2 0,90 Güllelagerraum (Tiefe 1,50 m) 1,20 - 23.
-
Kostenkennwerte für Mastschweineställe
18.3.2 Mastschweineställe Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 290 325 400 400 Bauwerk – Technische Anlagen 125 145 170 Bauwerk 415 470 570 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 0,90 – 1,30 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 750 m2 1,20 Güllekanäle (Tiefe 0,60 m) 1,10 1 250 m2 1,00 ohne Güllekanäle 1,00 2 000 m2 0,90 Güllelagerraum (Tiefe 1,50 m) 1,20 - 24.
-
Kostenkennwerte für Zuchtschweineställe, Deck-, Warte- oder Abferkelbereich
18.3.3 Zuchtschweineställe, Deck-/Warte-/Abferkelbereich Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 305 340 405 400 Bauwerk – Technische Anlagen 165 180 220 Bauwerk 470 520 625 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 4,50 – 5,00 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 750 m2 1,20 Güllekanäle (Tiefe 0,60 m) 1,10 1 250 m2 1,00 ohne Güllekanäle 1,00 2 000 m2 0,90 Güllelagerraum (Tiefe 1,50 m) 1,20 - 25.
-
Kostenkennwerte für Abferkelstall als Einzelgebäude
18.3.4 Abferkelstall als Einzelgebäude Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 320 350 420 400 Bauwerk – Technische Anlagen 205 235 280 Bauwerk 525 585 700 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 6,30 – 6,50 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 200 m2 1,20 Güllekanäle (Tiefe 0,60 m) 1,10 400 m2 1,00 ohne Güllekanäle 1,00 600 m2 0,90 - 26.
-
Kostenkennwerte für Mastgeflügel, Bodenhaltung (Hähnchen, Puten, Gänse)
18.4.1 Mastgeflügel, Bodenhaltung (Hähnchen, Puten, Gänse) Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 210 235 280 400 Bauwerk – Technische Anlagen 50 55 70 Bauwerk 260 290 350 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 0,05 – 0,06 m2/Tier Korrekturfaktoren Gebäudegröße BGF 1 000 m2 1,20 1 900 m2 1,00 3 800 m2 0,90 - 27.
-
Kostenkennwerte für Legehennen, Bodenhaltung
18.4.2 Legehennen, Bodenhaltung Standardstufe 3 4 5 300 Bauwerk - Baukonstruktion 290 325 390 400 Bauwerk - Technische Anlagen 130 145 170 Bauwerk 420 470 560 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 0,15 – 0,20 m2/Tier Korrekturfaktoren Gebäudegröße BGF Unterbau 1 000 m2 1,20 Kotgrube (Tiefe 1,00 m) 1,10 2 500 m2 1,00 3 500 m2 0,90 - 28.
-
Kostenkennwerte für Legehennen, Volierenhaltung
18.4.3 Legehennen, Volierenhaltung Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 335 370 445 400 Bauwerk – Technische Anlagen 275 305 365 Bauwerk 610 675 810 einschließlich Baunebenkosten in Höhe von 12 % Traufhöhe 3,00 m BGF/Nutzeinheit 0,07 – 0,10 m2/Tier Korrekturfaktoren Gebäudegröße BGF 500 m2 1,20 1 600 m2 1,00 2 200 m2 0,90 - 29.
-
Kostenkennwerte für Legehennen, Kleingruppenhaltung, ausgestalteter Käfig
18.4.4 Legehennen, Kleingruppenhaltung, ausgestalteter Käfig Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 340 370 450 400 Bauwerk – Technische Anlagen 335 370 445 Bauwerk 675 740 895 einschließlich Baunebenkosten in Höhe von 12% Traufhöhe 3,00 m BGF/Nutzeinheit 0,05 – 0,07 m2/Tier Korrekturfaktoren Gebäudegröße BGF 500 m2 1,20 1 200 m2 1,00 1 500 m2 0,90 - 30.
-
Kostenkennwerte für landwirtschaftliche Mehrzweckhallen
18.5 Landwirtschaftliche Mehrzweckhallen Standardstufe 3 4 5 300 Bauwerk – Baukonstruktion 230 255 330 400 Bauwerk – Technische Anlagen 15 15 20 Bauwerk 245 270 350 einschließlich Baunebenkosten in Höhe von 11 % Traufhöhe 5,00 m BGF/Nutzeinheit − Korrekturfaktoren Gebäudegröße BGF Unterbau 250 m2 1,20 Remise (ohne Betonboden) 0,80 800 m2 1,00 1 500 m2 0,90 - 31.
-
Kostenkennwerte für Außenanlagen zu allen landwirtschaftlichen Betriebsgebäuden
Raufutter-Fahrsilo 60–100 €/m3 Nutzraum Kraftfutter-Hochsilo 170–350 €/m3 Nutzraum Fertigfutter-Hochsilo 170–350 €/m3 Nutzraum Mistlager 60–100 €/m3 Nutzraum Beton-Güllebehälter 30–60 €/m3 Nutzraum Waschplatz (4,00 x 5,00 m) mit Kontrollschacht und Ölabscheider 4 000–5 000 €/Stck. Vordach am Hauptdach angeschleppt 80–100 €/m2 Hofbefestigung aus Beton-Verbundsteinen 40–50 €/m2 Laufhof für Rinder 70–100 €/m2 Nutzfläche Auslauf mit Spaltenboden 150–220 €/m2 Nutzfläche Auslauf, Wintergarten für Geflügel 100–120 €/m2 Nutzfläche Schüttwände bis 3,00 m Höhe 100–125 €/m2
III. Beschreibung der
Standards der baulichen Anlagen (Gebäudestandards)
zur Ermittlung der Kostenkennwerte
zur Ermittlung der Kostenkennwerte
Inhaltsübersicht
Beschreibung der
Gebäudestandards für
| 1. | Freistehende Ein- und Zweifamilienhäuser, Doppelhäuser und Reihenhäuser |
| 2. | Mehrfamilienhäuser, Wohnhäuser mit Mischnutzung |
| 3. | Bürogebäude, Banken, Geschäftshäuser |
| 4. | Gemeindezentren, Saalbauten oder Veranstaltungsgebäude, Kindergärten, Schulen |
| 5. | Wohnheime, Alten- oder Pflegeheime, Krankenhäuser, Tageskliniken,
Beherbergungs-
stätten, Verpflegungseinrichtungen |
| 6. | Sporthallen, Freizeitbäder oder Heilbäder |
| 7. | Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser |
| 8. | Garagen |
| 9. | Betriebs- oder Werkstätten, Produktionsgebäude, Lagergebäude |
| 10. | Reithallen |
| 11. | Pferdeställe |
| 12. | Rinderställe und Melkhäuser |
| 13. | Schweineställe |
| 14. | Geflügelställe |
| 15. | landwirtschaftliche Mehrzweckhallen |
- 1.
-
Beschreibung der Gebäudestandards für freistehende Ein- und Zweifamilienhäuser, Doppelhäuser und Reihenhäuser
Standardstufe Wägungs-
anteil1 2 3 4 5 Außenwände Holzfachwerk, Ziegelmauerwerk; Fugenglattstrich, Putz, Verkleidung mit Faserzementplatten, Bitumen-Schindeln oder einfachen Kunststoffplatten; kein oder deutlich nicht zeitgemäßer Wärmeschutz (vor ca. 1980) ein- /zweischaliges Mauerwerk, z. B. Gitterziegel oder Hohlblocksteine; verputzt und gestrichen oder Holzverkleidung; nicht zeitgemäßer Wärmeschutz (vor ca. 1995) ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen; Edelputz;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; Dämmung im Passivhausstandard 23 Dach Dachpappe, Faserzementplatten/Wellplatten;
keine bis geringe Dachdämmungeinfache Betondachsteine oder Tondachziegel, Bitumenschindeln; nicht zeitgemäße Dachdämmung (vor ca. 1995) Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung; Rinnen und Fallrohre aus Zinkblech; Dachdämmung (nach ca. 1995) glasierte Tondachziegel, Flachdachausbildung tlw. als Dachterrassen; Konstruktion in Brettschichtholz, schweres Massivflachdach;
besondere Dachformen, z. B. Mansarden-, Walmdach; Aufsparrendämmung, überdurchschnittliche Dämmung (nach ca. 2005)hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach;
aufwendig gegliederte Dachlandschaft, sichtbare Bogendachkonstruktionen;
Rinnen und Fallrohre
aus Kupfer;
Dämmung im Passivhausstandard15 Fenster und
AußentürenEinfachverglasung; einfache Holztüren Zweifachverglasung (vor ca. 1995); Haustür mit nicht zeitgemäßem Wärmeschutz (vor ca. 1995) Zweifachverglasung (nach ca. 1995), Rollläden (manuell); Haustür mit zeitgemäßem Wärmeschutz (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, Rollläden (elektr.); höherwertige Türanlage z. B. mit Seitenteil, besonderer Einbruchschutz große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Außentüren in hochwertigen Materialien 11 Innenwände
und -türenFachwerkwände, einfache
Putze/Lehmputze, einfache Kalkanstriche; Füllungstüren, gestrichen, mit einfachen Beschlägen ohne Dichtungenmassive tragende Innenwände, nicht tragende Wände in Leichtbauweise (z. B. Holzständerwände mit Gipskarton), Gipsdielen; leichte Türen, Stahlzargen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen; schwere Türen, Holzzargen Sichtmauerwerk, Wandvertäfelungen (Holzpaneele);
Massivholztüren, Schiebetürelemente, Glastüren, strukturierte Türblättergestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien);
Vertäfelungen (Edelholz, Metall), Akustikputz, Brandschutzverkleidung;
raumhohe aufwendige Türelemente11 Deckenkonstruktion und Treppen Holzbalkendecken ohne Füllung, Spalierputz;
Weichholztreppen in einfacher Art und Ausführung;
kein TrittschallschutzHolzbalkendecken mit Füllung, Kappendecken;
Stahl- oder Hartholztreppen in einfacher Art und AusführungBeton- und Holzbalkendecken mit Tritt- und Luftschallschutz (z. B. schwimmender Estrich);
geradläufige Treppen aus Stahlbeton oder Stahl, Harfentreppe, TrittschallschutzDecken mit größerer Spannweite, Deckenverkleidung (Holzpaneele/Kassetten);
gewendelte Treppen aus Stahlbeton oder Stahl, Hartholztreppenanlage in besserer Art und AusführungDecken mit großen Spannweiten, gegliedert, Deckenvertäfelungen (Edelholz, Metall);
breite Stahlbeton-, Metall- oder Hartholztreppenanlage mit hochwertigem Geländer11 Fußböden ohne Belag Linoleum-, Teppich-, Laminat- und PVC-Böden einfacher Art und Ausführung Linoleum-, Teppich-, Laminat- und PVC-
Böden besserer Art und Ausführung, Fliesen, KunststeinplattenNatursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion 5 Sanitäreinrichtungen einfaches Bad mit Stand-WC;
Installation auf Putz; Ölfarbenanstrich, einfache PVC-Bodenbeläge1 Bad mit WC, Dusche oder Badewanne; einfache Wand- und Bodenfliesen, teilweise gefliest 1 Bad mit WC, Dusche und Badewanne, Gäste-WC; Wand- und Bodenfliesen, raumhoch gefliest 1 bis 2 Bäder mit tlw. zwei Waschbecken, tlw. Bidet/Urinal, Gäste-WC, bodengleiche Dusche; Wand- und Bodenfliesen; jeweils in gehobener Qualität mehrere großzügige, hochwertige Bäder, Gäste-WC; hochwertige Wand- und Bodenplatten (oberflächenstrukturiert, Einzel- und Flächendekors) 9 Heizung Einzelöfen, Schwerkraftheizung Fern- oder Zentralheizung, einfache Warmluftheizung, einzelne Gasaußenwandthermen, Nachtstromspeicher-, Fußbodenheizung (vor ca. 1995) elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Fußbodenheizung, Solarkollektoren für Warmwassererzeugung, zusätzlicher Kaminanschluss Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme; aufwendige zusätzliche Kaminanlage 9 Sonstige technische Ausstattung sehr wenige Steckdosen, Schalter und Sicherungen, kein Fehlerstromschutzschalter (FI-Schalter), Leitungen teilweise auf Putz wenige Steckdosen, Schalter und Sicherungen zeitgemäße Anzahl an Steckdosen und Lichtauslässen, Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, dezentrale Lüftung mit Wärmetauscher, mehrere LAN- und Fernsehanschlüsse Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage, Bussystem 6 - 2.
-
Beschreibung der Gebäudestandards für Mehrfamilienhäuser, Wohnhäuser mit Mischnutzung
Standardstufe 3 4 5 Außenwände ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen;
Edelputz;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer); Wärmedämmung (nach ca. 2005) aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; Flachdachausbildung tlw. als Dachterrasse; Konstruktion in Brettschichtholz, schweres Massivflachdach; besondere Dachform, z. B. Mansarden-, Walmdach; Aufsparrendämmung, überdurchschnittliche Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; stark überdurchschnittliche Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995), Rollläden (manuell); Haustür mit zeitgemäßem Wärmeschutz (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, Rollläden (elektr.);
höherwertige Türanlagen z. B. mit Seitenteil, besonderer Einbruchschutzgroße, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz);
Außentüren in hochwertigen MaterialienInnenwände und -türen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen;
schwere TürenSichtmauerwerk; Massivholztüren, Schiebetürelemente, Glastüren, strukturierte Türblätter gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Brandschutzverkleidung; raumhohe aufwendige Türelemente Deckenkonstruktion Betondecken mit Tritt- und Luftschallschutz (z. B. schwimmender Estrich); einfacher Putz zusätzlich Deckenverkleidung Deckenvertäfelungen (Edelholz, Metall) Fußböden Linoleum-, Teppich-, Laminat- und PVC-Böden besserer Art und Ausführung, Fliesen, Kunststeinplatten Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion Sanitäreinrichtungen 1 Bad mit WC je Wohneinheit; Dusche und Badewanne;
Wand- und Bodenfliesen, raumhoch gefliest1 bis 2 Bäder je Wohneinheit mit tlw. zwei Waschbecken, tlw. Bidet/Urinal, Gäste-WC, bodengleiche Dusche; Wand- und Bodenfliesen jeweils in gehobener Qualität 2 und mehr Bäder je Wohneinheit; hochwertige Wand- und Bodenplatten (oberflächenstrukturiert, Einzel- und Flächendekors) Heizung elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Fußbodenheizung, Solarkollektoren für Warmwassererzeugung Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme Sonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, dezentrale Lüftung mit Wärmetauscher, mehrere LAN- und Fernsehanschlüsse, Personenaufzugsanlagen Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem;
aufwendige Personenaufzugsanlagen - 3.
-
Beschreibung der Gebäudestandards für Bürogebäude, Banken, Geschäftshäuser
Standardstufe 3 4 5 Außenwände ein- /zweischalige Konstruktion;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; Vorhangfassade aus Glas; stark überdurchschnittliche Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; schweres Massivflachdach; besondere Dachform; überdurchschnittliche Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer; Dachbegrünung; befahrbares Flachdach; aufwendig gegliederte Dachlandschaft; stark überdurchschnittliche Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz);
Außentüren in hochwertigen Materialien; AutomatiktürenInnenwände und -türen nicht tragende Innenwände in massiver Ausführung; schwere Türen Sichtmauerwerk, Massivholztüren, Schiebetürelemente, Glastüren, Innenwände für flexible Raumkonzepte (größere statische Spannweiten der Decken) gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Wände aus großformatigen Glaselementen, Akustikputz, tlw. Automatiktüren; rollstuhlgerechte Bedienung Deckenkonstruktion Betondecken mit Tritt- und Luftschallschutz; einfacher Putz; abgehängte Decken höherwertige abgehängte Decken Deckenvertäfelungen (Edelholz, Metall) Fußböden Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion Sanitäreinrichtungen ausreichende Anzahl von Toilettenräumen in Standard-Ausführung Toilettenräume in gehobenem Standard großzügige Toilettenanlagen jeweils mit Sanitäreinrichtung in gehobener Qualität Heizung elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Fußbodenheizung; Solarkollektoren für Warmwassererzeugung Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme; Klimaanlage Sonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab ca. 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur Verkabelung; ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung mit Wärmetauscher, Messverfahren von Verbrauch, Regelung von Raumtemperatur und Raumfeuchte, Sonnenschutzsteuerung; elektronische Zugangskontrolle; Personenaufzugsanlagen Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; aufwendige Personenaufzugsanlagen - 4.
-
Beschreibung der Gebäudestandards für Gemeindezentren, Saalbauten, Veranstaltungsgebäude, Kindergärten, Schulen
Standardstufe 3 4 5 Außenwände ein- /zweischalige Konstruktion;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; stark überdurchschnittliche Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; besondere Dachform; Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; aufwendig gegliederte Dachlandschaft, stark überdurchschnittliche Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz);
Außentüren in hochwertigen MaterialienInnenwände und -türen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen;
schwere und große TürenSichtmauerwerk, Massivholztüren, Schiebetürelemente, Glastüren gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Vertäfelungen (Edelholz, Metall), Akustikputz, raumhohe aufwendige Türelemente; tlw. Automatiktüren; rollstuhlgerechte Bedienung Deckenkonstruktion Betondecken mit Tritt- und Luftschallschutz; einfacher Putz; abgehängte Decken Decken mit großen Spannweiten , Deckenverkleidung Decken mit größeren Spannweiten Fußböden Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten Natursteinplatten, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion Sanitäreinrichtungen ausreichende Anzahl von Toilettenräumen in Standard-Ausführung Toilettenräume in gehobenem Standard großzügige Toilettenanlagen mit Sanitäreinrichtung in gehobener Qualität Heizung elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Solarkollektoren für Warmwassererzeugung; Fußbodenheizung Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme; Klimaanlage Sonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Zählerschrank (ab 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur Verkabelung, ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung mit Wärmetauscher, Messverfahren von Raumtemperatur, Raumfeuchte, Verbrauch, Einzelraumregelung, Sonnenschutzsteuerung; elektronische Zugangskontrolle;
PersonenaufzugsanlagenVideo- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem - 5.
-
Beschreibung der Gebäudestandards für Wohnheime, Alten- oder Pflegeheime, Krankenhäuser, Tageskliniken, Beherbergungsstätten, Verpflegungseinrichtungen
Standardstufe 3 4 5 Außenwände ein- /zweischalige Konstruktion;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet, Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; besondere Dachformen; überdurchschnittliche Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung, befahrbares Flachdach; aufwendig gegliederte Dachlandschaft; sichtbare hochwertigste Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995)
nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: Automatik-EingangstürenDreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen;
nur Beherbergungsstätten und Verpflegungseinrichtungen: Automatik-Eingangstürengroße, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz) Innenwände und -türen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen;
schwere Türen;
nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: Automatik-Flurzwischentüren; rollstuhlgerechte BedienungSichtmauerwerk;
nur Beherbergungsstätten und Verpflegungseinrichtungen: Automatik-Flurzwischentüren; rollstuhlgerechte Bedienunggestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente Deckenkonstruktion und Treppen Betondecken mit Tritt- und Luftschallschutz; Deckenverkleidung, einfacher Putz Decken mit großen Spannweiten Decken mit größeren Spannweiten;
hochwertige breite Stahlbeton-, Metalltreppenanlage mit hochwertigem GeländerFußböden Linoleum- oder PVC-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten Natursteinplatten, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion Sanitäreinrichtungen mehrere WCs und Duschbäder je Geschoss; Waschbecken im Raum je Raum ein Duschbad mit WC
nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: behindertengerechtje Raum ein Duschbad mit WC in guter Ausstattung;
nur Wohnheime, Altenheime, Pflegeheime, Krankenhäuser und Tageskliniken: behindertengerechtHeizung elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Solarkollektoren für Warmwassererzeugung Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme; Klimaanlage Sonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz, Personenaufzugsanlagen zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen; dezentrale Lüftung mit Wärmetauscher; mehrere LAN- und Fernsehanschlüsse Video- und zentrale Alarmanlage, zentrale Lüftung mit Wärmetauscher, Klimaanlage, Bussystem;
aufwendige Aufzugsanlagen - 6.
-
Beschreibung der Gebäudestandards für Sporthallen, Freizeitbäder oder Heilbäder
Standardstufe 3 4 5 Außenwände ein- /zweischalige Konstruktion;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; besondere Dachformen,
überdurchschnittliche Dämmung (nach ca. 2005)hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung; aufwendig gegliederte Dachlandschaft, sichtbare Bogendachkonstruktionen; hochwertigste Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz); Automatik-Eingangstüren Innenwände und -türen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen;
schwere TürenSichtmauerwerk;
rollstuhlgerechte Bedienunggestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente Deckenkonstruktion und Treppen Betondecke Decken mit großen Spannweiten Decken mit größeren Spannweiten;
hochwertige breite Stahlbeton-, Metalltreppenanlage mit hochwertigem GeländerFußböden nur Sporthallen: Beton, Asphaltbeton, Estrich oder Gussasphalt auf Beton; Teppichbelag, PVC;
nur Freizeitbäder/Heilbäder: Fliesenbelagnur Sporthallen: hochwertigere flächenstatische Fußbodenkonstruktion, Spezialteppich mit Gummigranulatauflage; hochwertigerer Schwingboden nur Sporthallen: hochwertigste flächenstatische Fußbodenkonstruktion, Spezialteppich mit Gummigranulatauflage; hochwertigster Schwingboden;
nur Freizeitbäder/Heilbäder: hochwertiger Fliesenbelag und NatursteinbodenSanitäreinrichtungen wenige Toilettenräume und Duschräume bzw. Waschräume ausreichende Anzahl von Toilettenräumen
und Duschräumen in besserer Qualitätgroßzügige Toilettenanlagen und Duschräume mit Sanitäreinrichtung in gehobener Qualität Heizung elektronisch gesteuerte Fern- oder Zentralheizung, Niedertemperatur- oder Brennwertkessel Fußbodenheizung; Solarkollektoren für Warmwassererzeugung Solarkollektoren für Warmwassererzeugung und Heizung, Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme Sonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz zahlreiche Steckdosen und Lichtauslässe, hochwertige Abdeckungen, Lüftung mit Wärmetauscher Video- und zentrale Alarmanlage; Klimaanlage; Bussystem - 7.
-
Beschreibung der Gebäudestandards für Verbrauchermärkte, Kauf- oder Warenhäuser, Autohäuser
Standardstufe 3 4 5 Außenwände ein- /zweischalige Konstruktion,
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.), Sichtbeton-Fertigteile, Natursteinfassade, Elemente aus Kupfer- /Eloxalblech, mehrgeschossige Glasfassaden; hochwertigste Dämmung Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel, Folienabdichtung;
Rinnen und Fallrohre aus Zinkblech;
Dachdämmung (nach ca. 1995)glasierte Tondachziegel; besondere Dachform; überdurchschnittliche Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, Dachbegrünung; aufwendig gegliederte Dachlandschaft;
hochwertigste DämmungFenster und Außentüren Zweifachverglasung (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen, höherwertige Türanlagen große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz);
Außentüren in hochwertigen MaterialienInnenwände und -türen nicht tragende Innenwände in massiver Ausführung bzw. mit Dämmmaterial gefüllte Ständerkonstruktionen;
schwere TürenSichtmauerwerk gestaltete Wandabläufe (z. B. Pfeilervorlagen, abgesetzte oder geschwungene Wandpartien); Akustikputz, raumhohe aufwendige Türelemente; rollstuhlgerechte Bedienung, Automatiktüren Deckenkonstruktion Betondecken mit Tritt- und Luftschallschutz, einfacher Putz, Deckenverkleidung Decken mit großen Spannweiten Decken mit größeren Spannweiten, Deckenvertäfelungen (Edelholz, Metall) Fußböden Linoleum- oder Teppich-Böden besserer Art und Ausführung; Fliesen, Kunststeinplatten Natursteinplatten, Fertigparkett, hochwertige Fliesen, Terrazzobelag, hochwertige Massivholzböden auf gedämmter Unterkonstruktion hochwertiges Parkett, hochwertige Natursteinplatten, hochwertige Edelholzböden auf gedämmter Unterkonstruktion Sanitäreinrichtungen Toilettenräume ausreichende Anzahl von Toilettenräumen,
jeweils in gehobenem Standardgroßzügige Toilettenanlagen mit Sanitäreinrichtung in gehobener Qualität Heizung elektronisch gesteuerte Fern- oder Zentralheizung; Niedertemperatur- oder Brennwertkessel Fußbodenheizung; Solarkollektoren für Warmwassererzeugung Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk, Wärmepumpe, Hybrid-Systeme;
KlimaanlageSonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen, Zählerschrank (ab 1985) mit Unterverteilung und Kippsicherungen; Kabelkanäle; Blitzschutz; Personenaufzugsanlagen zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen, hochwertige Beleuchtung; Doppelboden mit Bodentanks zur Verkabelung, ausreichende Anzahl von LAN-Anschlüssen; dezentrale Lüftung mit Wärmetauscher, Messverfahren von Raumtemperatur, Raumfeuchte, Verbrauch, Einzelraumregelung, Sonnenschutzsteuerung Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; Doppelboden mit Bodentanks zur Verkabelung;
aufwendigere Aufzugsanlagen - 8.
-
Beschreibung der Gebäudestandards für Garagen
Standardstufe 3 4 5 Außenwände offene Konstruktion Einschalige Konstruktion aufwendig gestaltete Fassaden mit konstruktiver Gliederung (Säulenstellungen, Erker etc.) Konstruktion Stahl- und Betonfertigteile überwiegend Betonfertigteile; große stützenfreie Spannweiten größere stützenfreie Spannweiten Dach Flachdach, Folienabdichtung Flachdachausbildung; Wärmedämmung befahrbares Flachdach (Parkdeck) Fenster und Außentüren einfache Metallgitter begrünte Metallgitter, Glasbausteine Außentüren in hochwertigen Materialien Fußböden Beton Estrich, Gussasphalt beschichteter Beton oder Estrichboden Sonstige technische Ausstattung Strom- und Wasseranschluss; Löschwasseranlage;
Treppenhaus; BrandmelderSprinkleranlage; Rufanlagen; Rauch- und Wärmeabzugsanlagen; mechanische Be- und Entlüftungsanlagen; Parksysteme für zwei PKW übereinander; Personenaufzugsanlagen Video- und zentrale Alarmanlage; Beschallung; Parksysteme für drei oder mehr PKW übereinander; aufwendigere Aufzugsanlagen - 9.
-
Beschreibung der Gebäudestandards für Betriebs- oder Werkstätten, Produktionsgebäude, Lagergebäude
Standardstufe 3 4 5 Außenwände ein- /zweischaliges Mauerwerk, z. B. aus Leichtziegeln, Kalksandsteinen, Gasbetonsteinen;
Edelputz;
gedämmte Metall-Sandwichelemente;
Wärmedämmverbundsystem oder Wärmedämmputz (nach ca. 1995)Verblendmauerwerk, zweischalig, hinterlüftet; Vorhangfassade (z. B. Naturschiefer);
Wärmedämmung (nach ca. 2005)Sichtbeton-Fertigteile; Natursteinfassade, Elemente aus Kupfer- /Eloxalblech; mehrgeschossige Glasfassaden; hochwertigste Dämmung Konstruktion Stahl- und Betonfertigteile überwiegend Betonfertigteile; große stützenfreie Spannweiten; hohe Deckenhöhen; hohe Belastbarkeit der Decken und Böden größere stützenfreie Spannweiten; hohe Deckenhöhen; höhere Belastbarkeit der Decken und Böden Dach Faserzement-Schindeln, beschichtete Betondachsteine und Tondachziegel; Folienabdichtung;
Dachdämmung (nach ca. 1995)schweres Massivflachdach; besondere Dachformen; überdurchschnittliche Dämmung (nach ca. 2005) hochwertige Eindeckung z. B. aus Schiefer oder Kupfer, hochwertigste Dämmung Fenster und Außentüren Zweifachverglasung (nach ca. 1995) Dreifachverglasung, Sonnenschutzglas, aufwendigere Rahmen; höherwertige Türanlage große, feststehende Fensterflächen, Spezialverglasung (Schall- und Sonnenschutz);
Außentüren in hochwertigen MaterialienInnenwände und -türen Anstrich tlw. gefliest, Sichtmauerwerk; Schiebetürelemente, Glastüren überwiegend gefliest; Sichtmauerwerk; gestaltete Wandabläufe Fußböden Beton Estrich, Gussasphalt beschichteter Beton oder Estrichboden; Betonwerkstein, Verbundpflaster Sanitäreinrichtungen einfache und wenige Toilettenräume ausreichende Anzahl von Toilettenräumen großzügige Toilettenanlagen Heizung elektronisch gesteuerte Fern- oder Zentralheizung; Niedertemperatur- oder Brennwertkessel Fußbodenheizung; Solarkollektoren für Warmwassererzeugung; zusätzlicher Kaminanschluss Solarkollektoren für Warmwassererzeugung und Heizung; Blockheizkraftwerk; Wärmepumpe; Hybrid-Systeme;
aufwendige zusätzliche KaminanlageSonstige technische Ausstattung zeitgemäße Anzahl an Steckdosen und Lichtauslässen; Blitzschutz; Teeküchen zahlreiche Steckdosen und Lichtauslässe; hochwertige Abdeckungen; Kabelkanäle; dezentrale Lüftung mit Wärmetauscher; kleinere Einbauküchen mit Kochgelegenheit, Aufenthaltsräume; Aufzugsanlagen Video- und zentrale Alarmanlage; zentrale Lüftung mit Wärmetauscher, Klimaanlage; Bussystem; Küchen, Kantinen; aufwendigere Aufzugsanlagen - 10.
-
Beschreibung der Gebäudestandards für Reithallen
Standardstufe 3 4 5 Außenwände Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung Dach Holzkonstruktionen, Nagelbrettbinder; Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff, Holz-Brettertüren Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine tragende bzw. nicht tragende Innenwände aus Holz; Anstrich tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Gipskarton, Fliesen Deckenkonstruktion keine Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen Fußböden Tragschicht: Schotter,
Trennschicht: Vlies,
Tretschicht: Sandzusätzlich/alternativ:
Tragschicht: Schotter,
Trennschicht: Kunststoffgewebe,
Tretschicht: Sand und HolzspäneEstrich auf Dämmung, Fliesen oder Linoleum in Nebenräumen;
zusätzlich/alternativ:
Tragschicht: Schotter,
Trennschicht: Kunststoffplatten,
Tretschicht: Sand und Textilflocken, Betonplatte im Bereich der Nebenräumebaukonstruktive Einbauten Reithallenbande aus Nadelholz zur Abgrenzung der Reitfläche zusätzlich/alternativ: Vollholztafeln fest eingebaut zusätzlich/alternativ: Vollholztafeln, Fertigteile zum Versetzen Abwasser-, Wasser-, Gasanlagen Regenwasserableitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss Wärmeversorgungsanlagen keine Raumheizflächen in Nebenräumen, Anschluss an Heizsystem zusätzlich/alternativ: Heizkessel lufttechnische Anlagen keine Firstentlüftung Be- und Entlüftungsanlage Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen keine Reitbodenbewässerung (einfache Ausführung) Reitbodenbewässerung (komfortable Ausführung) - 11.
-
Beschreibung der Gebäudestandards für Pferdeställe
Standardstufe 3 4 5 Außenwände Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung Dach Holzkonstruktionen, Vollholzbalken; Nagelbrettbinder; Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff, Holz-Brettertüren Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine tragende bzw. nicht tragende Innenwände aus Holz; Anstrich tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Putz, Fliesen Deckenkonstruktion keine Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatten über Nebenräumen; Dämmung mit Profilholz oder Paneelen Fußböden Beton-Verbundpflaster in Stallgassen, Stahlbetonplatte im Tierbereich zusätzlich/alternativ: Stahlbetonplatte; Anstrich, Gummimatten im Tierbereich zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Nutzestrich auf Dämmung, Anstrich oder Fliesen in Nebenräumen, Kautschuk im Tierbereich baukonstruktive Einbauten Fütterung: Futtertrog PVC Fütterung: Krippenschalen aus Polyesterbeton Fütterung: Krippenschalen aus Steinzeug Abwasser-, Wasser-,
GasanlagenRegenwasserableitung, Wasserleitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss Wärmeversorgungsanlagen keine Elektroheizung in Sattelkammer zusätzlich/alternativ: Raumheizflächen, Heizkessel lufttechnische Anlagen keine Firstentlüftung Be- und Entlüftungsanlage Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen Aufstallung: Boxentrennwände aus Holz, Anbindevorrichtungen
Fütterung: Tränken, FutterraufenAufstallung: zusätzlich/alternativ: Boxentrennwände: Hartholz/Metall
Fütterung: zusätzlich/alternativ: Fressgitter, Futterautomaten, Rollraufe mit elektr. SteuerungAufstallung: zusätzlich/alternativ: Komfort-Pferdeboxen, Pferde-Solarium
Fütterung: zusätzlich/alternativ: Futter-Abrufstationen für Rau- und Kraftfutter mit elektr. Tiererkennung und Selektion, Automatische Futterzuteilung für Boxenställe - 12.
-
Beschreibung der Gebäudestandards für Rinderställe und Melkhäuser
Standardstufe 3 4 5 Außenwände Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Klinkerverblendung Dach Holzkonstruktionen, Vollholzbalken, Nagelbrettbinder; Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine tragende und nicht tragende Innenwand aus Holz; Anstrich tragende und nicht tragende Innenwände aus Mauerwerk; Sperrholz, Putz, Fliesen Deckenkonstruktion keine Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen Fußböden Stahlbetonplatte zusätzlich/alternativ: Stahlbetonplatte mit Oberflächenprofil, Rautenmuster; Epoxidharzbeschichtung am Fressplatz, Liegematten im Tierbereich zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Estrich auf dem Futtertisch, Liegematratzen im Tierbereich, Gussasphalt oder Gummiauflage baukonstruktive Einbauten Aufstallung: Beton-Spaltenboden, Einzelbalken Aufstallung: Beton-Spaltenboden, Flächenelemente; Krippenschalen aus Polyesterbeton; Güllerohre vom Stall zum Außenbehälter Aufstallung: Spaltenboden mit Gummiauflage, Gussroste über Treibmistkanal; Krippenschalen aus Steinzeug;
zusätzlich/alternativ: Spülleitungen für EinzelkanäleAbwasser-, Wasser-, Gasanlagen Regenwasserableitung; Wasserleitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität); Gasanschluss Wärme-, Versorgungsanlagen keine Elektroheizung im Melkstand zusätzlich/alternativ: Raumheizflächen, Heizkessel lufttechnische Anlagen keine Firstentlüftung Be- und Entlüftungsanlage Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen Aufstallung: Fressgitter, Liegeboxenbügel, Kälberboxen, Abtrennungen aus Holz, Kurzstandanbindung
Fütterung: Selbsttränke, Balltränke
Entmistung: keine Technik (Schlepper)
Tierproduktentnahme: Fischgrätenmelkstand, Melkanlage, Maschinensatz, Milchkühltank, Kühlaggregat, WärmerückgewinnungAufstallung: zusätzlich/alternativ: Einrichtungen aus verz. Stahlrohren
Fütterung: Tränkewanne mit Schwimmer, Tränkeautomat für Kälber
Entmistung: Faltschieber mit Seilzug und Antrieb, Tauchschneidpumpe, Rührmixer
Tierproduktentnahme: zusätzlich/alternativ Milchflussgesteuerte Anrüst- und AbschaltautomatikAufstallung: zusätzlich/alternativ: Komfortboxen
Fütterung: Edelstahl-Kipptränke, computergesteuerte Kraftfutteranlage mit Tiererkennung
Entmistung: Schubstangenentmistung
Tierproduktentnahme: zusätzlich/alternativ: Melkstand-Schnellaustrieb, Tandem oder Karussellmelkstand, Automatisches Melksystem (Roboter) - 13.
-
Beschreibung der Gebäudestandards für Schweineställe
Standardstufe 3 4 5 Außenwände Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Beton-Schalungssteine mit Putz Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung Dach Holzkonstruktionen, Vollholzbalken; Nagelbrettbinder; Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung, Kunststoffplatten, Paneele Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff, Holz-Brettertüren Kunststofffenster, Windnetze aus Kunststoff, Jalousien mit Motorantrieb, Metalltüren Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine Innenwände tragende Innenwände aus Mauerwerk, Putz und Anstrich; nichttragende Innenwände aus Kunststoff-Paneele mit Anstrich tragende Innenwände als Betonwand, Fertigteile, Anstrich; nichttragende Innenwände aus Mauerwerk, Putz und Anstrich; Sperrholz, Putz, Fliesen Deckenkonstruktion keine Decke Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatten über Nebenräumen; Dämmung, Kunststoffplatten, Paneele Fußböden Stahlbetonplatte Stahlbetonplatte; Verbundestrich zusätzlich/alternativ: Stahlbetonplatte als Stallprofil mit versetzten Ebenen; Stallbodenplatten mit Dämmung, Fliesen auf Estrich in Nebenräumen baukonstruktive Einbauten Fütterung: Tröge aus Polyesterbeton Aufstallung: Beton-Spaltenboden, Flächenelemente
Fütterung: Tröge aus Polyesterbeton
Entmistung: Güllerohre vom Stall zum Außenbehälter, Absperrschieber in GüllekanälenAufstallung: Gussroste in Sauenställen, Kunststoffroste in Ferkelställen
Fütterung: Tröge aus Steinzeug
Entmistung: zusätzlich/alternativ: Spülleitungen für EinzelkanäleAbwasser-, Wasser-, Gasanlagen Regenwasserableitung, Wasserleitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss Wärmeversorgungsanlagen Warmluftgebläse, Elt.-Anschluss Raumheizflächen oder Twin- bzw. Delta-Heizungsrohren, Anschluss an vorh. Heizsystem zusätzlich/alternativ: Warmwasser-Fußbodenheizung, Heizkessel mit Gasbefeuerung, Wärmerückgewinnung aus Stallluft lufttechnische Anlagen Zuluftklappen, Lüftungsfirst Be- und Entlüftungsanlage im Unterdruckverfahren; Zuluftkanäle oder Rieseldecke; Einzelabsaugung, Abluftkanäle, Ventilatoren zusätzlich/alternativ: Gleichdrucklüftung, Zentralabsaugung, Luftwäscher Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen Aufstallung: Buchtenabtrennungen aus Kunststoff-Paneelen, Pfosten und Beschläge aus verz. Stahl, Abferkelbuchten, Selbstfang-Kastenstände für Sauen
Fütterung: Trockenfutterautomaten, TränkenippelAufstallung: zusätzlich/alternativ: Pfosten und Beschläge aus V2A, Ruhekisten, Betteneinrichtungen
Fütterung: zusätzlich/alternativ: Transportrohre, Drahtseilförderer, Rohrbreiautomaten mit Dosierung
Entmistung: Tauchschneidpumpe, RührmixerAufstallung: zusätzlich/alternativ: Sortierschleuse
Fütterung: zusätzlich/alternativ: Flüssigfütterungsanlage mit Mixbehälter, Sensorsteuerung, Fütterungscomputer, Abrufstation, Tiererkennung, Selektion
Entmistung: Schubstangenentmistung - 14.
-
Beschreibung der Gebäudestandards für Geflügelställe
Standardstufe 3 4 5 Außenwände Holzfachwerkwand, Holzstützen, Vollholz, Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk, Metallstützen, Profil, Metall-Sandwichelemente mit Hartschaumdämmung Betonwand, Fertigteile, mehrschichtig, Stahlbetonstützen, Fertigteil, Klinkerverblendung Dach Holzkonstruktionen, Vollholzbalken, Nagelbrettbinder, Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten, Faserzementwellplatten, Hartschaumplatten Brettschichtholzbinder, Betondachsteine oder Dachziegel, Dämmung, Profilholz oder Paneele Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff; Holz-Brettertüren Kunststofffenster; Windnetze aus Kunststoff, Jalousien mit Motorantrieb Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine tragende bzw. nicht tragende Innenwände aus Holz; Anstrich tragende bzw. nicht tragende Innenwände als Mauerwerk; Profilblech, Plantafeln, Putz Deckenkonstruktion keine Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatten über Nebenräumen; Dämmung, Profilblech oder Paneelen Fußböden Stahlbetonplatte zusätzlich/alternativ: Oberfläche maschinell geglättet; Estrich mit Anstrich (Eierverpackung) zusätzlich/alternativ: Stallprofil mit versetzten Ebenen, Estrich mit Fliesen (Eierverpackung) Abwasser-, Wasser-, Gasanlagen Regenwasserableitung, Wasserleitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität), Gasanschluss Wärmeversorgungsanlagen Warmluftgebläse, Elt.-Anschluss zusätzlich/alternativ: Raumheizflächen oder Twin- bzw. Delta-Heizungsrohre, Heizkessel zusätzlich: Wärmerückgewinnung aus der Stallluft lufttechnische Anlagen Firstentlüftung Be- und Entlüftungsanlage im Unterdruckverfahren; Zuluftklappen, Abluftkamine, Ventilatoren zusätzlich/alternativ: Gleichdrucklüftung, Zentralabsaugung, Luftwäscher Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen Aufstallung: Geflügelwaage Aufstallung: zusätzlich/alternativ: Kotroste, Sitzstangen, Legenester
Fütterung: Vollautomatische Kettenfütterung, Strang-Tränkeanlage, Nippeltränken
Entmistung: Kotbandentmistung
Tierproduktentnahme: Eier-SammelbandAufstallung: zusätzlich/alternativ: Etagensystem (Voliere, Kleingruppe)
Entmistung: zusätzlich/alternativ: Entmistungsbänder mit Belüftung
Tierproduktentnahme: zusätzlich/alternativ: Sortieranlage, Verpackung - 15.
-
Beschreibung der Gebäudestandards für landwirtschaftliche Mehrzweckhallen
Standardstufe 3 4 5 Außenwände Holzfachwerkwand; Holzstützen, Vollholz; Brettschalung oder Profilblech auf Holz-Unterkonstruktion Kalksandstein- oder Ziegel-Mauerwerk; Metallstützen, Profil; Holz-Blockbohlen zwischen Stützen, Wärmedämmverbundsystem, Putz Betonwand, Fertigteile, mehrschichtig; Stahlbetonstützen, Fertigteil; Kalksandstein-Vormauerung oder Klinkerverblendung mit Dämmung Dach Holzkonstruktionen, Nagelbrettbinder; Bitumenwellplatten, Profilblech Stahlrahmen mit Holzpfetten; Faserzementwellplatten; Hartschaumplatten Brettschichtholzbinder; Betondachsteine oder Dachziegel; Dämmung mit Profilholz oder Paneelen Fenster und Außentüren bzw. -tore Lichtplatten aus Kunststoff, Holztore Kunststofffenster, Metall-Sektionaltore Türen und Tore mehrschichtig mit Wärmedämmung, Holzfenster, hoher Fensteranteil Innenwände keine tragende bzw. nicht tragende Innenwände aus Holz; Anstrich tragende bzw. nicht tragende Innenwände als Mauerwerk; Sperrholz, Gipskarton, Fliesen Deckenkonstruktion keine Holzkonstruktionen über Nebenräumen; Hartschaumplatten Stahlbetonplatte über Nebenräumen; Dämmung mit Profilholz oder Paneelen Fußböden Beton-Verbundsteinpflaster zusätzlich/alternativ: Stahlbetonplatte zusätzlich/alternativ: Oberfläche maschinell geglättet; Anstrich Abwasser-, Wasser-, Gasanlagen Regenwasserableitung zusätzlich/alternativ: Abwasserleitungen, Sanitärobjekte (einfache Qualität) in Nebenräumen zusätzlich/alternativ: Sanitärobjekte (gehobene Qualität) in Nebenräumen, Gasanschluss Wärmeversorgungsanlagen keine Raumheizflächen in Nebenräumen, Anschluss an Heizsystem zusätzlich/alternativ: Heizkessel lufttechnische Anlagen keine Firstentlüftung Be- und Entlüftungsanlage Starkstrom-Anlage Leitungen, Schalter, Dosen, Langfeldleuchten zusätzlich/alternativ: Sicherungen und Verteilerschrank zusätzlich/alternativ: Metall-Dampfleuchten nutzungsspezifische Anlagen keine Schüttwände aus Holz zwischen Stahlstützen, Trocknungsanlage für Getreide Schüttwände aus Beton-Fertigteilen
Redaktionelle Anmerkungen
Anlage 4 Abschnitt II Nr 22 und 23 Kursivdruck:
Aufgrund offensichtlicher Unrichtigkeit wurde das Wort "Güllekänale" durch das
Wort "Güllekanäle" ersetzt.
Anlage 4 Abschnitt III Nr 1 Tab Zeile 5 Spalte 5 Kursivdruck: Aufgrund offensichtlicher Unrichtigkeit wurde das Wort "Akkustikputz" durch das Wort "Akustikputz" ersetzt.
Anlage 4 Abschnitt III Nr 1 Tab Zeile 5 Spalte 5 Kursivdruck: Aufgrund offensichtlicher Unrichtigkeit wurde das Wort "Akkustikputz" durch das Wort "Akustikputz" ersetzt.
(Fundstelle: BGBl. I 2021, 2856 - 2859)
Wertbeeinflussende Grundstücksmerkmale, die nicht in
dieser Anlage aufgeführt sind, dürfen nur dann berücksichtigt werden, wenn die
aufgeführten Grundstücksmerkmale zur marktgerechten Beschreibung des
Bodenrichtwertgrundstücks nicht ausreichend sind.
I. Nutzungsartenkatalog
Für jeden Bodenrichtwert ist der Entwicklungszustand
und die Art der Nutzung anzugeben. Lässt sich das Bodenrichtwertgrundstück
aufgrund seiner rechtlichen und tatsächlichen Merkmale keinem der
Entwicklungszustände nach § 3
Absatz 1 bis
4
zuordnen, ist das Bodenrichtwertgrundstück der Kategorie „Sonstige Flächen“ im
Sinne des § 3 Absatz
5 zuzuordnen. Zusätzlich zur Art der Nutzung kann
eine Ergänzung zur Art der Nutzung angegeben werden.
| Nr. | Art der
Nutzung bzw.
Ergänzung zur Art der Nutzung |
Art der
Nutzung |
Ergänzung zur Art der Nutzung | ||
|---|---|---|---|---|---|
| Baureifes Land (B)
Rohbauland (R) Bauerwartungsland (E) |
|||||
| 1 | Wohnbaufläche | W | |||
| 1.1 | Kleinsiedlungsgebiet | WS | |||
| 1.2 | reines Wohngebiet | WR | |||
| 1.3 | allgemeines Wohngebiet | WA | |||
| 1.4 | besonderes Wohngebiet | WB | |||
| 2 | gemischte Baufläche
(auch Baufläche ohne nähere Spezifizierung) |
M | |||
| 2.1 | Dorfgebiet | MD | |||
| 2.2 | Dörfliches Wohngebiet | MDW | |||
| 2.3 | Mischgebiet | MI | |||
| 2.4 | Kerngebiet | MK | |||
| 2.5 | Urbanes Gebiet | MU | |||
| 3 | gewerbliche Baufläche | G | |||
| 3.1 | Gewerbegebiet | GE | |||
| 3.2 | Industriegebiet | GI | |||
| 4 | Sonderbaufläche | S | |||
| 4.1 | Sondergebiet für Erholung | SE | |||
| 4.2 | sonstige Sondergebiete | SO | |||
| 5 | Baufläche für Gemeinbedarf | GB | |||
| Die Bauflächen (1 bis 5) können zusätzlich durch folgende Ergänzungen zur Art der Nutzung weiter spezifiziert werden in: | |||||
| Ein- und Zweifamilienhäuser | EFH | ||||
| Mehrfamilienhäuser | MFH | ||||
| Sozialer Mietwohnungsbau | SOW | ||||
| Geschäftshäuser (mehrgeschossig) | GH | ||||
| Wohn- und Geschäftshäuser | WGH | ||||
| Büro- und Geschäftshäuser | BGH | ||||
| Bürohäuser | BH | ||||
| Produktion und Logistik | PL | ||||
| Wochenendhäuser | WO | ||||
| Handel und dienstleistungsorientiertes Gewerbe | GD | ||||
| Ferienhäuser | FEH | ||||
| Freizeit und Touristik | FZT | ||||
| Läden (eingeschossig), nicht großflächiger Einzelhandel | LAD | ||||
| Einkaufszentren, großflächiger Einzelhandel | EKZ | ||||
| Messen, Ausstellungen, Kongresse, Großveranstaltungen aller Art | MES | ||||
| Bildungseinrichtungen | BI | ||||
| Gesundheitseinrichtungen | MED | ||||
| Hafen | HAF | ||||
| Garagen, Stellplatzanlagen, Parkhäuser | GAR | ||||
| Militär | MIL | ||||
| landwirtschaftliche Produktion | LP | ||||
| Bebaute Flächen im Außenbereich | ASB | ||||
| Bauflächen für Energieerzeugung | EE | ||||
| Flächen der Land- oder Forstwirtschaft (LF) | |||||
| 6 | landwirtschaftliche Fläche | L | |||
| 6.1 | Acker | A | |||
| 6.2 | Grünland | GR | |||
| 6.3 | Erwerbsgartenanbaufläche | EGA | |||
| 6.3.1 | Obstanbaufläche | EGA | OG | ||
| 6.3.2 | Gemüseanbaufläche | EGA | GEM | ||
| 6.3.3 | Blumen- und Zierpflanzenanbaufläche | EGA | BLU | ||
| 6.3.4 | Baumschulfläche | EGA | BMS | ||
| 6.4 | Anbaufläche für Sonderkulturen | SK | |||
| 6.4.1 | Spargelanbaufläche | SK | SPA | ||
| 6.4.2 | Hopfenanbaufläche | SK | HPF | ||
| 6.4.3 | Tabakanbaufläche | SK | TAB | ||
| 6.5 | Weingarten | WG | |||
| 6.5.1 | Weingarten in Flachlage | WG | FL | ||
| 6.5.2 | Weingarten in Hanglage | WG | HL | ||
| 6.5.3 | Weingarten in Steillage | WG | STL | ||
| 6.6 | Kurzumtriebsplantagen, Agroforst | KUP | |||
| 6.7 | Unland, Geringstland, Bergweide, Moor | UN | |||
| 7 | forstwirtschaftliche Fläche | F | |||
| Sonstige Flächen (SF) | |||||
| 8.1 | private Grünfläche | PG | |||
| 8.2 | Kleingartenfläche (Bundeskleingartengesetz) | KGA | |||
| 8.3 | Freizeitgartenfläche | FGA | |||
| 8.4 | Campingplatz | CA | |||
| 8.5 | Sportfläche (u.a. Golfplatz) | SPO | |||
| 8.6 | sonstige private Fläche | SG | |||
| 8.7 | Friedhof | FH | |||
| 8.8 | Wasserfläche | WF | |||
| 8.9 | Flughäfen, Flugplätze usw. | FP | |||
| 8.10 | private Parkplätze, Stellplatzfläche | PP | |||
| 8.11 | Lagerfläche | LG | |||
| 8.12 | Abbauland | AB | |||
| 8.12.1 | Abbauland von Sand und Kies | AB | SND | ||
| 8.12.2 | Abbauland von Ton und Mergel | AB | TON | ||
| 8.12.3 | Abbauland von Torf | AB | TOF | ||
| 8.12.4 | Steinbruch | AB | STN | ||
| 8.12.5 | Braunkohletagebau | AB | KOH | ||
| 8.13 | Gemeinbedarfsfläche (kein Bauland) | GF | |||
| 8.14 | Sondernutzungsfläche | SN | |||
II. Weitere
Grundstücksmerkmale
Bei baureifem Land ist der beitragsrechtliche Zustand
anzugeben. Die weiteren Grundstücksmerkmale sind anzugeben, soweit sie
wertbeeinflussend sind.
- 1.
-
Beitragsrechtlicher Zustand
frei beitragsfrei ebf erschließungsbeitrags-/kostenerstattungsbetragsfrei und beitragspflichtig nach Kommunalabgabenrecht, ebp erschließungsbeitrags-/kostenerstattungsbetragspflichtig und beitragspflichtig nach Kommunalabgabenrecht - 2.
-
Bauweise oder Gebäudestellung zur Nachbarbebauung
o offene Bauweise g geschlossene Bauweise a abweichende Bauweise eh Einzelhäuser ed Einzel- und Doppelhäuser dh Doppelhaushälften rh Reihenhäuser rm Reihenmittelhäuser re Reihenendhäuser - 3.
-
Maß der baulichen Nutzung
ZVG Zahl der Vollgeschosse ZOG Zahl der oberirdischen Geschosse (§ 16 Absatz 4) GFZ Geschossflächenzahl WGFZ wertrelevante Geschossflächenzahl (§ 16 Absatz 4) GRZ Grundflächenzahl BMZ Baumassenzahl - 4.
-
Angaben zum Grundstück
t Grundstückstiefe in Metern b Grundstücksbreite in Metern f Grundstücksfläche in Quadratmetern - 5.
-
Sanierungs- oder Entwicklungszusatz
SU sanierungsunbeeinflusster Zustand, ohne Berücksichtigung der rechtlichen und tatsächlichen Neuordnung SB sanierungsbeeinflusster Zustand, unter Berücksichtigung der rechtlichen und tatsächlichen Neuordnung EU entwicklungsunbeeinflusster Zustand, ohne Berücksichtigung der rechtlichen und tatsächlichen Neuordnung EB entwicklungsbeeinflusster Zustand, unter Berücksichtigung der rechtlichen und tatsächlichen Neuordnung - 6.
-
Bewertung der Bodenschätzung
AZ Ackerzahl GZ Grünlandzahl
Ersetzt V 213-1-7 v. 19.5.2010 I 639
(ImmoWertV)
Seite zuletzt aktualisiert am
20. Oktober 2026