

2129:
>
>
>
Emissionsberichterstattungsverordnung 2030 – EBeV 2030
Verordnung über die Emissionsberichterstattung nach dem Brennstoffemissionshandelsgesetz für die Jahre 2023 bis 2030
Inhaltsübersicht (ausklappen)
Abschnitt 1
Allgemeine
Vorschriften
| § 1 | Anwendungsbereich und Zweck |
| § 2 | Begriffsbestimmungen |
Abschnitt 2
Überwachungsplan
(zu § 6 des Gesetzes)
(zu § 6 des Gesetzes)
| § 3 | Inhalt des Überwachungsplans und des vereinfachten Überwachungsplans; Frist zur Einreichung |
Abschnitt 3
Überwachung und Ermittlung
der Brennstoffemissionen; Emissionsbericht
(zu den §§ 6 und 7 des Gesetzes)
der Brennstoffemissionen; Emissionsbericht
(zu den §§ 6 und 7 des Gesetzes)
| § 4 | Allgemeine Grundsätze |
| § 5 | Methoden zur Ermittlung von Brennstoffemissionen |
| § 6 | Brennstoffmengen |
| § 7 | Berechnungsfaktoren |
| § 8 | Berücksichtigung des Biomasseanteils bei der Ermittlung der Brennstoffemissionen in den Fällen des § 2 Absatz 2 des Brennstoffemissionshandelsgesetzes |
| § 9 | Berücksichtigung des Biomasseanteils bei der Ermittlung der Brennstoffemissionen in den Fällen des § 2 Absatz 2a des Brennstoffemissionshandelsgesetzes |
| § 10 | Berücksichtigung des Anteils flüssiger oder gasförmiger erneuerbarer Brennstoffe nicht-biogenen Ursprungs bei der Ermittlung der Brennstoffemissionen |
| § 11 | Berücksichtigung dauerhaft eingebundener oder gespeicherter Brennstoffemissionen bei der Ermittlung der Brennstoffemissionen |
| § 12 | Kontinuierliche Emissionsmessung |
| § 13 | Berichterstattung |
| § 14 | Berichterstattungsgrenze |
| § 15 | Verifizierung |
| § 16 | Vermeidung von Doppelerfassungen nach § 7 Absatz 4 Nummer 5 des Brennstoffemissionshandelsgesetzes |
| § 17 | Vermeidung von Doppelbelastungen nach § 7 Absatz 5 des Brennstoffemissionshandelsgesetzes |
Abschnitt 4
Datenverwaltung und
Datenkontrolle
| § 18 | Datenverwaltung und Kontrollsystem |
| § 19 | Aufbewahrung von Unterlagen und Daten |
Abschnitt 5
Schlussbestimmungen
| § 20 | Inkrafttreten |
| Anlage 1 | Mindestinhalt des Überwachungsplans und des vereinfachten Überwachungsplans |
| Anlage 2 | Ermittlung der Brennstoffemissionen |
| Anlage 3 | Mindestinhalt des jährlichen Emissionsberichts |
| Anlage 4 | Methoden zur Ermittlung der Berechnungsfaktoren |
| Anlage 5 | Erforderliche Erklärungen, Angaben und Nachweise des belieferten Unternehmens im Zusammenhang mit dem Abzug von Brennstoffemissionsmengen bei der Lieferung von Brennstoffen zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage |
| Anlage 6 | Mindestinhalt der Verfahrensanweisungen zur Datenverwaltung im Zusammenhang mit Kontrollaktivitäten |
–
Auf Grund des § 6 Absatz 5 und des
§ 7
Absatz 4 und
Absatz 5 Satz
2 des
Brennstoffemissionshandelsgesetzes vom 12. Dezember 2019
(BGBl. I S. 2728), von denen § 7
Absatz 4 und 5
zuletzt durch Artikel 1 Nummer 5 des Gesetzes vom 9.
November 2022 (BGBl. I S. 2006) geändert worden sind, verordnet die
Bundesregierung:
Abschnitt 1
Allgemeine Vorschriften
Allgemeine Vorschriften
1Diese Verordnung ist
innerhalb des Anwendungsbereichs des Brennstoffemissionshandelsgesetzes vom 12.
Dezember 2019 (BGBl. I S. 2728, 2098), das zuletzt durch Artikel 2 des
Gesetzes vom 9. November 2022 (BGBl. I S. 2006) geändert worden ist, anzuwenden.
2Sie ist beschränkt auf die Konkretisierung der Anforderungen der §§ 6 und 7 des Brennstoffemissionshandelsgesetzes für die Periode von 2023 bis 2030.
2Sie ist beschränkt auf die Konkretisierung der Anforderungen der §§ 6 und 7 des Brennstoffemissionshandelsgesetzes für die Periode von 2023 bis 2030.
1Für diese Verordnung
gelten neben den Begriffsbestimmungen des Brennstoffemissionshandelsgesetzes
und der Brennstoffemissionshandelsverordnung vom 17. Dezember 2020 (BGBl. I S. 3026) die folgenden Begriffsbestimmungen:
- 1.
-
Abfallverbrennungsanlage:1Anlage im Sinne von § 2 Absatz 2a des Brennstoffemissionshandelsgesetzes;
- 2.
-
Berechnungsfaktoren:die Parameter Heizwert, Emissionsfaktor, Umrechnungsfaktor und Biomasseanteil;
- 3.
-
Bioenergieanteil:das Verhältnis der aus Biomasse stammenden Energiemenge zur Gesamtenergiemenge eines Brennstoffs, der nach § 2 Absatz 2 des Brennstoffemissionshandelsgesetzes in einem Kalenderjahr in Verkehr gebracht wurde, ausgedrückt als Bruchteil;
- 4.
-
Biokraftstoffe:
- 5.
-
Biokraftstoff-Nachhaltigkeitsverordnung:1Biokraftstoff-Nachhaltigkeitsverordnung vom 2. Dezember 2021 (BGBl. I S. 5126, 5143) in der jeweils geltenden Fassung;
- 6.
-
Biomasse:1Biomasse im Sinne von Artikel 2 Nummer 24 der Richtlinie (EU) 2018/2001;
- 7.
-
Biomasseanteil:das Verhältnis des aus Biomasse stammenden Kohlenstoffs zum Gesamtkohlenstoffgehalt eines Brennstoffs oder Materials, ausgedrückt als Bruchteil, wie er in einer dem EU-Emissionshandel unterliegenden Anlage zu bestimmen ist nach den Vorgaben der Durchführungsverordnung (EU) 2018/2066 der Kommission vom 19. Dezember 2018 über die Überwachung von und die Berichterstattung über Treibhausgasemissionen gemäß der Richtlinie 2003/87/EG des Europäischen Parlaments und des Rates und zur Änderung der Verordnung (EU) Nr. 601/2012 der Kommission (ABl. L 334 vom 31.12.2018, S. 1; L 118 vom 6.5.2019, S. 10), in der jeweils geltenden Fassung;
- 8.
-
Biomasse-Brennstoffe:1Biomasse-Brennstoffe im Sinne von Artikel 2 Nummer 27 der Richtlinie (EU) 2018/2001;
- 9.
-
Biomassestrom-Nachhaltigkeitsverordnung:1Biomassestrom-Nachhaltigkeitsverordnung vom 2. Dezember 2021 (BGBl. I S. 5126), die durch Artikel 1 der Verordnung vom 14. Juni 2022 (BGBl. I S. 927) geändert worden ist, in der jeweils geltenden Fassung;
- 10.
-
Brennstoffe:die in Anlage 1 des Brennstoffemissionshandelsgesetzes genannten Brennstoffe;
- 11.
-
Emissionsfaktor:1Parameter zur Angabe, wieviel Kohlendioxid je Energiemenge eines Brennstoffs bei der vollständigen Umsetzung mit Sauerstoff emittiert werden kann;
- 12.
-
flüssige Biobrennstoffe:1Flüssige Biobrennstoffe im Sinne von Artikel 2 Nummer 32 der Richtlinie (EU) 2018/2001;
- 13.
-
flüssige oder gasförmige erneuerbare Brennstoffe nicht-biogenen Ursprungs:flüssige oder gasförmige erneuerbare Brennstoffe nicht-biogenen Ursprungs im Sinne von Artikel 2 Nummer 36 der Richtlinie (EU) 2018/2001;
- 14.
-
Heizwert:die bei vollständiger Verbrennung eines Brennstoffs mit Sauerstoff unter Standardbedingungen als Wärme freigesetzte spezifische Energiemenge abzüglich der Verdampfungswärme des im Abgas enthaltenen Wasserdampfs;
- 15.
-
Kohle:1Waren der Positionen 2701, 2702 und 2704 der Kombinierten Nomenklatur;
- 16.
-
konventionelle Biokraftstoffe:1Biokraftstoffe aus Nahrungs- und Futtermittelpflanzen im Sinne von Artikel 2 Nummer 40 der Richtlinie (EU) 2018/2001;
- 17.
-
Standardwerte:die in Anlage 2 Teil 4 und 5 vorgegebenen Werte zur Emissionsermittlung;
- 18.
-
Umrechnungsfaktoren:1Parameter zur Umrechnung von physikalischen Einheiten wie unter anderem Dichte oder Energie;
- 19.
-
Verordnung zur Festlegung weiterer Bestimmungen zur Treibhausgasminderung bei Kraftstoffen:1Verordnung zur Festlegung weiterer Bestimmungen zur Treibhausgasminderung bei Kraftstoffen vom 8. Dezember 2017 (BGBl. I S. 3892), die durch Artikel 1 der Verordnung vom 12. November 2021 (BGBl. I S. 4932) geändert worden ist;
- 20.
-
Zertifizierungsstelle:1Zertifizierungsstelle im Sinne der Biokraftstoff-Nachhaltigkeitsverordnung und der Biomassestrom-Nachhaltigkeitsverordnung.
Abschnitt 2
Überwachungsplan (zu § 6 des Gesetzes)
Überwachungsplan (zu § 6 des Gesetzes)
§ 3 Inhalt des Überwachungsplans und
des vereinfachten Überwachungsplans; Frist zur
Einreichung anchor
(1) 1Der nach
§ 6
Absatz 1 des
Brennstoffemissionshandelsgesetzes von dem
Verantwortlichen einzureichende Überwachungsplan für die Ermittlung von
Brennstoffemissionen und für den Emissionsbericht nach § 7 Absatz 1 des Brennstoffemissionshandelsgesetzes
hat Folgendes zu umfassen:
- 1.
-
eine vollständige und transparente Darstellung der Überwachungsmethoden für die von dem Verantwortlichen in einem Kalenderjahr in Verkehr gebrachten Brennstoffe und
- 2.
-
mindestens die in Anlage 1 Teil 1 aufgeführten Angaben.
(2) 1Der Verantwortliche
muss erstmals für das Kalenderjahr 2024 innerhalb einer von der zuständigen
Behörde festzusetzenden Frist einen Überwachungsplan bei der zuständigen
Behörde einreichen.
2Die zuständige Behörde macht die Frist nach Satz 1 spätestens drei Monate vor ihrem Ablauf im Bundesanzeiger bekannt.
3Verantwortliche, die nach Ablauf der Frist nach Satz 1 erstmals der Verpflichtung nach § 6 Absatz 1 des Brennstoffemissionshandelsgesetzes unterliegen, müssen unverzüglich nach Aufnahme ihrer gewerblichen Tätigkeit einen Überwachungsplan bei der zuständigen Behörde einreichen.
2Die zuständige Behörde macht die Frist nach Satz 1 spätestens drei Monate vor ihrem Ablauf im Bundesanzeiger bekannt.
3Verantwortliche, die nach Ablauf der Frist nach Satz 1 erstmals der Verpflichtung nach § 6 Absatz 1 des Brennstoffemissionshandelsgesetzes unterliegen, müssen unverzüglich nach Aufnahme ihrer gewerblichen Tätigkeit einen Überwachungsplan bei der zuständigen Behörde einreichen.
(3) 1Der Verantwortliche
muss seine Brennstoffemissionen nach seinem genehmigten Überwachungsplan
überwachen, ermitteln und berichten.
2Abweichend von Satz 1 muss der Verantwortliche seine Brennstoffemissionen nach dieser Verordnung überwachen, ermitteln und berichten, soweit
2Abweichend von Satz 1 muss der Verantwortliche seine Brennstoffemissionen nach dieser Verordnung überwachen, ermitteln und berichten, soweit
- 1.
-
der Überwachungsplan keine Bestimmungen enthält oder
- 2.
-
es sich um Brennstoffe handelt, die von ihm im Kalenderjahr 2023 in Verkehr gebracht wurden.
(4) 1Ermittelt der
Verantwortliche die Brennstoffemissionen für die von ihm in einem Kalenderjahr
in Verkehr gebrachten Brennstoffe ausschließlich auf Basis von Brennstoffmengen
nach § 6 Absatz
1 und auf Basis von Standardwerten für
Berechnungsfaktoren nach § 7 Absatz 1 und 2, so muss der Verantwortliche einen
vereinfachten Überwachungsplan bei der zuständigen Behörde einreichen, der
mindestens die Angaben nach Anlage 1 Teil 2 enthält.
2Die Absätze 2 und 3 sind für den vereinfachten Überwachungsplan entsprechend anzuwenden.
2Die Absätze 2 und 3 sind für den vereinfachten Überwachungsplan entsprechend anzuwenden.
Abschnitt 3
Überwachung und Ermittlung der Brennstoffemissionen; Emissionsbericht (zu den §§ 6 und 7 des Gesetzes)
Überwachung und Ermittlung der Brennstoffemissionen; Emissionsbericht (zu den §§ 6 und 7 des Gesetzes)
(1) Für die Überwachung, Ermittlung und
Berichterstattung der Brennstoffemissionen gelten die in den Absätzen 2 bis 4 näher bestimmten Grundsätze
der Vollständigkeit, der Konsistenz und der Integrität der zu berichtenden
Daten.
(2) 1Der Verantwortliche
ist verpflichtet, die Brennstoffemissionen vollständig zu überwachen, zu
ermitteln und zu berichten.
2Dazu hat der Verantwortliche sämtliche Mengen an Kohlendioxid zu überwachen, zu ermitteln und zu berichten, die bei einer Verbrennung von durch ihn in Verkehr gebrachten Brennstoffen freigesetzt werden.
3Datenlücken sind zu vermeiden.
4Unvermeidbare Datenlücken sind durch konservative Schätzungen zu schließen.
2Dazu hat der Verantwortliche sämtliche Mengen an Kohlendioxid zu überwachen, zu ermitteln und zu berichten, die bei einer Verbrennung von durch ihn in Verkehr gebrachten Brennstoffen freigesetzt werden.
3Datenlücken sind zu vermeiden.
4Unvermeidbare Datenlücken sind durch konservative Schätzungen zu schließen.
(3) 1Der Verantwortliche
ist verpflichtet, eine konsistente Überwachung, Ermittlung und
Berichterstattung der Brennstoffemissionen zu gewährleisten.
2Dafür hat er die erforderlichen Daten einschließlich der Bezugswerte und der Brennstoffmengen auf transparente Weise so zu erfassen, zusammenzustellen und zu dokumentieren, dass die Emissionsbestimmung von einem Dritten innerhalb einer angemessenen Frist nachvollzogen werden kann.
2Dafür hat er die erforderlichen Daten einschließlich der Bezugswerte und der Brennstoffmengen auf transparente Weise so zu erfassen, zusammenzustellen und zu dokumentieren, dass die Emissionsbestimmung von einem Dritten innerhalb einer angemessenen Frist nachvollzogen werden kann.
(4) 1Der Verantwortliche
ist verpflichtet, die Integrität der zu berichtenden Emissionsdaten hinreichend
zu gewährleisten und dazu die Brennstoffemissionen anhand der in dieser
Verordnung geregelten Überwachungs- und Ermittlungsmethoden zu
bestimmen.
2Der Emissionsbericht und die darin gemachten Aussagen dürfen weder systematisch noch wissentlich falsche Angaben enthalten.
3Der Emissionsbericht muss eine glaubwürdige und ausgewogene Darstellung der Emissionsdaten des Verantwortlichen enthalten.
2Der Emissionsbericht und die darin gemachten Aussagen dürfen weder systematisch noch wissentlich falsche Angaben enthalten.
3Der Emissionsbericht muss eine glaubwürdige und ausgewogene Darstellung der Emissionsdaten des Verantwortlichen enthalten.
(1) Der Verantwortliche hat die Brennstoffemissionen
der in jedem Kalenderjahr in Verkehr gebrachten Brennstoffe nach den
Vorschriften dieser Verordnung zu ermitteln.
(2) 1Soweit in dieser
Verordnung nicht anders bestimmt, hat der Verantwortliche die
Brennstoffemissionen für die in einem Kalenderjahr in Verkehr gebrachten
Brennstoffe rechnerisch zu ermitteln, indem die Brennstoffmenge nach
§ 6 mit den
Berechnungsfaktoren nach § 7
multipliziert wird.
2Bei der Ermittlung der Brennstoffemissionen können berücksichtigt werden:
2Bei der Ermittlung der Brennstoffemissionen können berücksichtigt werden:
- 1.
-
der Biomasseanteil nach Maßgabe der §§ 8 und 9,
- 2.
-
der Anteil flüssiger oder gasförmiger erneuerbarer Brennstoffe nicht-biogenen Ursprungs nach Maßgabe des § 10,
- 3.
-
der Anteil dauerhaft eingebundener Brennstoffemissionen nach Maßgabe des § 11 sowie
- 4.
-
abzugsfähige Mengen zur Vermeidung einer Doppelerfassung nach Maßgabe des § 16 oder einer Doppelbelastung nach Maßgabe des § 17.
(3) 1Abweichend von
Absatz
2 kann der Verantwortliche die Brennstoffemissionen im
Fall des § 2
Absatz 2a des
Brennstoffemissionshandelsgesetzes durch direkte
kontinuierliche Emissionsmessung der Kohlendioxid-Konzentration und des
Abgasvolumenstroms im Abgaskanal oder im Abgaskamin nach § 12 ermitteln.
2Bei der Ermittlung der Brennstoffemissionen kann der Biomasseanteil nach Maßgabe des § 12 Absatz 4 berücksichtigt werden.
3Die Brennstoffemissionen von bereits nach § 2 Absatz 2 Satz 1 des Brennstoffemissionshandelsgesetzes in Verkehr gebrachten Brennstoffmengen sind bei der Ermittlung nach Satz 1 herauszurechnen.
2Bei der Ermittlung der Brennstoffemissionen kann der Biomasseanteil nach Maßgabe des § 12 Absatz 4 berücksichtigt werden.
3Die Brennstoffemissionen von bereits nach § 2 Absatz 2 Satz 1 des Brennstoffemissionshandelsgesetzes in Verkehr gebrachten Brennstoffmengen sind bei der Ermittlung nach Satz 1 herauszurechnen.
(4) 1Ein Wechsel
zwischen den Methoden innerhalb eines Kalenderjahres ist nicht zulässig.
2Sofern die zuständige Behörde eine Liste mit Festwerten nach Anlage 4 Teil 1 Nummer 1 veröffentlicht, sind diese Werte erst ab dem Kalenderjahr, das auf den Zeitpunkt der Veröffentlichung der Liste durch die zuständige Behörde folgt, im Rahmen dieser Verordnung anzuwenden.
2Sofern die zuständige Behörde eine Liste mit Festwerten nach Anlage 4 Teil 1 Nummer 1 veröffentlicht, sind diese Werte erst ab dem Kalenderjahr, das auf den Zeitpunkt der Veröffentlichung der Liste durch die zuständige Behörde folgt, im Rahmen dieser Verordnung anzuwenden.
(5) 1Ist der
Verantwortliche Einlagerer im Sinne von § 3 Nummer 3 Buchstabe
d des
Brennstoffemissionshandelsgesetzes, so hat der
Verantwortliche bei der rechnerischen Ermittlung der Brennstoffemissionen eines
Jahres sowohl diejenigen Brennstoffmengen zugrunde zu legen, die er selbst in
Verkehr gebracht hat, als auch diejenigen Brennstoffmengen, die der
Steuerlagerinhaber für ihn in Verkehr gebracht hat.
2Der Steuerlagerinhaber kann bei der Ermittlung der Brennstoffemissionen nach Absatz 2 diejenigen Brennstoffmengen abziehen, die er für den Einlagerer in Verkehr gebracht hat.
3Voraussetzung für den Abzug nach Satz 2 ist, dass der Steuerlagerinhaber der zuständigen Behörde den Einlagerer sowie die für diesen in Verkehr gebrachten Brennstoffe nach Art und zugehöriger Menge bis zum Ablauf des 31. Juli des auf das Inverkehrbringen des jeweiligen Brennstoffs folgenden Jahres mitteilt.
2Der Steuerlagerinhaber kann bei der Ermittlung der Brennstoffemissionen nach Absatz 2 diejenigen Brennstoffmengen abziehen, die er für den Einlagerer in Verkehr gebracht hat.
3Voraussetzung für den Abzug nach Satz 2 ist, dass der Steuerlagerinhaber der zuständigen Behörde den Einlagerer sowie die für diesen in Verkehr gebrachten Brennstoffe nach Art und zugehöriger Menge bis zum Ablauf des 31. Juli des auf das Inverkehrbringen des jeweiligen Brennstoffs folgenden Jahres mitteilt.
(1) 1Soweit in dieser
Verordnung nicht anders bestimmt, ist bei der rechnerischen Ermittlung der
Brennstoffemissionen eines Kalenderjahres nach § 5 Absatz 2
diejenige Menge eines Brennstoffs zu Grunde zu legen, die der Verantwortliche
nach den für dieses Kalenderjahr geltenden Vorgaben des Energiesteuerrechts in
den Steueranmeldungen zur Berechnung der Energiesteuer für den jeweiligen
Brennstoff anzugeben hat.
2Ist ein Brennstoff in mehrere der in Anlage 2 Teil 4 Spalte 2 aufgeführten Sorten von Brennstoffen untergliedert, sind die Brennstoffmengen nach Satz 1 in die jeweiligen Brennstoffe nach Anlage 2 Teil 4 zu unterteilen.
3Für die Aufteilung in die Biokomponenten nach Anlage 2 Teil 4 Nummer 10 ist die Menge an Brennstoffen zu Grunde zu legen, für die der Verantwortliche Nachweise nach § 8 vorlegt.
2Ist ein Brennstoff in mehrere der in Anlage 2 Teil 4 Spalte 2 aufgeführten Sorten von Brennstoffen untergliedert, sind die Brennstoffmengen nach Satz 1 in die jeweiligen Brennstoffe nach Anlage 2 Teil 4 zu unterteilen.
3Für die Aufteilung in die Biokomponenten nach Anlage 2 Teil 4 Nummer 10 ist die Menge an Brennstoffen zu Grunde zu legen, für die der Verantwortliche Nachweise nach § 8 vorlegt.
(2) In den Fällen des § 2 Absatz 2 Satz
2 des
Brennstoffemissionshandelsgesetzes sind die
Brennstoffmengen eines Kalenderjahres, die im Rahmen eines Verfahrens nach
§ 37
Absatz 2 Nummer 3 oder Nummer 4
des Energiesteuergesetzes vom
15. Juli 2006 (BGBl. I S. 1534; 2008 I S. 660, 1007), das zuletzt durch
Artikel
1 des Gesetzes vom 24. Mai 2022 (BGBl. I S. 810) geändert worden ist, unmittelbar steuerfrei
verwendet wurden, zu ermitteln anhand
- 1.
-
des Belegheftes nach § 75 Absatz 1 Satz 1 der Energiesteuer-Durchführungsverordnung und
- 2.
-
der Aufzeichnungen nach § 75 Absatz 2 der Energiesteuer-Durchführungsverordnung.
(3) Ist ein Brennstoff, der zu den in Anlage 2 Teil 4
Spalte 2 aufgeführten Nummern zählt, dort nach Sorten untergliedert, so sind
die Brennstoffmengen nach Absatz
2 in die zugehörigen Sorten des Brennstoffs nach Anlage 2
Teil 4 zu unterteilen.
(4) 1In den Fällen des
§ 2
Absatz 2a des
Brennstoffemissionshandelsgesetzes sind die in einer
Abfallverbrennungsanlage eingesetzten Brennstoffmengen eines Kalenderjahres
anhand der in diesem Kalenderjahr an die Anlage angelieferten Brennstoffmengen
unter Berücksichtigung der Lagerbestandsänderung der Abfallverbrennungsanlage
zu bestimmen.
2Die betreffende Brennstoffmenge ist aufgeschlüsselt nach den Sorten der Brennstoffe gemäß Anlage 2 Teil 5 Spalte 2 zu ermitteln und zu berichten.
3Diese Brennstoffmengen sind mit der Maßgabe zu ermitteln, dass
5Die Schätzmethode ist zu beschreiben.
6Der Lagerendbestand eines Kalenderjahres der Anlage muss dem Lageranfangsbestand des Folgejahres der Anlage entsprechen.
2Die betreffende Brennstoffmenge ist aufgeschlüsselt nach den Sorten der Brennstoffe gemäß Anlage 2 Teil 5 Spalte 2 zu ermitteln und zu berichten.
3Diese Brennstoffmengen sind mit der Maßgabe zu ermitteln, dass
- 1.
-
sie erhoben werden mit geeichten oder konformitätsbewerteten Messgeräten oder sonstigen Messgeräten, die im Rahmen einer wiederkehrenden Qualitätskontrolle unter Verwendung eines rückführbaren Normals überprüft werden, oder
- 2.
-
bei der Verwendung anderer als der unter Nummer 1 genannten Messgeräte und Messverfahren die Eignung dieser Messgeräte und Messverfahren gegenüber der zuständigen Behörde nachgewiesen wird.
5Die Schätzmethode ist zu beschreiben.
6Der Lagerendbestand eines Kalenderjahres der Anlage muss dem Lageranfangsbestand des Folgejahres der Anlage entsprechen.
(1) 1Soweit in dieser
Verordnung nicht anders bestimmt, sind bei der rechnerischen Ermittlung der
Brennstoffemissionen eines Kalenderjahres für die in Anlage 1 Satz
1 des
Brennstoffemissionshandelsgesetzes genannten Brennstoffe
die in Anlage 2 Teil 4 festgelegten Standardwerte für Berechnungsfaktoren zu
Grunde zu legen.
2Für Brennstoffe können gewichtete Berechnungsfaktoren auf Basis der in Anlage 2 Teil 4 festgelegten Brennstoffe und auf Basis von deren Standardwerten ermittelt werden.
3Diese gewichteten Berechnungsfaktoren gelten wiederum als Standardwerte im Sinne dieser Verordnung.
2Für Brennstoffe können gewichtete Berechnungsfaktoren auf Basis der in Anlage 2 Teil 4 festgelegten Brennstoffe und auf Basis von deren Standardwerten ermittelt werden.
3Diese gewichteten Berechnungsfaktoren gelten wiederum als Standardwerte im Sinne dieser Verordnung.
(2) Sofern für Kohlen eine Probenahme und Analyse des
unteren Heizwerts der gelieferten Mengen nach den anerkannten Regeln der
Technik durchgeführt wurde, ist abweichend von Absatz 1 der individuelle
Analysenwert des unteren Heizwerts für die jeweilige Liefercharge
heranzuziehen.
(3) 1Sind für
Brennstoffe nach Anlage 1 Satz 1 des
Brennstoffemissionshandelsgesetzes keine Standardwerte in
Anlage 2 Teil 4 festgelegt, verwendet der Verantwortliche eine der in Anlage 4
Teil 1 genannten individuellen Methoden zur Ermittlung der
Berechnungsfaktoren.
2Die gewählte Methode ist zu beschreiben und ihre Eignung für den jeweiligen Brennstoff zu begründen.
2Die gewählte Methode ist zu beschreiben und ihre Eignung für den jeweiligen Brennstoff zu begründen.
(4) 1Werden die
Brennstoffemissionen im Fall des § 2 Absatz 2a des Brennstoffemissionshandelsgesetzes
gemäß § 5 Absatz
2 rechnerisch ermittelt, so kann der
Verantwortliche für die in Anlage 2 Teil 5 genannten Brennstoffe
- 1.
-
die in dieser Anlage festgelegten Standardwerte für Berechnungsfaktoren zu Grunde legen oder
- 2.
-
eine in Teil 2 der Anlage 4 genannte Methode zur Ermittlung der Berechnungsfaktoren verwenden.
§ 8 Berücksichtigung des
Biomasseanteils bei der Ermittlung der Brennstoffemissionen in den Fällen des
§ 2
Absatz 2 des
Brennstoffemissionshandelsgesetzes anchor
(1) 1Für den
Biomasseanteil eines flüssigen Biobrennstoffs oder eines Biokraftstoffs kann
der Verantwortliche bei der Ermittlung der Brennstoffemissionen einen
Emissionsfaktor von Null anwenden, sofern dieser Biomasseanteil die
Nachhaltigkeitsanforderungen, einschließlich der
Treibhausgasminderungsanforderungen, der §§ 4 bis
6 der
Biomassestrom-Nachhaltigkeitsverordnung oder der
§§ 4 bis
6 der
Biokraftstoff-Nachhaltigkeitsverordnung erfüllt.
2Die rechnerische Berücksichtigung des Biomasseanteils bei der Ermittlung der Brennstoffemissionen erfolgt nach Anlage 2 Teil 2.
3Der Verantwortliche ist verpflichtet, die Erfüllung der in Satz 1 genannten Nachhaltigkeitsanforderungen durch einen anerkannten Nachweis im Sinne von § 10 der Biomassestrom-Nachhaltigkeitsverordnung oder einen anerkannten Nachweis im Sinne von § 8 der Biokraftstoff-Nachhaltigkeitsverordnung zu belegen.
2Die rechnerische Berücksichtigung des Biomasseanteils bei der Ermittlung der Brennstoffemissionen erfolgt nach Anlage 2 Teil 2.
3Der Verantwortliche ist verpflichtet, die Erfüllung der in Satz 1 genannten Nachhaltigkeitsanforderungen durch einen anerkannten Nachweis im Sinne von § 10 der Biomassestrom-Nachhaltigkeitsverordnung oder einen anerkannten Nachweis im Sinne von § 8 der Biokraftstoff-Nachhaltigkeitsverordnung zu belegen.
(2) 1Für den
Biomasseanteil eines Biomasse-Brennstoffs kann der Verantwortliche bei der
Ermittlung der Brennstoffemissionen einen Emissionsfaktor von Null anwenden,
wenn dieser Biomasseanteil die Nachhaltigkeitsanforderungen der §§ 4 und 5 der
Biomassestrom-Nachhaltigkeitsverordnung erfüllt.
2Absatz 1 Satz 2 ist entsprechend anzuwenden.
3Die Treibhausgasminderungsverpflichtung gilt abweichend von § 6 Absatz 2 Satz 1 der Biomassestrom-Nachhaltigkeitsverordnung als erfüllt, wenn die durch den Verantwortlichen bestätigte Treibhausgaseinsparung den Emissionswert des Biomasse-Brennstoffs von 72 Gramm Kohlendioxid-Äquivalent pro Megajoule um mindestens 70 Prozent unterschreitet.
4Bei der Berechnung der erzielten Treibhausgaseinsparung wird angenommen, dass die Brennstoffe in Anlagen mit einem durchschnittlichen Wirkungsgrad von 90 Prozent verwendet werden.
5Es sind die Treibhausgasemissionen für den Transport des Biomasse-Brennstoffs bis zu dessen Verwendung zu berücksichtigen.
6Der Verantwortliche ist verpflichtet, die Erfüllung der in den Sätzen 1 bis 3 genannten Anforderungen durch einen Nachweis aus der Datenbank der zuständigen Behörde nach § 50 Absatz 1 der Biomassestrom-Nachhaltigkeitsverordnung zu belegen.
2Absatz 1 Satz 2 ist entsprechend anzuwenden.
3Die Treibhausgasminderungsverpflichtung gilt abweichend von § 6 Absatz 2 Satz 1 der Biomassestrom-Nachhaltigkeitsverordnung als erfüllt, wenn die durch den Verantwortlichen bestätigte Treibhausgaseinsparung den Emissionswert des Biomasse-Brennstoffs von 72 Gramm Kohlendioxid-Äquivalent pro Megajoule um mindestens 70 Prozent unterschreitet.
4Bei der Berechnung der erzielten Treibhausgaseinsparung wird angenommen, dass die Brennstoffe in Anlagen mit einem durchschnittlichen Wirkungsgrad von 90 Prozent verwendet werden.
5Es sind die Treibhausgasemissionen für den Transport des Biomasse-Brennstoffs bis zu dessen Verwendung zu berücksichtigen.
6Der Verantwortliche ist verpflichtet, die Erfüllung der in den Sätzen 1 bis 3 genannten Anforderungen durch einen Nachweis aus der Datenbank der zuständigen Behörde nach § 50 Absatz 1 der Biomassestrom-Nachhaltigkeitsverordnung zu belegen.
(3) Für die Zwecke der Nachweisführung nach
Absatz
2 gilt abweichend von § 2 Absatz 21 Nummer
1 und § 11 Absatz 1 der
Biomassestrom-Nachhaltigkeitsverordnung diejenige
Schnittstelle als letzte Schnittstelle, die den Biomasse-Brennstoff auf die zur
Verbrennung erforderliche Qualitätsstufe aufbereitet und einen Nachweis nach
Absatz 2
Satz 6 ausstellen kann.
(4) 1Der Verantwortliche
kann für die Bestimmung des Biomasseanteils eines flüssigen Biobrennstoffs,
eines Biokraftstoffs oder eines Biomasse-Brennstoffs den Bioenergieanteil an
dem Gesamtenergiegehalt des flüssigen Biobrennstoffs, des Biokraftstoffs oder
des Biomasse-Brennstoffs zugrunde legen.
2Satz 1 ist nicht anzuwenden auf die in Anlage 2 Teil 5 genannten Brennstoffe.
2Satz 1 ist nicht anzuwenden auf die in Anlage 2 Teil 5 genannten Brennstoffe.
(5) Der Verantwortliche muss sicherstellen, dass sich
der Nachhaltigkeitsnachweis nach Absatz
1 oder der Nachweis nach Absatz 2 Satz
6 auf eine Brennstoffmenge bezieht, die nach
§ 2
Absatz 2 des
Brennstoffemissionshandelsgesetzes in Verkehr gebracht
wurde.
(6) Die zuständige Behörde nach § 50 Absatz 1 der
Biomassestrom-Nachhaltigkeitsverordnung hat
sicherzustellen, dass in der von ihr geführten Datenbank für feste
Biomasse-Brennstoffe die Masse im Lieferzustand ausgewiesen wird.
(7) 1Zur Evaluierung der
Anwendbarkeit des Emissionsfaktors Null für den aus konventionellen
Biokraftstoffen stammenden Biomasseanteil von Brennstoffen beobachtet die
zuständige Behörde die Marktentwicklung von konventionellen Biokraftstoffen und
legt dem Bundesministerium für Wirtschaft und Klimaschutz regelmäßig,
mindestens aber alle zwei Jahre, einen Bericht über die Entwicklung der
Marktbedingungen für konventionelle Biokraftstoffe vor.
2Die Marktbeobachtung nach Satz 1 umfasst auch die Beschaffung von Informationen von Marktbeobachtern über die Entwicklung der Großhandelspreise der hauptsächlich in Verkehr gebrachten fossilen Kraftstoffe und der konventionellen Biokraftstoffe, die im Rahmen der Beimischung zu fossilen Kraftstoffen eingesetzt werden.
2Die Marktbeobachtung nach Satz 1 umfasst auch die Beschaffung von Informationen von Marktbeobachtern über die Entwicklung der Großhandelspreise der hauptsächlich in Verkehr gebrachten fossilen Kraftstoffe und der konventionellen Biokraftstoffe, die im Rahmen der Beimischung zu fossilen Kraftstoffen eingesetzt werden.
(8) Abweichend von Absatz 1 Satz 1 darf der
Verantwortliche den Emissionsfaktor Null nicht anwenden für den Biomasseanteil
von Brennstoffen nach der Anlage 2 Nummer 1 und 2 des
Brennstoffemissionshandelsgesetzes, der aus
Biokraftstoffen aus Rohstoffen mit hohem Risiko indirekter Landnutzungsänderung
nach Artikel 3 der Delegierten Verordnung (EU) 2019/807 der Kommission vom
13. März 2019 zur Ergänzung der Richtlinie (EU) 2018/2001 des Europäischen
Parlaments und des Rates im Hinblick auf die Bestimmung der Rohstoffe mit hohem
Risiko indirekter Landnutzungsänderungen, in deren Fall eine wesentliche
Ausdehnung der Produktionsflächen auf Flächen mit hohem Kohlenstoffbestand zu
beobachten ist, und die Zertifizierung von Biokraftstoffen, flüssigen
Biobrennstoffen und Biomasse-Brennstoffen mit geringem Risiko indirekter
Landnutzungsänderungen (ABl. L 133 vom 21.5.2019, S. 1) in der
jeweils geltenden Fassung stammt.
(9) 1Abweichend von
Absatz
2 kann der Verantwortliche für die dort genannten
Biomasseanteile den Emissionsfaktor Null auch ohne das Vorliegen eines
Nachhaltigkeitsnachweises anwenden, sofern und solange der
Nachhaltigkeitsnachweis ausschließlich deshalb nicht erbracht werden kann, weil
der Verantwortliche mangels anerkannter Zertifizierungssysteme oder mangels
Verfügbarkeit zugelassener Auditoren anerkannter Zertifizierungsstellen daran
gehindert war, für den Zeitpunkt des Bezugs der Brennstoffe einen
Nachhaltigkeitsnachweis vorzulegen, längstens jedoch bis zum Ablauf des 31.
Dezember 2023.
2In diesem Fall hat der Verantwortliche eine Eigenerklärung über das Vorliegen der Hinderungsgründe nach dem ersten Teilsatz bei der zuständigen Behörde vorzulegen.
3Die zuständige Behörde prüft die Eigenerklärung im Rahmen des Emissionsberichtes für das Jahr 2023 auf Plausibilität.
4Der Verantwortliche kann den Emissionsfaktor Null auch ohne das Vorliegen eines Nachweises im Sinne von Absatz 2 Satz 5 anwenden, sofern und solange ein solcher ausschließlich deshalb nicht vorgelegt werden kann, weil die Ausstellung von Nachweisen im Sinne von Absatz 2 Satz 6 in der Datenbank der zuständigen Behörde im Sinne von § 50 Absatz 1 der Biomassestrom-Nachhaltigkeitsverordnung für den Zeitpunkt des Bezugs der Brennstoffe nicht möglich ist, längstens jedoch bis zum Ablauf des 31. Dezember 2023; in diesem Fall muss der Verantwortliche das Vorliegen der Voraussetzungen nach Absatz 2 durch die Vorlage eines elektronischen Nachweises eines anerkannten Zertifizierungssystems belegen.
2In diesem Fall hat der Verantwortliche eine Eigenerklärung über das Vorliegen der Hinderungsgründe nach dem ersten Teilsatz bei der zuständigen Behörde vorzulegen.
3Die zuständige Behörde prüft die Eigenerklärung im Rahmen des Emissionsberichtes für das Jahr 2023 auf Plausibilität.
4Der Verantwortliche kann den Emissionsfaktor Null auch ohne das Vorliegen eines Nachweises im Sinne von Absatz 2 Satz 5 anwenden, sofern und solange ein solcher ausschließlich deshalb nicht vorgelegt werden kann, weil die Ausstellung von Nachweisen im Sinne von Absatz 2 Satz 6 in der Datenbank der zuständigen Behörde im Sinne von § 50 Absatz 1 der Biomassestrom-Nachhaltigkeitsverordnung für den Zeitpunkt des Bezugs der Brennstoffe nicht möglich ist, längstens jedoch bis zum Ablauf des 31. Dezember 2023; in diesem Fall muss der Verantwortliche das Vorliegen der Voraussetzungen nach Absatz 2 durch die Vorlage eines elektronischen Nachweises eines anerkannten Zertifizierungssystems belegen.
§ 9 Berücksichtigung des
Biomasseanteils bei der Ermittlung der Brennstoffemissionen in den Fällen des
§ 2
Absatz 2a des
Brennstoffemissionshandelsgesetzes anchor
(1) Abweichend von §
8 sind bei der Ermittlung der Brennstoffemissionen aus
Brennstoffen nach Anlage 2 Teil 5 für die Anwendbarkeit des Emissionsfaktors
Null die Vorgaben zur Treibhausgasminderung nach § 6 Absatz 2 der
Biomassestrom-Nachhaltigkeitsverordnung entsprechend
anzuwenden.
(2) 1Der Verantwortliche
muss der zuständigen Behörde alle erforderlichen Nachweise und Berechnungen zur
Treibhausgasminderung nach Absatz
1 mit dem jährlichen Emissionsbericht vorlegen.
2Zur Nachweisführung muss der Verantwortliche die Nachweise und Berechnungen zur Treibhausgasminderung nach Satz 1 im Rahmen der jährlichen Emissionsberichterstattung von einer Prüfstelle, einem Umweltgutachter oder einer Umweltgutachterorganisation oder einer Zertifizierungsstelle überprüfen lassen.
2Zur Nachweisführung muss der Verantwortliche die Nachweise und Berechnungen zur Treibhausgasminderung nach Satz 1 im Rahmen der jährlichen Emissionsberichterstattung von einer Prüfstelle, einem Umweltgutachter oder einer Umweltgutachterorganisation oder einer Zertifizierungsstelle überprüfen lassen.
(3) 1Als Vergleichswert
für fossile Brennstoffe ist entsprechend der Verwendung des Brennstoffs der
Wert nach Anhang V Teil C Nummer 19 oder Anhang VI Teil B
Nummer 19 der Richtlinie (EU) 2018/2001 zu verwenden.
2Der Verantwortliche kann für Brennstoffe nach Anlage 2 Teil 5 bei der Ermittlung des Biomasseanteils die in Anlage 2 Teil 5 festgelegten Standardwerte des jeweiligen Brennstoffs verwenden.
3Werden die Berechnungsfaktoren nach § 7 Absatz 4 bestimmt, so ist die Höhe des Biomasseanteils des jeweiligen Brennstoffs auf der Grundlage eines von der zuständigen Behörde vorab genehmigten Verfahrens nachzuweisen.
2Der Verantwortliche kann für Brennstoffe nach Anlage 2 Teil 5 bei der Ermittlung des Biomasseanteils die in Anlage 2 Teil 5 festgelegten Standardwerte des jeweiligen Brennstoffs verwenden.
3Werden die Berechnungsfaktoren nach § 7 Absatz 4 bestimmt, so ist die Höhe des Biomasseanteils des jeweiligen Brennstoffs auf der Grundlage eines von der zuständigen Behörde vorab genehmigten Verfahrens nachzuweisen.
(4) 1Für die in
Abfallverbrennungsanlagen eingesetzten Brennstoffe nach Anlage 2 Teil 5 ist
weder ein Nachweis nach § 8 noch
nach den Absätzen 1 bis 3 erforderlich, sofern die
Anlage vor dem 1. Januar 2021 in Betrieb genommen worden ist.
2Abfallverbrennungsanlagen gelten für die Zwecke der Nachweisführung ab dem Zeitpunkt als in Betrieb genommen, ab dem erstmals Brennstoffe nach Anlage 2 Teil 5 eingesetzt wurden.
3Für Abfallverbrennungsanlagen, die ab dem 1. Januar 2021 in Betrieb genommen worden sind, ist kein Nachweis erforderlich für Siedlungsabfälle nach Kapitel 20 der Abfallverzeichnis-Verordnung vom 10. Dezember 2001 (BGBl. I S. 3379), die zuletzt durch Artikel 1 der Verordnung vom 30. Juni 2020 (BGBl. I S. 1533) geändert worden ist.
4Für Anlagen, die die aus Klärschlämmen erzeugte Wärme ausschließlich für Trocknungsprozesse nutzen, muss kein Nachweis erbracht werden.
2Abfallverbrennungsanlagen gelten für die Zwecke der Nachweisführung ab dem Zeitpunkt als in Betrieb genommen, ab dem erstmals Brennstoffe nach Anlage 2 Teil 5 eingesetzt wurden.
3Für Abfallverbrennungsanlagen, die ab dem 1. Januar 2021 in Betrieb genommen worden sind, ist kein Nachweis erforderlich für Siedlungsabfälle nach Kapitel 20 der Abfallverzeichnis-Verordnung vom 10. Dezember 2001 (BGBl. I S. 3379), die zuletzt durch Artikel 1 der Verordnung vom 30. Juni 2020 (BGBl. I S. 1533) geändert worden ist.
4Für Anlagen, die die aus Klärschlämmen erzeugte Wärme ausschließlich für Trocknungsprozesse nutzen, muss kein Nachweis erbracht werden.
§ 10 Berücksichtigung des Anteils
flüssiger oder gasförmiger erneuerbarer Brennstoffe nicht-biogenen Ursprungs
bei der Ermittlung der Brennstoffemissionen anchor
(1) Bei der Ermittlung der Brennstoffemissionen kann
der Verantwortliche für den Anteil eines Brennstoffs, der aus flüssigen oder
gasförmigen erneuerbaren Brennstoffen nicht-biogenen Ursprungs stammt, einen
Emissionsfaktor von Null anwenden,
- 1.
-
soweit eine Rechtsverordnung auf Grund des § 37d Absatz 1 Satz 2, Absatz 2 Satz 1 Nummer 1 Buchstabe a und c, Nummer 13 und 15 Buchstabe d und Absatz 3 in Verbindung mit Absatz 2 Satz 2 und 3 des Bundes-Immissionsschutzgesetzes weitere Vorgaben zur Einhaltung der Anforderungen der Richtlinie (EU) 2018/2001 sowie zum Nachweisverfahren festlegt und
- 2.
-
wenn der Verantwortliche die Vorgaben nach Nummer 1 erfüllt.
(2) 1Der
Emissionsfaktor von Null kann auf denjenigen Anteil nach Absatz 1 angewendet werden,
der gemäß den Bestimmungen der Rechtsverordnung nach Absatz 1 Nummer
1 auf die Erfüllung von Verpflichtungen nach
§ 37a Absatz 1
Satz 1 und
2 in Verbindung mit
§ 37a Absatz
4 des
Bundes-Immissionsschutzgesetzes in der jeweils geltenden
Fassung angerechnet werden kann.
2Für die rechnerische Berücksichtigung des Anteils nach Satz 1 bei der Ermittlung der Brennstoffemissionen ist Anlage 2 Teil 2 anzuwenden.
2Für die rechnerische Berücksichtigung des Anteils nach Satz 1 bei der Ermittlung der Brennstoffemissionen ist Anlage 2 Teil 2 anzuwenden.
§ 11 Berücksichtigung dauerhaft
eingebundener oder gespeicherter Brennstoffemissionen bei der Ermittlung der
Brennstoffemissionen anchor
1Bei der Ermittlung der
Brennstoffemissionen kann der Verantwortliche in den Fällen des § 2 Absatz 2a
des
Brennstoffemissionshandelsgesetzes für den Anteil
dauerhaft eingebundener oder gespeicherter Brennstoffemissionen einen
Emissionsfaktor von Null anwenden, sofern diese dauerhafte Einbindung oder
Speicherung bei einer dem EU-Emissionshandel unterliegenden Anlage eine
Ausnahme von der Berichtspflicht nach dem Treibhausgas-Emissionshandelsgesetz
begründen würde.
2Für die rechnerische Berücksichtigung des Anteils nach Satz 1 bei der Ermittlung der Brennstoffemissionen ist Anlage 2 Teil 2 anzuwenden.
2Für die rechnerische Berücksichtigung des Anteils nach Satz 1 bei der Ermittlung der Brennstoffemissionen ist Anlage 2 Teil 2 anzuwenden.
(1) 1Die zur Ermittlung
der Brennstoffemissionen durch direkte kontinuierliche Messung der
Kohlendioxid-Konzentration und des Abgasvolumenstroms im Abgaskanal oder im
Abgaskamin eingesetzten Messeinrichtungen müssen die Anforderungen des
Artikels 42 Absatz 1 der Durchführungsverordnung (EU) 2018/2066
erfüllen.
2Als maximal zulässige erweiterte Unsicherheit zur Prüfung der Variabilität und Gültigkeit der Kalibrierfunktionen sind die folgenden Prozentwerte heranzuziehen:
2Bei der Ausgestaltung der Messstrecken und der Messplätze sind die allgemein anerkannten Regeln der Technik zu berücksichtigen.
3Sofern Abweichungen von diesen Regeln vorliegen, ist gegenüber der zuständigen Behörde darzulegen, dass diese Abweichungen nicht zu einer systematisch falschen Emissionsdatenerfassung führen.
4Als Nachweis der Eignung der Messeinrichtungen und der Ausgestaltung der Messstrecken und der Messplätze ist der zuständigen Behörde der jeweils aktuelle Bericht über die Durchführung der jährlichen Funktionsprüfung und Kalibrierung vorzulegen.
5Die jährliche Funktionsprüfung und Kalibrierung muss von einer nach § 29b des Bundes-Immissionsschutzgesetzes bekanntgegebenen Messstelle durchgeführt worden sein.
2Als maximal zulässige erweiterte Unsicherheit zur Prüfung der Variabilität und Gültigkeit der Kalibrierfunktionen sind die folgenden Prozentwerte heranzuziehen:
- 1.
-
10 Prozent bezogen auf den Messbereichsendwert für die Messung der Kohlendioxid-Konzentration,
- 2.
-
7,84 Prozent bezogen auf den gültigen Kalibrierbereich für die Messung der Abgasgeschwindigkeit.
2Bei der Ausgestaltung der Messstrecken und der Messplätze sind die allgemein anerkannten Regeln der Technik zu berücksichtigen.
3Sofern Abweichungen von diesen Regeln vorliegen, ist gegenüber der zuständigen Behörde darzulegen, dass diese Abweichungen nicht zu einer systematisch falschen Emissionsdatenerfassung führen.
4Als Nachweis der Eignung der Messeinrichtungen und der Ausgestaltung der Messstrecken und der Messplätze ist der zuständigen Behörde der jeweils aktuelle Bericht über die Durchführung der jährlichen Funktionsprüfung und Kalibrierung vorzulegen.
5Die jährliche Funktionsprüfung und Kalibrierung muss von einer nach § 29b des Bundes-Immissionsschutzgesetzes bekanntgegebenen Messstelle durchgeführt worden sein.
(2) 1Die Berechnung der
Brennstoffemissionen darf nur mit Kurzzeitmittelwerten gleichen Bezugszustands
ohne Sauerstoffbezugswertverrechnung vorgenommen werden.
2Ein Abzug der Messunsicherheit zur Validierung der Kurzzeitmittelwerte für die Kohlendioxid-Konzentration und für den Abgasvolumenstrom ist nicht zulässig.
3Bei der Emissionsdatenauswertung sind alle Betriebszustände der Anlage zu berücksichtigen, in denen Kohlendioxidmengen freigesetzt werden.
4Der Mittelungszeitraum für Kurzzeitmittelwerte beträgt mindestens 30 Minuten und maximal 120 Minuten.
5Kurzzeitmittelwerte sind gültig, wenn mindestens zwei Drittel des Mittelungszeitraumes mit gültigen Rohwerten belegt sind.
6Im Fall von Datenlücken bei der kontinuierlichen Bestimmung der Kohlendioxid-Konzentration und des Abgasvolumenstroms sind Ersatzwerte zur Schließung solcher Datenlücken in der Emissionsdatenauswertung vorzusehen.
7Zur Schließung von Datenlücken können als Methoden Massenbilanzmodelle, Energiebilanzen oder konservative Ersatzwerte verwendet werden.
8Bei der Wahl der Methoden zur Schließung von Datenlücken ist sicherzustellen, dass die Verwendung von Ersatzwerten nicht zu einer Emissionsunterschätzung führt.
2Ein Abzug der Messunsicherheit zur Validierung der Kurzzeitmittelwerte für die Kohlendioxid-Konzentration und für den Abgasvolumenstrom ist nicht zulässig.
3Bei der Emissionsdatenauswertung sind alle Betriebszustände der Anlage zu berücksichtigen, in denen Kohlendioxidmengen freigesetzt werden.
4Der Mittelungszeitraum für Kurzzeitmittelwerte beträgt mindestens 30 Minuten und maximal 120 Minuten.
5Kurzzeitmittelwerte sind gültig, wenn mindestens zwei Drittel des Mittelungszeitraumes mit gültigen Rohwerten belegt sind.
6Im Fall von Datenlücken bei der kontinuierlichen Bestimmung der Kohlendioxid-Konzentration und des Abgasvolumenstroms sind Ersatzwerte zur Schließung solcher Datenlücken in der Emissionsdatenauswertung vorzusehen.
7Zur Schließung von Datenlücken können als Methoden Massenbilanzmodelle, Energiebilanzen oder konservative Ersatzwerte verwendet werden.
8Bei der Wahl der Methoden zur Schließung von Datenlücken ist sicherzustellen, dass die Verwendung von Ersatzwerten nicht zu einer Emissionsunterschätzung führt.
(3) 1Die Berechnung der
Brennstoffemissionen für ein gesamtes Jahr kann mithilfe einer
eignungsgeprüften Datenerfassungs- und Auswerteeinrichtung erfolgen.
2Die Prüfung der Emissionsdatenauswertung ist durch eine nach § 29b des Bundes-Immissionsschutzgesetzes bekanntgegebene Messstelle vorzunehmen und im Bericht über die Durchführung der jährlichen Funktionsprüfung und Kalibrierung zu dokumentieren.
2Die Prüfung der Emissionsdatenauswertung ist durch eine nach § 29b des Bundes-Immissionsschutzgesetzes bekanntgegebene Messstelle vorzunehmen und im Bericht über die Durchführung der jährlichen Funktionsprüfung und Kalibrierung zu dokumentieren.
(4) 1Für die Bestimmung
des Biomasseanteils kann der Verantwortliche eine der folgenden Methoden
anwenden:
- 1.
-
Analysen und Probenahmen gemäß Artikel 43 Absatz 4 Buchstabe a der Durchführungsverordnung (EU) 2018/2066,
- 2.
-
eine Methode gemäß Artikel 43 Absatz 4 Buchstabe b der Durchführungsverordnung (EU) 2018/2066 oder
- 3.
-
eine gemäß § 9 zugelassene Methode zur Bestimmung eines gesamten Biomasseanteils auf Basis der mengengewichteten Biomasseanteile der einzelnen Abfallgruppen gemäß Anlage 2 Teil 5.
(5) 1Bei der
Emissionsermittlung sind fossile Emissionen aus der Zünd- und Stützfeuerung
sowie aus der Rauchgasreinigung von den gemessenen Kohlendioxid-Emissionen
abzuziehen.
2Die Ermittlung der abzugsfähigen Kohlendioxid-Emissionen erfolgt rechnerisch unter Anwendung der Methoden nach § 6 für Brennstoffmengen und nach § 7 für Berechnungsfaktoren.
2Die Ermittlung der abzugsfähigen Kohlendioxid-Emissionen erfolgt rechnerisch unter Anwendung der Methoden nach § 6 für Brennstoffmengen und nach § 7 für Berechnungsfaktoren.
(6) Die Brennstoffmengen sind flankierend
aufgeschlüsselt nach den Brennstoffen gemäß Anlage 2 Teil 5 zu ermitteln und zu
berichten.
(1) 1Der nach
§ 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes zu erstellende
Emissionsbericht hat Folgendes zu umfassen:
- 1.
-
die gemäß § 5 ermittelten Brennstoffemissionen für die in einem Kalenderjahr in Verkehr gebrachten Brennstoffe und
- 2.
-
mindestens die in der Anlage 3 aufgeführten Angaben.
(2) 1Wird die Lieferung
oder der Verbrauch von Erdgas nach Ablesezeiträumen abgerechnet oder ermittelt,
die mehrere Kalenderjahre betreffen, so hat der Verantwortliche bei der
Ermittlung der Brennstoffemissionen im Emissionsbericht die voraussichtlich für
das zu berichtende Kalenderjahr in Verkehr gebrachte Erdgasmenge (vorläufige
Erdgasmenge) zugrunde zu legen.
2Für die Bestimmung der vorläufigen Erdgasmenge sind die Vorgaben zur sachgerechten Aufteilung der Erdgasmenge nach § 39 Absatz 6 Satz 1 des Energiesteuergesetzes maßgeblich, wobei eine systematische Überschätzung der auf das zu berichtende Kalenderjahr entfallenden Erdgasmenge auszuschließen ist.
3Sofern Ablesezeiträume später enden als das jeweilige Kalenderjahr, hat der Verantwortliche die vorläufige Erdgasmenge nach Satz 1 für diese Ablesezeiträume im Emissionsbericht desjenigen Kalenderjahres zu berichtigen, in dem der Ablesezeitraum endet.
2Für die Bestimmung der vorläufigen Erdgasmenge sind die Vorgaben zur sachgerechten Aufteilung der Erdgasmenge nach § 39 Absatz 6 Satz 1 des Energiesteuergesetzes maßgeblich, wobei eine systematische Überschätzung der auf das zu berichtende Kalenderjahr entfallenden Erdgasmenge auszuschließen ist.
3Sofern Ablesezeiträume später enden als das jeweilige Kalenderjahr, hat der Verantwortliche die vorläufige Erdgasmenge nach Satz 1 für diese Ablesezeiträume im Emissionsbericht desjenigen Kalenderjahres zu berichtigen, in dem der Ablesezeitraum endet.
Der Verantwortliche ist nicht zur Berichterstattung
nach § 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes verpflichtet, wenn er
im Laufe eines Kalenderjahres Brennstoffmengen in Verkehr bringt, die vor
Anwendung der §§ 8, 9,
10, 11, 16 und 17 zu einer Emissionsmenge von weniger als 1
Tonne Kohlendioxid führen können.
(1) 1Gegenstand der
Verifizierung durch die Prüfstelle sind der Emissionsbericht nach § 7 Absatz 1
des
Brennstoffemissionshandelsgesetzes und die Ermittlung der
Brennstoffemissionen für das betreffende Kalenderjahr.
2Im Rahmen der Verifizierung prüft die Prüfstelle die angewendeten Überwachungsmethoden und Verfahren zur Beherrschung der Risiken, um Unsicherheiten so gering wie möglich zu halten, sowie insbesondere
2Im Rahmen der Verifizierung prüft die Prüfstelle die angewendeten Überwachungsmethoden und Verfahren zur Beherrschung der Risiken, um Unsicherheiten so gering wie möglich zu halten, sowie insbesondere
- 1.
-
die übermittelten Daten und Angaben zu den in Verkehr gebrachten Mengen an Brennstoffen sowie die zugrundeliegenden Messungen und Berechnungen und die Vollständigkeit und Übereinstimmung der Daten mit den Bestimmungen des genehmigten Überwachungsplans oder, soweit der genehmigte Überwachungsplan keine Bestimmungen enthält, mit den Vorgaben dieser Verordnung,
- 2.
-
die Auswahl und Anwendung der Berechnungsfaktoren sowie im Fall von Berechnungsfaktoren nach Anlage 4 Teil 1 oder Teil 2 die Prüfung der individuell angewendeten Methode,
- 3.
-
die Berechnungen für die Bestimmung der Brennstoffemissionen,
- 4.
-
bei kontinuierlichen Messungen deren Übereinstimmung mit den Vorgaben nach § 12 und
- 5.
-
den Emissionsbericht daraufhin, dass er mit hinreichender Sicherheit frei von wesentlichen Falschangaben ist.
(2) Der Verantwortliche ist verpflichtet, der
Prüfstelle Zugang zu allen Daten und Angaben zu gewähren, die Gegenstand der
Verifizierung sind oder mit dem Emissionsbericht in Zusammenhang stehen,
insbesondere Zugang zu
- 1.
-
der neuesten Version des Überwachungsplans, falls dieser nach § 3 erforderlich ist,
- 2.
-
den im genehmigten Überwachungsplan genannten Verfahrensanweisungen und Dokumentationen zur Datenverwaltung und zu den Kontrollaktivitäten gemäß § 18,
- 3.
-
den jährlichen Emissionsberichten der Vorjahre nach § 7 Absatz 1 des Brennstoffemissionshandelsgesetzes,
- 4.
-
den Steueranmeldungen und Steuerbescheiden nach dem Energiesteuergesetz für die jeweiligen Brennstoffe für das jeweilige Kalenderjahr und
- 5.
-
den erforderlichen Nachweisen bei Inanspruchnahme von Abzügen gemäß den §§ 8 bis 11, 16 und 17.
(3) 1Die Prüfstelle
führt zur Prüfung der Zuverlässigkeit der übermittelten Daten und Angaben
Stichproben durch.
2Für die Verifizierung ist eine Begehung an den Betriebsstandorten durchzuführen.
3Sofern Brennstoffemissionen eines Kalenderjahres ausschließlich auf Basis eines vereinfachten Überwachungsplans nach § 3 Absatz 4 ermittelt werden, ist eine Begehung an den Betriebsstandorten des Verantwortlichen nicht erforderlich.
2Für die Verifizierung ist eine Begehung an den Betriebsstandorten durchzuführen.
3Sofern Brennstoffemissionen eines Kalenderjahres ausschließlich auf Basis eines vereinfachten Überwachungsplans nach § 3 Absatz 4 ermittelt werden, ist eine Begehung an den Betriebsstandorten des Verantwortlichen nicht erforderlich.
(4) 1Die Prüfstelle
stellt anhand der im Verlauf der Prüfung gesammelten Informationen zu jedem
geprüften Emissionsbericht einen Prüfbericht aus.
2In diesem Bericht sind alle für die durchgeführten Arbeiten relevanten Aspekte aufzuführen.
3Der Emissionsbericht darf nur dann für zufriedenstellend befunden werden, wenn die Prüfstelle feststellen kann, dass die nach Maßgabe der vorstehenden Absätze geprüften Angaben und Daten mit hinreichender Sicherheit frei von wesentlichen Falschangaben sind.
4Die für das Prüfurteil maßgebliche Wesentlichkeitsschwelle beträgt fünf Prozent.
5Der Bericht der Prüfstelle wird zum Bestandteil des Emissionsberichts des Verantwortlichen.
2In diesem Bericht sind alle für die durchgeführten Arbeiten relevanten Aspekte aufzuführen.
3Der Emissionsbericht darf nur dann für zufriedenstellend befunden werden, wenn die Prüfstelle feststellen kann, dass die nach Maßgabe der vorstehenden Absätze geprüften Angaben und Daten mit hinreichender Sicherheit frei von wesentlichen Falschangaben sind.
4Die für das Prüfurteil maßgebliche Wesentlichkeitsschwelle beträgt fünf Prozent.
5Der Bericht der Prüfstelle wird zum Bestandteil des Emissionsberichts des Verantwortlichen.
(5) 1Die Verpflichtung
zur Verifizierung der Angaben im Emissionsbericht nach § 7 Absatz 3 des Brennstoffemissionshandelsgesetzes
entfällt für die Emissionsberichte von Verantwortlichen, die
- 1.
-
Brennstoffemissionen eines Kalenderjahres ausschließlich auf Basis eines vereinfachten Überwachungsplans nach § 3 Absatz 4 ermitteln und
- 2.
-
keine Abzüge gemäß § 16 in Anspruch nehmen.
(6) Sofern Verantwortliche die Brennstoffemissionen im
Fall des § 2
Absatz 2a des
Brennstoffemissionshandelsgesetzes auf Basis der
Standardwerte in Anlage 2 Teil 5 rechnerisch ermitteln, entfällt die
Verpflichtung zur Verifizierung von Angaben zu den Einsatzmengen der dort
genannten Brennstoffe, sofern ein Umweltgutachter oder eine
Umweltgutachterorganisation diese Angaben bereits im Verfahren zur Ausstellung
von Herkunftsnachweisen nach der Herkunfts- und
Regionalnachweis-Durchführungsverordnung vom 8. November 2018 (BGBl. I S. 1853), die zuletzt durch Artikel 15 des
Gesetzes vom 20. Juli 2022 (BGBl. I S. 1237) geändert worden ist, bestätigt
hat.
§ 16 Vermeidung von Doppelerfassungen
nach § 7 Absatz 4 Nummer 5
des
Brennstoffemissionshandelsgesetzes anchor
(1) Verantwortliche können eine entsprechende Menge an
Brennstoffemissionen von den nach § 7 Absatz 1 des Brennstoffemissionshandelsgesetzes in
einem Kalenderjahr zu berichtenden Brennstoffemissionen für Mengen an
Brennstoffen abziehen, die durch Verantwortliche ab dem 1. Januar 2023 und im
Fall von Brennstoffen nach Anlage 2 des Brennstoffemissionshandelsgesetzes nach
dem 1. Januar 2021
- 1.
-
entweder aus einem Steuerlager nach § 5 Absatz 2 des Energiesteuergesetzes entfernt wurden, ohne dass sich ein weiteres Steueraussetzungsverfahren anschloss, oder zum Ge- oder Verbrauch innerhalb des Steuerlagers entnommen wurden und nachweislich nach § 8 Absatz 7 des Energiesteuergesetzes in dem für den Emissionsbericht maßgeblichen Kalenderjahr entlastet wurden,
- 2.
-
gemäß § 19b Absatz 1 des Energiesteuergesetzes in Verkehr gebracht wurden und nachweislich nach § 19b Absatz 3 des Energiesteuergesetzes in dem für den Emissionsbericht maßgeblichen Kalenderjahr entlastet wurden,
- 3.
-
aus dem Steuergebiet des Energiesteuergesetzes nach § 15c oder § 18 des Energiesteuergesetzes verbracht wurden und nachweislich nach § 46 Absatz 1 Satz 1 Nummer 1 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 4.
-
aus dem Steuergebiet des Energiesteuergesetzes zu gewerblichen Zwecken verbracht oder ausgeführt wurden und nachweislich nach § 46 Absatz 1 Satz 1 Nummer 2 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 5.
-
aus dem Steuergebiet des Energiesteuergesetzes zu gewerblichen Zwecken verbracht oder ausgeführt wurden und nachweislich nach § 46 Absatz 1 Satz 1 Nummer 3 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 6.
-
gemäß § 18a Absatz 1 des Energiesteuergesetzes in Verkehr gebracht wurden und nachweislich nach § 46 Absatz 2b des Energiesteuergesetzes in dem für den Emissionsbericht maßgeblichen Kalenderjahr entlastet wurden,
- 7.
-
in ein Steuerlager nach § 5 Absatz 2 des Energiesteuergesetzes aufgenommen worden sind und nachweislich nach § 47 Absatz 1 Nummer 1 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 8.
-
bei der Lagerung oder Verladung von Energieerzeugnissen, beim Betanken von Kraftfahrzeugen oder bei der Entgasung von Transportmitteln aus nachweislich versteuerten, nicht gebrauchten Energieerzeugnissen und anderen Stoffen aufgefangen wurden und nachweislich nach § 47 Absatz 1 Nummer 2 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 9.
-
in ein Leitungsnetz für unversteuertes Erdgas eingespeist worden sind und nachweislich nach § 47 Absatz 1 Nummer 6 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden,
- 10.
-
an ausländische Streitkräfte oder Hauptquartiere geliefert wurden und nachweislich nach § 58 Absatz 1 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden oder
- 11.
-
an ausländische Streitkräfte eines anderen Mitgliedstaates der Europäischen Union geliefert wurden und nachweislich nach § 58a Absatz 1 des Energiesteuergesetzes für dasselbe Kalenderjahr entlastet wurden.
(2) Die Berechnung der nach Absatz 1 abzugsfähigen
Brennstoffemissionen erfolgt nach Anlage 2 Teil 3 Nummer
1.
(3) Für den Abzug von Brennstoffemissionen übermittelt
der Verantwortliche der zuständigen Behörde mit dem Emissionsbericht
entsprechende Energiesteueranmeldungen, Entlastungsanträge und, sofern
vorliegend, Bescheide des Hauptzollamtes als Nachweise.
(4) 1Der
Verantwortliche kann eine entsprechende Menge an Brennstoffemissionen von den
nach § 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes in einem Kalenderjahr
zu berichtenden Brennstoffemissionen für Mengen an Erdgas abziehen, die für die
in §
25 des
Energiesteuergesetzes genannten Zwecke verwendet worden
sind und nachweislich nach § 47 Absatz 1 Nummer
3 des
Energiesteuergesetzes für dasselbe Kalenderjahr entlastet
worden sind.
2Absatz 2 ist entsprechend anzuwenden.
3Die Entlastung gemäß Satz 1 darf durch den entlastenden Dritten nicht selbst im Rahmen der Berichterstattung geltend gemacht oder einem anderen Verantwortlichen zur Geltendmachung zur Verfügung gestellt worden sein.
4Der Abzug nach Satz 1 ist ausgeschlossen für Mengen an leitungsgebundenem Erdgas, die in einer dem EU-Emissionshandel unterliegenden Anlage verwendet worden sind und für die ein Abzug nach § 7 Absatz 5 des Brennstoffemissionshandelsgesetzes geltend gemacht wird.
2Absatz 2 ist entsprechend anzuwenden.
3Die Entlastung gemäß Satz 1 darf durch den entlastenden Dritten nicht selbst im Rahmen der Berichterstattung geltend gemacht oder einem anderen Verantwortlichen zur Geltendmachung zur Verfügung gestellt worden sein.
4Der Abzug nach Satz 1 ist ausgeschlossen für Mengen an leitungsgebundenem Erdgas, die in einer dem EU-Emissionshandel unterliegenden Anlage verwendet worden sind und für die ein Abzug nach § 7 Absatz 5 des Brennstoffemissionshandelsgesetzes geltend gemacht wird.
(5) 1Der
Verantwortliche kann eine entsprechende Menge an Brennstoffemissionen von den
nach § 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes in einem Kalenderjahr
zu berichtenden Brennstoffemissionen für Mengen an Brennstoffen abziehen, die
durch den Verantwortlichen nach dem 1. Januar 2023 gemäß § 38
Absatz 1 in
Verbindung mit Absatz
5 des
Energiesteuergesetzes in Verkehr gebracht wurden und durch
den Verantwortlichen oder einen Dritten nachweislich nach § 38 Absatz 5 Satz
3 des
Energiesteuergesetzes für dasselbe Kalenderjahr entlastet
wurden.
2Im Fall der Entlastung durch einen Dritten hat der Verantwortliche gegenüber der zuständigen Behörde nachzuweisen, dass eine direkte Lieferbeziehung über die entsprechende Menge im Kalenderjahr bestand, und eine Eigenerklärung des Dritten vorzulegen, in der dieser erklärt, dass die entsprechende Entlastung durch den Dritten nicht selbst im Rahmen der Berichterstattung geltend gemacht oder einem anderen Verantwortlichen zur Geltendmachung zur Verfügung gestellt wurde.
2Im Fall der Entlastung durch einen Dritten hat der Verantwortliche gegenüber der zuständigen Behörde nachzuweisen, dass eine direkte Lieferbeziehung über die entsprechende Menge im Kalenderjahr bestand, und eine Eigenerklärung des Dritten vorzulegen, in der dieser erklärt, dass die entsprechende Entlastung durch den Dritten nicht selbst im Rahmen der Berichterstattung geltend gemacht oder einem anderen Verantwortlichen zur Geltendmachung zur Verfügung gestellt wurde.
§ 17 Vermeidung von Doppelbelastungen
nach § 7
Absatz 5 des
Brennstoffemissionshandelsgesetzes anchor
(1) 1Der
Verantwortliche kann eine Menge an Brennstoffemissionen von den nach
§ 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes zu berichtenden
Brennstoffemissionen abziehen, die derjenigen Brennstoffmenge entspricht, die
der Verantwortliche im jeweiligen Kalenderjahr
3Die Berechnung der nach Satz 1 abzugsfähigen Brennstoffemissionen bestimmt sich nach den in Anlage 2 Teil 3 Nummer 2 enthaltenen Vorgaben.
- 1.
-
an ein Unternehmen zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage geliefert hat oder
- 2.
-
direkt in seiner dem EU-Emissionshandel unterliegenden Anlage verwendet hat.
3Die Berechnung der nach Satz 1 abzugsfähigen Brennstoffemissionen bestimmt sich nach den in Anlage 2 Teil 3 Nummer 2 enthaltenen Vorgaben.
(2) 1Voraussetzung für
den Abzug nach Absatz 1 Satz 1 Nummer
1 sind gleichlautende Erklärungen des
Verantwortlichen und des belieferten Unternehmens gegenüber der zuständigen
Behörde mit dem Inhalt, dass die nach § 10 Absatz 2 Satz 2
des
Brennstoffemissionshandelsgesetzes für die
Einführungsphase des Brennstoffemissionshandelssystems geltenden Festpreise für
Emissionszertifikate nicht Bestandteil des vereinbarten Brennstofflieferpreises
für die dem Abzug zugrunde liegende Brennstoffliefermenge waren.
2Zur Nachweisführung über die gelieferten und tatsächlich in einer dem EU-Emissionshandel unterliegenden Anlage eingesetzten Brennstoffmengen übermittelt der Verantwortliche ferner eine Bestätigung, die die in der Anlage 5 näher aufgeführten Erklärungen, Daten und Angaben des belieferten Unternehmens enthält.
3Die Bestätigung nach Satz 2 enthält jeweils einen Nachweis über den Einsatz von Differenzmengen nach Absatz 1 Satz 2.
4Voraussetzung für den Abzug nach Absatz 1 Satz 1 Nummer 2 ist eine Eigenerklärung des Verantwortlichen gegenüber der zuständigen Behörde über die direkt in seiner dem EU-Emissionshandel unterliegenden Anlage selbst eingesetzten Brennstoffmengen; Satz 2 ist entsprechend anzuwenden.
2Zur Nachweisführung über die gelieferten und tatsächlich in einer dem EU-Emissionshandel unterliegenden Anlage eingesetzten Brennstoffmengen übermittelt der Verantwortliche ferner eine Bestätigung, die die in der Anlage 5 näher aufgeführten Erklärungen, Daten und Angaben des belieferten Unternehmens enthält.
3Die Bestätigung nach Satz 2 enthält jeweils einen Nachweis über den Einsatz von Differenzmengen nach Absatz 1 Satz 2.
4Voraussetzung für den Abzug nach Absatz 1 Satz 1 Nummer 2 ist eine Eigenerklärung des Verantwortlichen gegenüber der zuständigen Behörde über die direkt in seiner dem EU-Emissionshandel unterliegenden Anlage selbst eingesetzten Brennstoffmengen; Satz 2 ist entsprechend anzuwenden.
(3) 1Kann der Nachweis
über den Einsatz der Differenzmengen im Folgejahr nach Absatz 2 Satz
3 nicht oder nicht vollständig erbracht werden,
verringert sich die Abzugsmenge nach Absatz 1 entsprechend für dasjenige
Kalenderjahr, in dem der Einsatznachweis zu erbringen war.
2Stellt die zuständige Behörde zu einem späteren Zeitpunkt fest, dass nach Absatz 1 in einem Kalenderjahr in Abzug gebrachte Brennstoffmengen entgegen der Bestätigung nach Absatz 2 Satz 2 von dem belieferten Unternehmen nicht spätestens im Folgejahr in Anlagen, die dem EU-Emissionshandel unterliegen, verwendet wurden, so sind diese Brennstoffmengen auf die Abzugsmenge für dasjenige Kalenderjahr anzurechnen, in dem die zweckwidrige Verwendung bestandskräftig festgestellt wird.
2Stellt die zuständige Behörde zu einem späteren Zeitpunkt fest, dass nach Absatz 1 in einem Kalenderjahr in Abzug gebrachte Brennstoffmengen entgegen der Bestätigung nach Absatz 2 Satz 2 von dem belieferten Unternehmen nicht spätestens im Folgejahr in Anlagen, die dem EU-Emissionshandel unterliegen, verwendet wurden, so sind diese Brennstoffmengen auf die Abzugsmenge für dasjenige Kalenderjahr anzurechnen, in dem die zweckwidrige Verwendung bestandskräftig festgestellt wird.
(4) 1Eine nachträgliche
Korrektur des Emissionsberichts nach §
5 des
Treibhausgas-Emissionshandelsgesetzes der dem
EU-Emissionshandel unterliegenden Anlage lässt den Emissionsbericht des
Verantwortlichen nach § 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes für das Kalenderjahr,
das von der Korrektur betroffen ist, unberührt.
2Korrekturmengen, die sich aus einer Berichtigung eines Emissionsberichts nach § 5 des Treibhausgas-Emissionshandelsgesetzes ergeben, sind auf die Abzugsmenge nach Absatz 1 für dasjenige Kalenderjahr anzurechnen, in dem die Korrektur des Emissionsberichts nach § 5 des Treibhausgas-Emissionshandelsgesetzes bestandskräftig festgestellt wird.
2Korrekturmengen, die sich aus einer Berichtigung eines Emissionsberichts nach § 5 des Treibhausgas-Emissionshandelsgesetzes ergeben, sind auf die Abzugsmenge nach Absatz 1 für dasjenige Kalenderjahr anzurechnen, in dem die Korrektur des Emissionsberichts nach § 5 des Treibhausgas-Emissionshandelsgesetzes bestandskräftig festgestellt wird.
(5) Absatz 1 ist nicht anzuwenden auf nach dem
Energiesteuergesetz steuerfreie Brennstoffmengen, die an ein Unternehmen zur
Verwendung in einer dem EU-Emissionshandel unterliegenden Anlage geliefert
wurden.
Abschnitt 4
Datenverwaltung und Datenkontrolle
Datenverwaltung und Datenkontrolle
(1) 1Der
Verantwortliche ist verpflichtet, Verfahrensanweisungen für die Datenverwaltung
zur Überwachung von Brennstoffemissionen und für die Erstellung des
Emissionsberichts zu erstellen, zu dokumentieren, zu implementieren und zu
unterhalten, die mindestens die in Anlage 6 Teil 1 genannten Elemente
enthalten.
2Die Datenverwaltung für die Überwachung von Brennstoffemissionen und für die Erstellung des Emissionsberichts umfasst auch die Erfassung, Dokumentation und Verwaltung von Daten in Bezug auf Aktivitäten zur Vermeidung einer Doppelerfassung gemäß § 16, der Vermeidung der Doppelbelastung gemäß § 17 sowie der Benennung der nicht zugelassenen Einlagerer und der Brennstoffe nach Art und zugehöriger Menge gemäß § 5 Absatz 5 Satz 3.
2Die Datenverwaltung für die Überwachung von Brennstoffemissionen und für die Erstellung des Emissionsberichts umfasst auch die Erfassung, Dokumentation und Verwaltung von Daten in Bezug auf Aktivitäten zur Vermeidung einer Doppelerfassung gemäß § 16, der Vermeidung der Doppelbelastung gemäß § 17 sowie der Benennung der nicht zugelassenen Einlagerer und der Brennstoffe nach Art und zugehöriger Menge gemäß § 5 Absatz 5 Satz 3.
(2) 1Der
Verantwortliche ist verpflichtet, Verfahrensanweisungen im Zusammenhang mit
Kontrollaktivitäten zu erstellen, zu dokumentieren, zu implementieren und zu
unterhalten, die mindestens die in Anlage 6 Teil 2 genannten Elemente
enthalten.
2Der Verantwortliche überwacht die Effizienz des Kontrollsystems, auch durch interne Überprüfungen und unter Berücksichtigung der Feststellungen der Prüfstelle im Rahmen der durchgeführten Prüfung der jährlichen Emissionsberichte.
2Der Verantwortliche überwacht die Effizienz des Kontrollsystems, auch durch interne Überprüfungen und unter Berücksichtigung der Feststellungen der Prüfstelle im Rahmen der durchgeführten Prüfung der jährlichen Emissionsberichte.
(1) 1Verantwortliche
müssen alle Unterlagen und Daten, auf deren Basis ein Emissionsbericht nach
§ 7
Absatz 1 des
Brennstoffemissionshandelsgesetzes erstellt wurde, für
einen Zeitraum von zehn Jahren aufbewahren und hierin enthaltene
personenbezogene Daten nach Ablauf der Aufbewahrungsfrist unverzüglich, bei
elektronischer Speicherung automatisiert, löschen.
2Die Aufbewahrungsfrist beginnt mit dem Tag der Vorlage des Emissionsberichts bei der zuständigen Behörde.
2Die Aufbewahrungsfrist beginnt mit dem Tag der Vorlage des Emissionsberichts bei der zuständigen Behörde.
(2) 1Die zuständige
Behörde bewahrt die Unterlagen und Daten des Verantwortlichen, die sie im
Zusammenhang mit der Emissionsberichterstattung vom Verantwortlichen erhält,
für einen Zeitraum von zehn Jahren auf und löscht hierin enthaltene
personenbezogene Daten nach Ablauf der Aufbewahrungsfrist unverzüglich, bei
elektronischer Speicherung automatisiert.
2Die Aufbewahrungsfrist beginnt mit dem Tag der Vorlage der Unterlagen und Daten bei der zuständigen Behörde.
2Die Aufbewahrungsfrist beginnt mit dem Tag der Vorlage der Unterlagen und Daten bei der zuständigen Behörde.
(3) 1Sollte ein
Rechtsbehelfsverfahren gegen eine Entscheidung der zuständigen Behörde im
Zusammenhang mit der Emissionsberichterstattung über den Ablauf der in den
Absätzen 1 und 2 genannten Aufbewahrungsfristen hinaus
anhängig sein, verlängern sich die Aufbewahrungsfristen bis zu dessen
rechtskräftigem Abschluss.
2Nach dem Tag des rechtskräftigen Abschlusses nach Satz 1 sind personenbezogene Daten nach Absatz 1 von den Verantwortlichen und personenbezogene Daten nach Absatz 2 von der zuständigen Behörde jeweils unverzüglich zu löschen.
2Nach dem Tag des rechtskräftigen Abschlusses nach Satz 1 sind personenbezogene Daten nach Absatz 1 von den Verantwortlichen und personenbezogene Daten nach Absatz 2 von der zuständigen Behörde jeweils unverzüglich zu löschen.
Abschnitt 5
Schlussbestimmungen
Schlussbestimmungen
Diese Verordnung tritt am Tag nach der Verkündung in
Kraft.
Anlage 1 (zu § 3 Absatz 1 und 4)
Mindestinhalt des Überwachungsplans und des vereinfachten Überwachungsplans anchor
Mindestinhalt des Überwachungsplans und des vereinfachten Überwachungsplans anchor
(Fundstelle: BGBl. I 2022, 2879 - 2880)
Teil 1 Mindestinhalt des
Überwachungsplans
Der Überwachungsplan muss mindestens die folgenden
Angaben und Nachweise enthalten:
- 1.
-
Allgemeine Angaben:
- a)
-
Name, Anschrift, Geschäftssitz und ggf. abweichender Ort der Geschäftsleitung sowie Rechtsform,
- b)
-
Kontaktdaten einer Ansprechperson,
- c)
-
Version des Überwachungsplans und das Datum, ab dem diese Version des Überwachungsplans gilt, und
- d)
-
Bezeichnung, nachverfolgbare Referenz, Zuständigkeit für und Ort der Aufbewahrung der Verfahren für die Datenverwaltung und die Kontrollaktivitäten gemäß § 18.
- 2.
-
Angaben im Fall von nach § 2 Absatz 2 Satz 1 des Brennstoffemissionshandelsgesetzes in Verkehr gebrachten Brennstoffen:
- a)
-
zuständiges Hauptzollamt,
- b)
-
Unternehmensnummer beim zuständigen Hauptzollamt,
- c)
-
Angabe, ob eine energiesteuerrechtliche Erlaubnis nach § 6 Absatz 3, § 7 Absatz 2, § 15a Absatz 2 oder § 18 Absatz 3 des Energiesteuergesetzes vorliegt,
- d)
-
Angaben zu Brennstoffen:
- aa)
-
Bezeichnung des Brennstoffs nach Anlage 2 Teil 4 oder die Beschreibung des spezifischen Stoffs,
- bb)
-
Angabe der Methode zur Bestimmung der Brennstoffmenge nach § 6 Absatz 1,
- cc)
-
Bestätigung der Methode zur Bestimmung der Berechnungsfaktoren nach § 7 Absatz 1 und 2 oder Beschreibung der gemäß § 7 Absatz 3 in Verbindung mit Anlage 4 Teil 1 gewählten Methode und Begründung der Eignung dieser Methode mit dem Überwachungsplan,
- dd)
-
Beschreibung der Abgrenzung von Brennstoffmengen, die aufgrund des Entstehens der Energiesteuer nach § 23 des Energiesteuergesetzes nicht als in Verkehr gebracht gelten, soweit diese in der Steueranmeldung aggregiert mit dem Brennstoff erfasst werden.
- 3.
-
Angaben im Fall von nach § 2 Absatz 2 Satz 2 des Brennstoffemissionshandelsgesetzes in Verkehr gebrachten Brennstoffen:
- a)
-
zuständiges Hauptzollamt,
- b)
-
Unternehmensnummer beim zuständigen Hauptzollamt,
- c)
-
Nachweise zu energiesteuerrechtlichen Erlaubnissen des Erlaubnisinhabers,
- d)
-
Angaben zu Brennstoffen:
- aa)
-
Bezeichnung des Brennstoffs nach Anlage 2 Teil 4,
- bb)
-
Bestätigung der Methode zur Bestimmung der Brennstoffmenge nach § 6 Absatz 2,
- cc)
-
Kennzeichnung und Beschreibung der Methode zur Bestimmung der Berechnungsfaktoren nach § 7 Absatz 1, 2 oder 3; sofern eine in § 7 Absatz 3 in Verbindung mit Anlage 4 Teil 1 beschriebene Methode angewendet wird, ist die gewählte Methode zu beschreiben und deren Eignung für den jeweiligen Brennstoff mit dem Überwachungsplan zu begründen.
- 4.
-
Angaben im Fall von nach § 2 Absatz 2a des Brennstoffemissionshandelsgesetzes in Verkehr gebrachten Brennstoffen:
- a)
-
zuständiges Hauptzollamt, sofern vorhanden,
- b)
-
Unternehmensnummer beim zuständigen Hauptzollamt, sofern vorhanden,
- c)
-
Angaben zum Betreiber der Anlage und zur Anlage:
- aa)
-
Name des Betreibers,
- bb)
-
Name der Anlage,
- cc)
-
Ordnungsnummer des Anhangs 1 zur Verordnung über genehmigungsbedürftige Anlagen, nach der die Anlage zur Beseitigung oder Verwertung genehmigt ist,
- dd)
-
Beschreibung der zu überwachenden Anlage und einfaches Diagramm der Emissionsquellen, der Stoffströme, der Probenahmestellen und der Messgeräte.
- d)
-
Angaben zu Brennstoffen im Fall der rechnerischen Ermittlung nach § 5 Absatz 2:
- aa)
-
Bezeichnung des Brennstoffs nach Anlage 2 Teil 5,
- bb)
-
Kennzeichnung und Beschreibung der Methode zur Bestimmung der Brennstoffmenge nach § 6 Absatz 4; sofern eine in § 6 Absatz 4 Satz 3 Nummer 2 beschriebene Methode angewendet wird, ist der Nachweis der Eignung dieser Methode für den jeweiligen Brennstoff mit dem Überwachungsplan zu erbringen,
- cc)
-
Kennzeichnung und Beschreibung der Methode zur Bestimmung der Berechnungsfaktoren nach § 7 Absatz 4. Wird eine in § 7 Absatz 4 in Verbindung mit Anlage 4 Teil 2 beschriebene Methode angewendet, ist die gewählte Methode zu beschreiben und ihre Eignung für den jeweiligen Brennstoff mit dem Überwachungsplan zu begründen,
- dd)
-
Beschreibung der Methode zur Ermittlung der Treibhausgaseinsparungen gemäß § 9, sofern der Biomasseanteil bei der Ermittlung der Brennstoffemissionen berücksichtigt werden soll.
- e)
-
Angaben zur kontinuierlichen Emissionsmessung nach § 5 Absatz 3, sofern sie durchgeführt wird:
- aa)
-
Nachweis der Eignung der Messeinrichtungen entsprechend § 12 Absatz 1; im Jahr 2023 erbrachte Nachweise gelten für das gesamte Jahr 2023,
- bb)
-
Beschreibung der Methode für die Bestimmung von Kohlendioxid aus Biomasse und für dessen Abzug von den gemessenen Kohlendioxid-Emissionen nach § 12 Absatz 4.
- f)
-
Angaben zu Brennstoffen, sofern die kontinuierliche Emissionsmessung nach § 5 Absatz 3 durchgeführt wird:
- aa)
-
Bezeichnung der Brennstoffe nach Anlage 2 Teil 5,
- bb)
-
Kennzeichnung und Beschreibung der Methode zur Bestimmung der Brennstoffmenge nach § 6 Absatz 1 oder 4,
- cc)
-
Kennzeichnung und Beschreibung der Methode zur Bestimmung der Berechnungsfaktoren nach § 7 Absatz 4; bei Bestimmung der Biomasse nach § 12 Absatz 4 ist zusätzlich die Eignung der Methode mit dem Überwachungsplan zu begründen.
Teil 2 Mindestinhalt des
vereinfachten Überwachungsplans
Der vereinfachte Überwachungsplan gemäß § 3 Absatz 4 muss
mindestens die in Teil 1 Nummer 1 und Nummer 2 beschriebenen Angaben und
Nachweise enthalten.
Anlage 2 (zu
§ 6
Absatz 1, 3 und 4, § 7 Absatz 1, 3 und 4, § 8 Absatz 1 und 4, § 9 Absatz 1, 3 und 4, §
10 Absatz 2, §
11, § 12
Absatz 4 und 6, § 15 Absatz 6, § 16 Absatz 1 und 2, §
17 Absatz 1)
Ermittlung der Brennstoffemissionen anchor
Ermittlung der Brennstoffemissionen anchor
(Fundstelle: BGBl. I 2022, 2881 - 2886)
Teil 1 Berechnung der
berichtspflichtigen Brennstoffemissionen
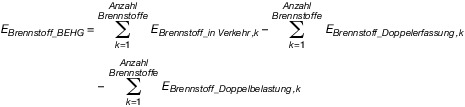
Die Gesamtmenge der berichtspflichtigen
Brennstoffemissionen berechnet sich nach der folgenden Formel:
Erläuterung der Abkürzungen:
 |
| EBrennstoff_BEHG | die Gesamtmenge der Brennstoffemissionen nach Abzug der nach den §§ 16 und 17 abzugsfähigen Brennstoffemissionen; |
| EBrennstoff_in Verkehr ,k | die Menge der auf einen in Verkehr gebrachten Brennstoff (k) entfallenden Brennstoffemissionen; |
| EBrennstoff_Doppelerfassung ,k | die nach § 16 abzugsfähige Menge an Brennstoffemissionen eines in Verkehr gebrachten Brennstoffs (k); |
| EBrennstoff_Doppelbelastung ,k | die nach § 17 abzugsfähige Menge an Brennstoffemissionen eines in Verkehr gebrachten Brennstoffs (k). |
Das Ergebnis der Berechnung wird auf ganze Tonnen
Kohlendioxid abgerundet.
Teil 2 Berechnung der Emissionen aus
einem in Verkehr gebrachten Brennstoff
Die Menge der auf einen in Verkehr gebrachten
Brennstoff entfallenden Brennstoffemissionen berechnet sich nach der folgenden
Formel:
Als Menge gilt hierbei die nach §
6 ermittelte Brennstoffmenge.
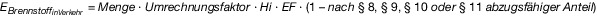 |
Teil 3 Berechnung der abzugsfähigen
Brennstoffemissionen
- 1.
-
Die nach § 16 abzugsfähige Menge an Brennstoffemissionen eines in Verkehr gebrachten Brennstoffs berechnet sich nach der folgenden Formel:
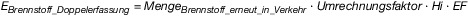 Erläuterung der Abkürzung:
MengeBrennstoff_erneut_in_Verkehr die nach den §§ 6 und 16 ermittelte Brennstoffmenge. - 2.
-
Die nach § 17 abzugsfähige Menge an Brennstoffemissionen eines in Verkehr gebrachten Brennstoffs berechnet sich nach der folgenden Formel:
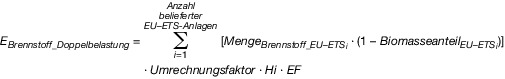 Erläuterung der Abkürzungen:
EF der Emissionsfaktor im Sinne von § 2 Nummer 11; Hi der Heizwert im Sinne von § 2 Nummer 14; MengeBrennstoff_EU-ETS i die im Kalenderjahr zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage (i) gelieferte Brennstoffmenge; BiomasseanteilEU-ETS i der in der dem EU-Emissionshandel unterliegenden Anlage (i) anerkannte Biomasseanteil.
Teil 4 Standardwerte zur Berechnung
von Brennstoffemissionen
| Nummer | Brennstoff | Nomenklatur | Umrechnungsfaktor | Heizwert | Heizwertbezogener
Emissionsfaktor |
|
|---|---|---|---|---|---|---|
| 1 | Benzin | 2710 12 außer
2710 12 31 und 2710 12 70 3811 11 10 3811 11 90 3811 19 00 3811 90 00 2707 10 2707 20 2707 30 2707 50 |
Dichte: 0,755 t/1000 l | 43,5 GJ/t | 0,0729 t CO2/GJ | |
| 2 | Flugbenzin | 2710 12 31 | Dichte: 0,72 t/1000 l | 43,9 GJ/t | 0,0712 t CO2/GJ | |
| 3 | Gasöl | |||||
| 3a | Gasöl
als Kraftstoff (Diesel) |
2710 19 29 bis
2710 19 48 2710 20 11 bis 2710 20 19 |
Dichte: 0,845 t/1000 l | 42,8 GJ/t | 0,074 t CO2/GJ | |
| 3b | Gasöl
zu Heizzwecken (Heizöl EL) |
2710 19 43 bis
2710 19 48 2710 20 11 bis 2710 20 19 |
Dichte: 0,845 t/1000 l | 42,8 GJ/t | 0,074 t CO2/GJ | |
| 4 | Heizöl | |||||
| 4a | Heizöl
als Kraftstoff (Heizöl S) |
2710 19 62 bis
2710 19 68 |
1 t/t | 39,5 GJ/t | 0,0797 t CO2/GJ | |
| 4b | Heizöl
zu Heizzwecken (Heizöl S) |
2709
2710 19 51 bis 2710 19 68 2710 20 31 bis 2710 20 39 2710 20 90 |
1 t/t | 39,5 GJ/t | 0,0797 t CO2/GJ | |
| 5 | Flüssiggas | |||||
| 5a | Flüssiggas
als Kraftstoff |
2711 12
2711 13 2711 14 2711 19 |
1 t/t | 46,0 GJ/t | 0,0655 t CO2/GJ | |
| 5b | Flüssiggas
zu Heizzwecken |
2711 12
2711 13 2711 14 2711 19 |
1 t/t | 46,0 GJ/t | 0,0655 t CO2/GJ | |
| 6 | Erdgas | 2711 11
2711 21 |
3,2508 GJ/MWh | 1 GJ/GJ | 0,0558 t CO2/GJ | |
| 7 | Kerosin | 2710 12 70
2710 19 21 |
Dichte: 0,8 t/1000 l | 42,8 GJ/t | 0,0733 t CO2/GJ | |
| 8 | mittelschwere Öle | 2710 19 11
2710 19 15 2710 19 25 2710 19 29 |
Dichte: 0,8 t/1000 l | 43,8 GJ/t | 0,074 t CO2/GJ | |
| Nummer | Brennstoff | Umrechnungsfaktor | Heizwert | Heizwertbezogener Emissionsfaktor | |
|---|---|---|---|---|---|
| 9 | Kohlen
KN-Code 2701, 2702 und 2704 |
||||
| 9.1 | Steinkohle – Feinkohlen | ||||
| a | Anthrazit/Mager/Esskohle | 1 t/t | 29,5 GJ/t | 0,0936 t CO2/GJ | |
| b | Fettkohle
(auch Koks- und Einblaskohlen) |
1 t/t | 29,0 GJ/t | 0,0936 t CO2/GJ | |
| c | Gaskohle | 1 t/t | 28,0 GJ/t | 0,0936 t CO2/GJ | |
| d | Gasflammkohle | 1 t/t | 28,0 GJ/t | 0,0936 t CO2/GJ | |
| 9.2 | Steinkohle – Grob-/Nusskohlen | ||||
| a | Anthrazit/Mager/Esskohle | 1 t/t | 32,5 GJ/t | 0,0976 t CO2/GJ | |
| b | Fettkohle | 1 t/t | 32,0 GJ/t | 0,0936 t CO2/GJ | |
| c | Gaskohle | 1 t/t | 31,0 GJ/t | 0,0936 t CO2/GJ | |
| d | Gasflammkohle | 1 t/t | 30,5 GJ/t | 0,0936 t CO2/GJ | |
| 9.3 | Steinkohle – Koks | ||||
| a | Gießereikoks | 1 t/t | 29,5 GJ/t | 0,1078 t CO2/GJ | |
| b | Hochofenkoks | 1 t/t | 29,0 GJ/t | 0,1078 t CO2/GJ | |
| c | Kleinkoks | 1 t/t | 27,0 GJ/t | 0,1078 t CO2/GJ | |
| d | Koksgrus | 1 t/t | 25,0 GJ/t | 0,1078 t CO2/GJ | |
| e | Steinkohlenbriketts | 1 t/t | 32,0 GJ/t | 0,0959 t CO2/GJ | |
| 9.4 | Braunkohle | ||||
| a | Braunkohlenbriketts: Union | 1 t/t | 19,8 GJ/t | 0,0992 t CO2/GJ | |
| b | Braunkohlenbriketts: Rekord | 1 t/t | 19,0 GJ/t | 0,0992 t CO2/GJ | |
| c | Braunkohlenstaub: Rheinland | 1 t/t | 22,2 GJ/t | 0,0975 t CO2/GJ | |
| d | Braunkohlenstaub: Vattenfall Europe | 1 t/t | 21,0 GJ/t | 0,0975 t CO2/GJ | |
| e | Braunkohlenstaub: MIBRAG | 1 t/t | 22,7 GJ/t | 0,0975 t CO2/GJ | |
| f | Braunkohlenstaub: ROMONTA | 1 t/t | 22,0 GJ/t | 0,0975 t CO2/GJ | |
| g | Wirbelschichtkohle: Rheinland | 1 t/t | 21,2 GJ/t | 0,0975 t CO2/GJ | |
| h | Wirbelschichtkohle: Lausitz | 1 t/t | 19,0 GJ/t | 0,0975 t CO2/GJ | |
| i | Braunkohlenkoks | 1 t/t | 29,9 GJ/t | 0,1096 t CO2/GJ | |
| j | Rohbraunkohle: Lausitz | 1 t/t | 8,8 GJ/t | 0,113 t CO2/GJ | |
| k | Rohbraunkohle: Mitteldeutschland | 1 t/t | 10,5 GJ/t | 0,104 t CO2/GJ | |
| l | Rohbraunkohle: Rheinland | 1 t/t | 8,9 GJ/t | 0,114 t CO2/GJ | |
| 9.5 | Kohlenkleinhandel:
Abgabe von Kohle durch lokale Kohlelieferer |
||||
| a | Braunkohlenbriketts | 1 t/t | 19,4 GJ/t | 0,0992 t CO2/GJ | |
| b | Steinkohlenbriketts | 1 t/t | 32,0 GJ/t | 0,0959 t CO2/GJ | |
| c | Kleinkoks, Hausbrandkoks
(Koks II und III) |
1 t/t | 27,0 GJ/t | 0,1078 t CO2/GJ | |
| d | Anthrazit und Magerkohle | 1 t/t | 32,5 GJ/t | 0,0976 t CO2/GJ | |
| 10 | Biokomponenten | ||||
| 10.1 | Biopropan | Dichte: 0,64 t/1000 l | 46,0 GJ/t | 0,0663 t CO2/GJ | |
| 10.2 | Pflanzenöl (auch Tierfette, UCO) | Dichte: 0,92 t/1000 l | 37,0 GJ/t | 0,074 t CO2/GJ | |
| 10.3 | Biodiesel — Fettsäuremethylester
(auf Grundlage von Öl aus Biomasse produzierter Methylester) |
Dichte: 0,89 t/1000 l | 37,0 GJ/t | 0,074 t CO2/GJ | |
| 10.4 | Biodiesel — Fettsäureethylester
(auf Grundlage von Öl aus Biomasse produzierter Ethylester) |
Dichte: 0,89 t/1000 l | 38,0 GJ/t | 0,074 t CO2/GJ | |
| 10.5 | hydriertes (thermochemisch mit Wasserstoff behandeltes) Öl aus Biomasse zur Verwendung als | Dichte: 0,77 t/1000 l | 44,0 GJ/t | 0,074 t CO2/GJ | |
| a | Dieselkraftstoffersatz | Dichte: 0,77 t/1000 l | 44,0 GJ/t | 0,074 t CO2/GJ | |
| b | Ottokraftstoffersatz | Dichte: 0,67 t/1000 l | 45,0 GJ/t | 0,0729 t CO2/GJ | |
| c | Flugturbinenkraftstoffersatz | Dichte: 0,77 t/1000 l | 44,0 GJ/t | 0,0734 t CO2/GJ | |
| d | Flüssiggasersatz | Dichte: 0,52 t/1000 l | 46,0 GJ/t | 0,0663 t CO2/GJ | |
| 10.6 | (in einer Raffinerie mit fossilen Brennstoffen) gemeinsam verarbeitetes Öl aus Biomasse oder pyrolisierter Biomasse zur Verwendung als | ||||
| a | Dieselkraftstoffersatz | Dichte: 0,84 t/1000 l | 43,0 GJ/t | 0,074 t CO2/GJ | |
| b | Ottokraftstoffersatz | Dichte: 0,73 t/1000 l | 44,0 GJ/t | 0,0729 t CO2/GJ | |
| c | Flugturbinenkraftstoffersatz | Dichte: 0,77 t/1000 l | 43,0 GJ/t | 0,0734 t CO2/GJ | |
| d | Flüssiggasersatz | Dichte: 0,50 t/1000 l | 46,0 GJ/t | 0,0663 t CO2/GJ | |
| 10.7 | Methanol aus erneuerbaren Quellen | Dichte: 0,80 t/1000 l | 20,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.8 | Ethanol aus erneuerbaren Quellen | Dichte: 0,78 t/1000 l | 27,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.9 | Propanol aus erneuerbaren Quellen | Dichte: 0,81 t/1000 l | 31,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.10 | Butanol aus erneuerbaren Quellen | Dichte: 0,82 t/1000 l | 33,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.11 | Fischer-Tropsch-Diesel (synthetischer Kohlenwasserstoff oder -gemisch zur Verwendung als Dieselkraftstoffersatz) | Dichte: 0,77 t/1000 l | 44,0 GJ/t | 0,074 t CO2/GJ | |
| 10.12 | Fischer-Tropsch-Ottokraftstoff
(aus Biomasse produzierter synthetischer Kohlenwasserstoff oder -gemisch zur Verwendung als Ottokraftstoffersatz) |
Dichte: 0,75 t/1000 l | 44,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.13 | Fischer-Tropsch-Flugturbinenkraftstoff (aus
Biomasse produzierter synthetischer Kohlenwasserstoff
oder -gemisch zur Verwendung als Flugturbinenkraftstoffersatz) |
Dichte: 0,75 t/1000 l | 44,0 GJ/t | 0,0734 t CO2/GJ | |
| 10.14 | Fischer-Tropsch-Flüssiggas (aus Biomasse hergestellter/s synthetischer/s Kohlenwasserstoff(gemisch) zur Verwendung als Flüssiggasersatz) | Dichte: 0,52 t/1000 l | 46,0 GJ/t | 0,0663 t CO2/GJ | |
| 10.15 | DME (Dimethylether) | Dichte: 0,68 t/1000 l | 28,0 GJ/t | 0,074 t CO2/GJ | |
| 10.16 | ETBE (auf der Grundlage von Ethanol produzierter Ethyl-Tertiär-Butylether) | Dichte: 0,75 t/1000 l | 36,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.17 | MTBE (auf der Grundlage von Methanol produzierter Methyl-Tertiär-Butylether) | Dichte: 0,75 t/1000 l | 35,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.18 | TAEE (auf der Grundlage von Ethanol produzierter Tertiär-Amyl-Ethyl-Ether) | Dichte: 0,75 t/1000 l | 38,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.19 | TAME (auf der Grundlage von Methanol produzierter Tertiär-Amyl-Methyl-Ether) | Dichte: 0,75 t/1000 l | 36,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.20 | THxEE (auf der Grundlage von Ethanol produzierter Tertiär-Hexyl-Ethyl-Ether) | Dichte: 0,75 t/1000 l | 38,0 GJ/t | 0,0729 t CO2/GJ | |
| 10.21 | THxME (auf der Grundlage von Methanol produzierter Tertiär-Hexyl-Methyl-Ether) | Dichte: 0,75 t/1000 l | 38,0 GJ/t | 0,0729 t CO2/GJ | |
Der Umrechnungsfaktor für Erdgas in Nummer
6 Spalte 4 errechnet sich nach der Formel:
3,6 GJ/MWh · 0,903 GJ/GJ.
3,6 GJ/MWh · 0,903 GJ/GJ.
Teil 5 Standardwerte zur Berechnung
von Brennstoffemissionen in den Fällen des § 2 Absatz 2a BEHG
| Nummer | Brennstoff | Abfallschlüssel
gemäß Abfall-
verzeichnis- Verordnung |
Biomasse-
anteil |
Um-
rechnungs- faktor |
Heizwert
der Original- substanz |
Heizwertbezogener Emissionsfaktor |
|---|---|---|---|---|---|---|
| 1 | Leichtverpackungen-
Sortierreste |
15 01 05 | 32,0 % | 1 t/t | 18,1 GJ/t | 0,0839 t CO2/GJ |
| 2 | Gewerbeabfall | 15 01 06
15 02 02 17 09 03 17 09 04 18 01 04 19 12 08 20 01 32 |
48,9 % | 1 t/t | 13,3 GJ/t | 0,0888 t CO2/GJ |
| 3 | Sortierreste aus der mechanisch-biologischen Abfallbehandlung | 19 12 10
19 12 12 |
50,0 % | 1 t/t | 10,0 GJ/t | 0,0949 t CO2/GJ |
| 4 | Restabfall | 02 02 03
02 03 04 15 01 01 19 05 99 19 08 01 20 01 08 20 02 01 20 02 03 20 03 01 20 03 02 20 03 03 20 03 06 20 03 99 |
53,5 % | 1 t/t | 8,8 GJ/t | 0,0982 t CO2/GJ |
| 5 | Sperrmüll | 20 03 07 | 60,3 % | 1 t/t | 16,0 GJ/t | 0,0857 t CO2/GJ |
| 6 | Altholz | |||||
| 6a | Altholz AI und AII | 03 01 05
17 02 01 |
95,0 % | 1 t/t | 15 GJ/t | 0,0867 t CO2/GJ |
| 6b | Altholz AIII, AIV, PCB | 15 01 03
19 12 07 20 01 38 |
90,0 % | 1 t/t | 15 GJ/t | 0,0867 t CO2/GJ |
| 7 | Klärschlamm | |||||
| 7a | Kommunaler Klärschlamm | 19 08 05 | 100,0 % | 1 t/t | *** | *** |
| 7b | Industrieller Klärschlamm | 19 08 11
19 08 12 19 08 13 19 08 14 |
30,0 % | 1 t/t | *** | *** |
| 8 | alle übrigen Abfälle | alle übrigen
Abfallschlüssel |
0,0 % | 1 t/t | 10,0 GJ/t | 0,0949 t CO2/GJ |
*** Die Berechnung des Heizwertes und des
heizwertbezogenen Emissionsfaktors von Klärschlamm für alle Entwässerungs- und
Trocknungszustände erfolgt nach folgendem Algorithmus:
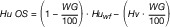 |
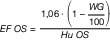 |
Erläuterung der Abkürzungen:
| Hu OS | unterer Heizwert der Originalsubstanz in GJ/t |
| EF OS | Emissionsfaktor der Originalsubstanz in t CO2/GJ |
| Huwf | unterer Heizwert wasserfrei in GJ/t |
| Hv | Wasserverdampfungsenthalpie (Bezug 25 °C) in GJ/t |
| WG | Wassergehalt gemessen in Gewichtsprozent |
| Hierbei sind anzusetzen:
1. als maximaler Heizwert für wasserfreien Klärschlamm (Huwf): |
12 GJ/t,
|
| 2. als Wasserverdampfungsenthalpie (Hv) | 2,441 GJ/t. |
Der Heizwert (Hu
OS) von Klärschlämmen mit einem Wassergehalt über 76,17
Gewichtsprozent ist mit 1 GJ/t anzusetzen.
(Fundstelle: BGBl. I 2022, 2887 - 2888)
Der Emissionsbericht muss mindestens die folgenden
Angaben und Nachweise enthalten:
- 1.
-
Allgemeine Angaben:
- a)
-
Name, Anschrift, Geschäftssitz und ggf. abweichender Ort der Geschäftsleitung sowie Rechtsform,
- b)
-
Kontaktdaten einer Ansprechperson,
- c)
-
Berichtsjahr,
- d)
-
NACE-Code,
- e)
-
zuständiges Hauptzollamt, sofern vorhanden,
- f)
-
Unternehmensnummer des zuständigen Hauptzollamtes, sofern vorhanden.
- 2.
-
Gesamtemissionsmenge in einem Kalenderjahr:
- a)
-
berichtspflichtige Gesamtemissionsmenge in Tonnen CO2 und
- b)
-
Gesamtemissionen des nach § 8 abzugsfähigen Biomasseanteils in Tonnen CO2.
- 3.
-
Angaben zu den in Verkehr gebrachten Brennstoffen für den Fall, dass zur Ermittlung von Brennstoffemissionen der Berechnungsansatz nach § 5 Absatz 2 angewendet wird:
- a)
-
Bezeichnung des in Verkehr gebrachten Brennstoffs entsprechend der Unterteilung in Anlage 2 Teil 4 oder Teil 5,
- b)
-
Menge des in Verkehr gebrachten Brennstoffs in Kilogramm, Litern, Gigajoule oder Megawattstunden,
- c)
-
Umrechnungsfaktoren, Heizwerte, Emissionsfaktoren und Biomasseanteil des in Verkehr gebrachten Brennstoffs,
- d)
-
nach § 8 abzugsfähiger Biomasseanteil des in Verkehr gebrachten Brennstoffs in Gigajoule oder Megawattstunden, differenziert nach Art der verwendeten Biomasse,
- e)
-
Gesamtemissionen in Tonnen CO2,
- f)
-
Gesamtemissionen aus Biomasse in Tonnen CO2 und
- g)
-
für Benzin: Unterteilung in die verschiedenen Benzinsorten (E 5, E 10, Super Plus) und Menge der jeweiligen in Verkehr gebrachten Benzinsorte.
- 4.
-
Angaben für den Fall, dass zur Ermittlung von Brennstoffemissionen die kontinuierliche Messung nach § 5 Absatz 3 angewendet wird:Für jedes eingesetzte System zur kontinuierlichen Emissionsmessung:
- a)
-
im Kalenderjahr ermittelte Gesamtemissionen in Tonnen CO2,
- b)
-
nach § 12 Absatz 5 im Kalenderjahr abzugsfähige CO2-Emssionen unterteilt nach Brennstoff- und Materialeinsatz,
- c)
-
nach § 12 Absatz 4 ermittelter Biomasseanteil in Prozent je Tonne CO2,
- d)
-
Angaben zur überwachungspflichtigen Betriebszeit und zur Anzahl der ungültigen Kurzzeitmittelwerte,
- e)
-
Angaben zur Aufschlüsselung der Brennstoffmengen nach den Brennstoffen gemäß Anlage 2 Teil 5.
- 5.
-
Angaben im Zusammenhang mit der Vermeidung einer Doppelerfassung gemäß § 16 dieser Verordnung:
- a)
-
Bezeichnung des in Verkehr gebrachten Brennstoffs entsprechend der Unterteilung in Anlage 2 Teil 4,
- b)
-
jeweilige Menge des Brennstoffs nach § 16 Absatz 1 Nummer 1 bis 11 in Tonnen, 1 000 Litern oder Megawattstunden,
- c)
-
Umrechnungsfaktoren, Heizwerte und Emissionsfaktoren des Brennstoffs nach Teil 4 der Anlage 2 zu dieser Verordnung,
- d)
-
Gesamtemissionen in Tonnen CO2,
- e)
-
Nachweise nach § 16 Absatz 3,
- f)
-
im Fall des § 16 Absatz 4 Nachweise des Verwenders,
- g)
-
Nachweise nach § 16 Absatz 5.
- 6.
-
Angaben im Zusammenhang mit der Vermeidung einer Doppelbelastung gemäß § 17 dieser Verordnung:
- a)
-
Name des belieferten Unternehmens und der dem EU-Emissionshandel unterliegenden Anlage,
- b)
-
Aktenzeichen der dem EU-Emissionshandel unterliegenden Anlage bei der zuständigen Behörde gemäß § 19 Absatz 1 Nummer 3 des Treibhausgas-Emissionshandelsgesetzes,
- c)
-
Bezeichnung des in Verkehr gebrachten Brennstoffs entsprechend der Unterteilung in Anlage 2 Teil 4,
- d)
-
Menge des zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage gelieferten Brennstoffs eines Kalenderjahres in Tonnen, 1 000 Litern oder Megawattstunden,
- e)
-
Menge des in einer dem EU-Emissionshandel unterliegenden Anlage eingesetzten Brennstoffs eines Kalenderjahres in Tonnen, 1 000 Litern oder Megawattstunden,
- f)
-
Umrechnungsfaktoren, Heizwerte und Emissionsfaktoren des Brennstoffs nach Anlage 2 Teil 4,
- g)
-
nachhaltiger Biomasseanteil des in einer dem EU-Emissionshandel unterliegenden Anlage eingesetzten Brennstoffs in Prozent,
- h)
-
Angabe, ob die Lieferung vollständig oder teilweise der Steueraussetzung oder Steuerbefreiung nach dem Energiesteuergesetz unterliegt, sowie gegebenenfalls eine entsprechende Aufteilung der Mengen,
- i)
-
Gesamtemissionen des zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage gelieferten Brennstoffs in Tonnen CO2,
- j)
-
Gesamtemissionen des zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage gelieferten Brennstoffs aus nachhaltiger Biomasse in Tonnen CO2 und
- k)
-
Erklärung nach § 17 Absatz 2 Satz 1.
- 7.
-
Nachweisführung nach § 5 Absatz 5 Angaben des Steuerlagerinhabers:
- a)
-
Name des Steuerlagerinhabers sowie Aktenzeichen und Unternehmensnummer des Steuerlagerinhabers bei der zuständigen Behörde,
- b)
-
Name des Einlagerers sowie Aktenzeichen und Unternehmensnummer des Einlagerers nach § 7 Absatz 4 Satz 1 Energiesteuergesetz,
- c)
-
Bezeichnung des aus dem Steuerlager in Verkehr gebrachten Brennstoffs,
- d)
-
Benennung der für den jeweiligen Einlagerer in Verkehr gebrachte Brennstoffmenge sowie
- e)
-
Brennstoffmenge, für die eine Steuerentlastung gewährt wurde unter Angabe des Entlastungstatbestands.
Anlage 4 (zu § 5 Absatz 4, § 7 Absatz 3 und 4, §
15 Absatz 1)
Methoden zur Ermittlung der Berechnungsfaktoren anchor
Methoden zur Ermittlung der Berechnungsfaktoren anchor
(Fundstelle: BGBl. I 2022, 2889)
Teil 1 Methoden zur Ermittlung der
Berechnungsfaktoren nach § 7 Absatz
3
Für die Ermittlung der Berechnungsfaktoren für
Brennstoffe nach Anlage 1 Satz 1 des
Brennstoffemissionshandelsgesetzes kann der
Verantwortliche zwischen den nachfolgenden Methoden wählen:
- 1.
-
Ermittlung auf Grundlage von Festwerten, die von der zuständigen Behörde zu diesem Zweck veröffentlicht werden. Sofern keine Festwerte nach Satz 1 veröffentlicht wurden, können Festwerte aus den IPCC Guidelines 2006 in der jeweils geltenden Fassung verwendet werden. Sofern die IPCC Guidelines 2006 für einen Brennstoff keinen Festwert enthalten, können Literaturwerte nach vorheriger Abstimmung mit der zuständigen Behörde verwendet werden.
- 2.
-
Ermittlung auf Grundlage von individueller repräsentativer Probenahme und Analyse nach den Regeln der Technik. Dabei muss die in Teil 3 aufgeführte Mindesthäufigkeit der Analysen eingehalten werden.
- 3.
-
Ermittlung auf Grundlage von individuellen Berechnungsfaktoren, die auf Basis historischer Analysen abgeleitet werden. Die Eignung der historischen Analysen ist hinsichtlich der Repräsentativität für den betreffenden Brennstoff sowie für deren statistische Gültigkeit für zukünftige Lieferchargen nachzuweisen.
Teil 2 Methoden zur Ermittlung der
Berechnungsfaktoren nach § 7 Absatz
4
Für die Ermittlung der Berechnungsfaktoren für
Brennstoffe nach Anlage 1 Satz 2 des
Brennstoffemissionshandelsgesetzes kann der
Verantwortliche zwischen den nachfolgenden Methoden wählen:
- 1.
-
Ermittlung auf Grundlage von individuellen Festwerten je Entsorger oder Abfalltyp, die auf Basis historischer Analysen abgeleitet werden, sofern nachgewiesen werden kann, dass diese Werte repräsentativ für künftige Chargen desselben Entsorgers oder Abfalltyps sind. Der Nachweis ist durch eine jährliche Kontrollanalyse zu belegen. Hierbei muss die Kontrollanalyse innerhalb der Unsicherheit des Festwerts liegen. Der Festwert ergibt sich aus dem Mittelwert der in der Vergangenheit durchgeführten Analysen. Die maximal zulässige Standardunsicherheit des Mittelwerts darf bezogen auf das Konfidenzintervall von 95 % den Wert von 5 % nicht überschreiten.
- 2.
-
Ermittlung auf Grundlage von individueller repräsentativer Probenahme und Analyse nach den Regeln der Technik. Dabei muss die in Teil 3 aufgeführte Mindesthäufigkeit der Analysen eingehalten werden.
- 3.
-
Ermittlung auf Grundlage von mit der zuständigen Behörde vereinbarten Literaturwerten, einschließlich von der zuständigen Behörde veröffentlichter Festwerte.
Die Ermittlung individueller Festwerte und
repräsentative Probenahmen können auch durch Dritte durchgeführt werden, sofern
die Ermittlung und die Probenahme die oben genannten Bedingungen
erfüllen.
Teil 3
Analysenfrequenz
Eine repräsentative Probenahme und Analyse liegt vor,
wenn entweder die in der Tabelle Mindesthäufigkeit aufgeführte
Mindesthäufigkeit der Analysen eingehalten wird oder die relative
Standardabweichung des jährlichen Mittelwerts der Analysen kleiner als 1,5 %
ist.
Tabelle Mindesthäufigkeit
| Brennstoff | Mindesthäufigkeit der Analysen |
|---|---|
| gasförmige Kohlenwasserstoffe | mindestens einmal täglich – nach geeigneten Verfahren zu unterschiedlichen Tageszeiten |
| Kohle | mindestens je 20 000 Tonnen
Brennstoff,
jedoch mindestens sechsmal jährlich oder je Liefercharge |
| unbehandelte feste Abfälle | mindestens je 5 000 Tonnen
Abfall,
jedoch mindestens viermal jährlich oder je Liefercharge |
| flüssige Abfälle, vorbehandelte feste Abfälle | mindestens je 10 000 Tonnen
Abfall,
jedoch mindestens viermal jährlich oder je Liefercharge |
| andere Brennstoffe | mindestens je 10 000 Tonnen
Brennstoff,
jedoch mindestens viermal jährlich oder je Liefercharge |
Anlage 5 (zu § 17)
Erforderliche Erklärungen, Angaben und Nachweise des belieferten Unternehmens im Zusammenhang mit dem Abzug von Brennstoffemissionsmengen bei der Lieferung von Brennstoffen zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage anchor
Erforderliche Erklärungen, Angaben und Nachweise des belieferten Unternehmens im Zusammenhang mit dem Abzug von Brennstoffemissionsmengen bei der Lieferung von Brennstoffen zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage anchor
(Fundstelle: BGBl. I 2022, 2890)
Für den Abzug einer Brennstoffemissionsmenge nach
§ 17
Absatz 1 Satz 1 muss das
belieferte Unternehmen mindestens folgende Erklärungen, Angaben und Nachweise
erbringen:
- 1.
-
Aktenzeichen der dem EU-Emissionshandel unterliegenden Anlage,
- 2.
-
Name und Adresse der dem EU-Emissionshandel unterliegenden Anlage,
- 3.
-
Aktenzeichen des Verantwortlichen nach § 3 Nummer 3 des Brennstoffemissionshandelsgesetzes,
- 4.
-
Name des Verantwortlichen nach § 3 Nummer 3 des Brennstoffemissionshandelsgesetzes,
- 5.
-
Bezeichnung des gelieferten Brennstoffs,
- 6.
-
die dem Verantwortlichen zugeordnete und zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage gelieferte Menge des Brennstoffs:
- a)
-
Brennstoffliefermenge eines Kalenderjahres,
- b)
-
Anfangsbestand des Brennstoffs am 1. Januar des Kalenderjahres,
- c)
-
Endbestand des Brennstoffs am 31. Dezember des Kalenderjahres,
- d)
-
nachhaltiger Biomasseanteil in Prozent,
- e)
-
Anteile der nach dem Energiesteuerrecht steuerfreien und steuerpflichtigen gelieferten und gelagerten Brennstoffmengen,
- f)
-
im Kalenderjahr tatsächlich eingesetzte Brennstoffmenge,
- g)
-
Differenzmenge der Mengen nach Buchstabe a und Buchstabe f bezogen auf den jeweils steuerpflichtigen Anteil,
- 7.
-
Erklärung zum Bezug der Liefermenge nach Nummer 6 Buchstabe a ausschließlich zum Einsatz in einer dem EU-Emissionshandel unterliegenden Anlage, inklusive der Erklärungen nach § 17 Absatz 2 Satz 1,
- 8.
-
im Fall einer positiven Differenzmenge nach Nummer 6 Buchstabe g eine Bestätigung des tatsächlichen Einsatzes dieser Differenzmenge im darauffolgenden Kalenderjahr,
- 9.
-
Methode der Ermittlung der Emissionen in der dem EU-Emissionshandel unterliegenden Anlage (Standardmethode, Massenbilanzmethode oder kontinuierliche Emissionsmessung).
Angaben, die im EU-Emissionshandel berichts- und
verifizierungspflichtig sind, müssen mit dem verifizierten Emissionsbericht
nach § 5
des
Treibhausgas-Emissionshandelsgesetzes
übereinstimmen.
Anlage 6 (zu § 18)
Mindestinhalt der Verfahrensanweisungen zur Datenverwaltung im Zusammenhang mit Kontrollaktivitäten anchor
Mindestinhalt der Verfahrensanweisungen zur Datenverwaltung im Zusammenhang mit Kontrollaktivitäten anchor
(Fundstelle: BGBl. I 2022, 2891)
Teil 1 Verfahrensanweisungen für die
Datenverwaltung
Die schriftlichen Verfahrensanweisungen für die
Datenverwaltung umfassen mindestens folgende Elemente:
- 1.
-
Angaben zu Primärdatenquellen,
- 2.
-
Datenflussdiagramm, das jeden einzelnen Schritt im Datenfluss von der Quelle der Primärdaten bis zu den jährlichen Emissionsberichten widerspiegelt,
- 3.
-
Beschreibung der relevanten Verarbeitungsschritte einschließlich der relevanten Formeln und angewandten Datenaggregierungsschritte,
- 4.
-
Beschreibung der verwendeten relevanten elektronischen Datenverarbeitungs- und Datenspeichersysteme sowie eine Beschreibung der Interaktion zwischen diesen Systemen und anderen Eingabequellen einschließlich manueller Eingaben,
- 5.
-
Beschreibung der Art und Weise, in der die Ergebnisse der Datenverwaltung und Datenverarbeitung aufgezeichnet werden.
Teil 2 Verfahrensanweisungen im
Zusammenhang mit Kontrollaktivitäten
Die Verfahrensanweisungen im Zusammenhang mit
Kontrollaktivitäten umfassen mindestens folgende Elemente:
- 1.
-
Qualitätssicherung der Messeinrichtungen, wenn Messeinrichtungen nicht bereits für die zollrechtliche Anmeldung verwendet werden,
- 2.
-
Qualitätssicherung des für die Datenverwaltung verwendeten IT-Systems,
- 3.
-
Beschreibung der Zuordnung der Verantwortlichkeit bei der Datenverwaltung und bei den Kontrollaktivitäten sowie Beschreibung der für die Zuordnung der Verantwortlichkeit erforderlichen Verwaltung der Zugriffsberechtigungen und Kompetenzen,
- 4.
-
interne Überprüfung und Validierung der Daten anhand unabhängiger Datenquellen,
- 5.
-
Berichtigungen und Korrekturmaßnahmen,
- 6.
-
Kontrolle von ausgelagerten Prozessen,
- 7.
-
Führung von Aufzeichnungen und deren Dokumentation, einschließlich der Versionsverwaltung.
- 8.
-
Prüfung der Effizienz des Kontrollsystems durch interne Überprüfungen und unter Berücksichtigung der Feststellungen der Prüfstelle im Rahmen der Prüfung der jährlichen Emissionsberichte.
Seite zuletzt aktualisiert am
20. Oktober 2026